IA na retaguarda contábil: processos com controle humano

A IA na retaguarda contábil pode fazer mais do que responder perguntas: ela também pode apoiar a execução de processos internos. Para escritórios contábeis e áreas financeiras, o valor está em automatizar etapas repetitivas e reservar às pessoas a análise, o julgamento e as decisões estratégicas. Isso exige controles claros, não autonomia irrestrita.

O que muda quando a IA passa da resposta à execução?

  • Em vez de apenas resumir dados, a tecnologia pode apoiar fluxos de trabalho dentro dos sistemas da empresa.
  • RPA e agentes de IA têm funções diferentes e podem se complementar.
  • Permissões, aprovações e auditoria precisam acompanhar qualquer ação automatizada.
  • Um processo bem delimitado permite medir resultados antes de expandir a automação.

Como a IA pode apoiar um fluxo contábil?

Um agente pode organizar etapas que hoje dependem de documentos e dados espalhados. Por exemplo, ao receber documentos fiscais, ele pode identificar informações, apontar inconsistências e apoiar a conciliação. Em seguida, pode preparar lançamentos e encaminhar divergências para aprovação humana.

Esse fluxo não significa que a tecnologia deva decidir tudo. Pelo contrário, regras e limites definem o que ela pode preparar e quando precisa interromper o processo. Assim, a equipe revisa exceções relevantes em vez de conferir manualmente cada dado desde o início.
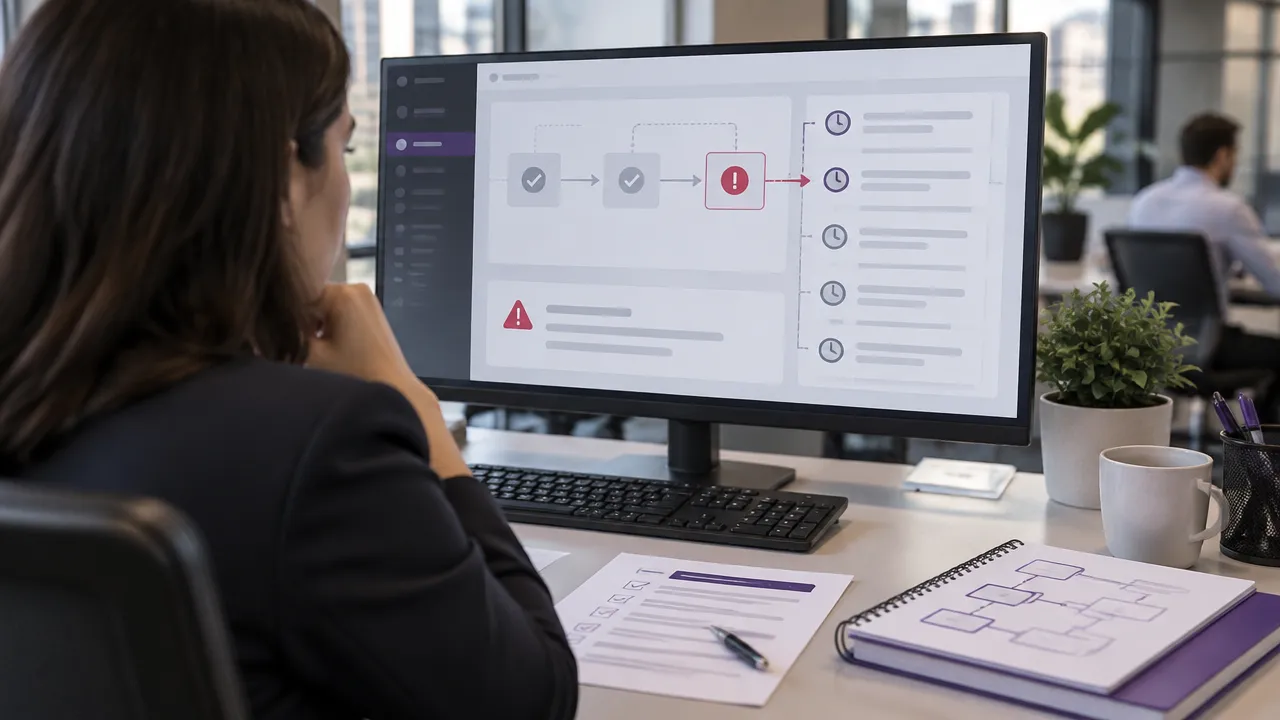
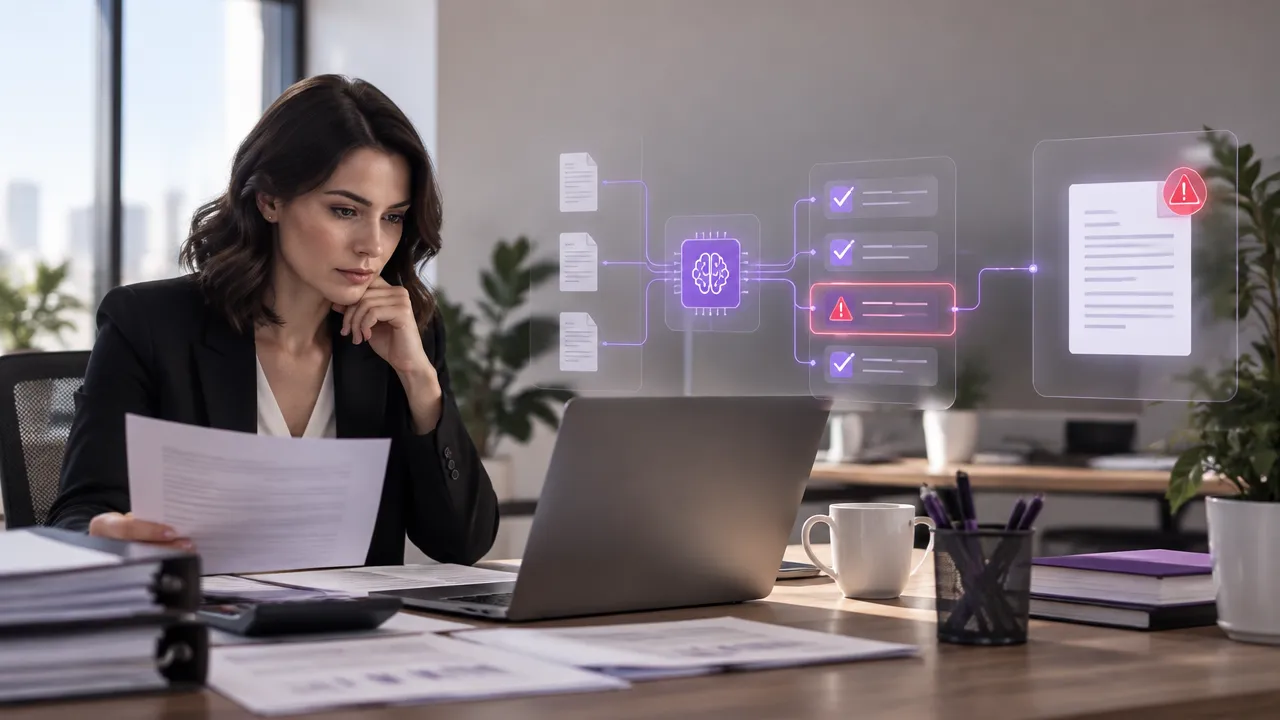
Fluxo contábil assistido por tecnologia, da entrada de documentos à revisão humana de uma inconsistência.

RPA e agentes de IA cumprem papéis diferentes

RPA é adequado para tarefas repetitivas com regras definidas, como copiar dados entre sistemas ou encaminhar arquivos. Já agentes de IA podem interpretar informações menos padronizadas e sugerir próximos passos dentro de limites estabelecidos. Portanto, não são alternativas excludentes.

Uma combinação possível é usar IA para interpretar documentos e sinalizar uma divergência, enquanto um RPA executa etapas previsíveis, como registrar dados já validados. Ainda assim, recomendar uma operação não equivale a ter autorização para executá-la. A autorização deve vir dos controles e responsáveis definidos pela empresa.

Quais controles protegem processos financeiros automatizados?

Quanto maior o impacto de uma ação, mais importante é controlar quem ou o que pode executá-la. Um erro em um processo ligado ao ERP, às contas a pagar ou às obrigações fiscais pode gerar consequências além de uma resposta incorreta.

  • Permissões mínimas: conceda acesso somente aos dados e ações necessários.
  • Segregação de funções: separe preparação, aprovação e execução quando aplicável.
  • Trilhas de auditoria: registre entradas, decisões, alterações e aprovações.
  • Validação e limites: confira resultados e estabeleça tetos para ações ou transações.
  • Interrupção e recuperação: defina como pausar o fluxo e corrigir falhas.

Além disso, determine quais exceções exigem aprovação humana e quem é responsável por ela. Desse modo, a automação opera dentro de uma governança verificável.

Como começar sem automatizar além do necessário?

Comece por uma rotina delimitada, com volume recorrente e regras que a equipe consiga explicar. Mapeie as etapas, as exceções e os pontos de aprovação. Depois, escolha responsáveis e acompanhe três indicadores: tempo economizado, retrabalho e qualidade do resultado.

Essa abordagem combina com a proposta da Robolabs: libertar profissionais de tarefas mecânicas por meio de colaboradores digitais personalizados. O primeiro passo, porém, é entender o processo e seus controles. Assim, a tecnologia apoia o trabalho humano sem substituir o julgamento que depende de contexto e responsabilidade.

Perguntas frequentes

A IA pode executar processos contábeis sem supervisão humana?

Sim. A IA pode identificar padrões em documentos, apontar divergências, cruzar informações e preparar etapas de um processo contábil. Contudo, ações com impacto financeiro ou regulatório devem seguir permissões, limites e aprovações definidos pela empresa. O sistema pode recomendar uma operação sem ter autorização para executá-la.

Qual é a diferença entre RPA e agentes de IA na contabilidade?

RPA automatiza etapas repetitivas que seguem regras claras, como transferir dados entre sistemas ou organizar arquivos. Já um agente de IA pode interpretar informações menos padronizadas e apoiar decisões dentro de limites estabelecidos. Na prática, as tecnologias podem trabalhar juntas: a IA interpreta e o RPA executa tarefas previsíveis.

Quais controles são necessários para usar agentes de IA no financeiro?

Defina permissões mínimas, segregue funções e mantenha trilhas de auditoria que registrem decisões e ações. Além disso, valide resultados, estabeleça limites de transação e determine quem aprova exceções. Inclua também mecanismos para interromper o fluxo e recuperar dados ou etapas quando houver erro ou comportamento inesperado.

Como começar a aplicar IA no backoffice contábil?

Escolha uma rotina delimitada, documente suas regras e exceções e indique quem responde por cada aprovação. Depois, teste o fluxo com supervisão e compare o tempo economizado, o retrabalho e a qualidade dos resultados. Assim, a equipe avalia o valor da automação antes de ampliar seu escopo.
Pagamento dividido na reforma tributária: guia contábil

O pagamento dividido, conhecido como split payment, separa a parcela de IBS e CBS quando uma operação é liquidada. Para escritórios contábeis e equipes financeiras, preparar-se significa revisar caixa, sistemas e conciliação antes que novas etapas de implementação alterem as rotinas. Em 2026, testes técnicos não devem ser confundidos com a adoção obrigatória geral.

O que merece atenção desde já

  • O fornecedor tende a receber o valor líquido da operação, e não manter temporariamente a parcela dos tributos no caixa.
  • A conciliação precisará aproximar documento fiscal, pagamento e valor separado.
  • Regras legais existem, mas etapas e detalhes operacionais dependem de regulamentação atualizada.
  • Mapeamento, simulações e acompanhamento regulatório ajudam a reduzir ajustes de última hora.

Como o pagamento dividido muda a operação

Com o mecanismo, a parcela tributária é direcionada conforme o fluxo previsto para IBS e CBS no momento da liquidação. Assim, o negócio recebe o valor líquido, enquanto os dados da operação precisam corresponder ao documento fiscal e ao pagamento. A Lei Complementar 214/2025 prevê modalidades de funcionamento, mas a aplicação depende das regras e orientações operacionais vigentes.

Na prática, não basta conferir a apuração fiscal no fim do período. A equipe também terá de entender como cada meio de pagamento, parcelamento, cancelamento ou divergência aparece nos registros financeiros e fiscais. Portanto, cadastros e integrações precisam permitir rastrear a operação de ponta a ponta.

Caixa e conciliação exigem cenários concretos

O impacto no caixa depende do ciclo de recebimentos e pagamentos de cada empresa. Como a parcela tributária pode deixar de permanecer temporariamente com o fornecedor, negócios que usam esse saldo para capital de giro devem revisar projeções e prazos com antecedência. O efeito não será idêntico para todos os clientes.

Na conciliação, uma diferença entre nota, valor recebido e parcela segregada pode gerar retrabalho. Por isso, desenhe uma rotina para localizar divergências, registrar sua causa e encaminhar exceções à pessoa responsável. Simule vendas à vista e parceladas, diferentes prazos de liquidação e períodos de maior necessidade de caixa.

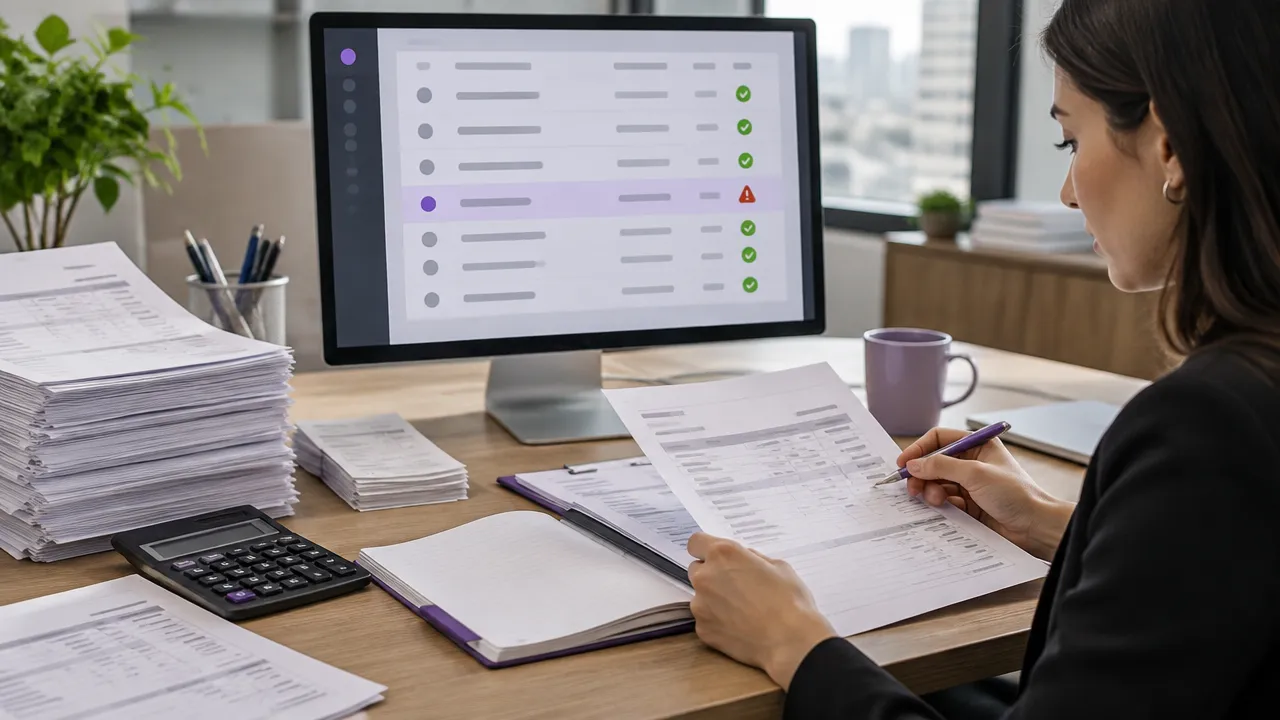
Analista financeira confere nota fiscal, extrato e dados de pagamento para conciliação

Um roteiro prático para preparar a equipe

  1. Mapeie os processos: registre como notas, recebimentos, baixas, ajustes e apuração circulam entre áreas e sistemas.
  2. Avalie a tecnologia: confirme se o ERP, o sistema fiscal e os meios de pagamento conseguem trocar dados e identificar cada operação.
  3. Simule o caixa: compare o fluxo atual com cenários de recebimento líquido, considerando prazos e volume de vendas.
  4. Defina responsáveis: estabeleça quem acompanha divergências, atualiza procedimentos e comunica mudanças aos clientes.
  5. Acompanhe a regulamentação: revise orientações da Receita Federal e do Comitê Gestor do IBS antes de alterar parâmetros ou rotinas.

Regulamentação e decisões políticas pedem acompanhamento

O episódio 122 do Contábeis Tech destaca que decisões políticas podem influenciar a regulamentação e a implementação do mecanismo. Para a gestão, o ponto prático é tratar o cronograma como algo que exige acompanhamento, sem transformar expectativas em datas garantidas nem presumir medidas de qualquer governo. Atualize o plano sempre que houver norma ou orientação oficial aplicável.

Automação libera tempo para análise contábil

Colaboradores digitais personalizados podem apoiar tarefas repetitivas de conferência, integração de dados e conciliação. Com critérios claros e tratamento de exceções, a automação ajuda a organizar volumes maiores de informação e sinalizar inconsistências para revisão humana. Assim, profissionais ganham espaço para analisar impactos, orientar clientes e decidir como responder a cada caso.

Perguntas frequentes

O que é o pagamento dividido na reforma tributária?

É um mecanismo que separa a parcela de IBS e CBS no momento em que o pagamento da operação é liquidado. Em vez de receber primeiro o valor integral e recolher os tributos depois, o fornecedor recebe o montante líquido, enquanto a parte tributária segue o fluxo previsto no sistema.

Quando o mecanismo começa a valer?

Em 2026, começaram testes técnicos do mecanismo, mas essa etapa não significa adoção obrigatória em todas as operações. A expansão será gradual e depende de regulamentação e definições operacionais. Portanto, escritórios devem confirmar os prazos vigentes nos canais oficiais antes de mudar procedimentos ou orientar clientes sobre datas.

Como o pagamento dividido pode afetar o fluxo de caixa?

O fornecedor pode receber menos dinheiro disponível imediatamente, pois a parcela tributária deixa de permanecer no caixa até o recolhimento. O efeito depende do perfil das operações, dos prazos de pagamento e dos custos da empresa. Por isso, simulações devem considerar vendas à vista, parceladas e períodos de maior necessidade de capital.

O que um escritório contábil deve fazer para se preparar?

O escritório deve mapear operações e formas de pagamento, verificar se os sistemas vinculam documentos fiscais a recebimentos e identificar falhas de conciliação. Além disso, vale simular o caixa com clientes, revisar responsabilidades da equipe e acompanhar as normas. Automatizar conferências repetitivas pode reduzir retrabalho, sem substituir a análise profissional.

As regras do pagamento dividido já estão totalmente definidas?

A legislação já prevê o mecanismo e modalidades de funcionamento, mas detalhes técnicos, etapas e procedimentos dependem de regulamentação e implementação. Decisões políticas podem influenciar esse percurso, como alerta o episódio 122 do Contábeis Tech. Portanto, trate datas e cenários como sujeitos a atualização, não como garantias.

Como proteger rotinas contábeis automatizadas

Manter processos contábeis automatizados seguros exige mais do que instalar uma correção: escritórios contábeis e equipes financeiras precisam controlar acessos, acompanhar dependências e planejar o que fazer quando um serviço externo para. O episódio envolvendo sistemas públicos mostra por que uma pausa preventiva não deve ser confundida com uma invasão confirmada.

O essencial para proteger automações contábeis

  • Identifique quais sistemas, portais e integrações cada rotina utiliza.
  • Defina responsáveis por atualizações e acompanhamento de alertas oficiais.
  • Limite acessos e proteja credenciais usadas por pessoas e robôs.
  • Configure as automações para pausar, registrar falhas e retomar com validação.
  • Estabeleça alternativas para tarefas documentais ou financeiras com prazo.

O caso PHP2Shell exige separar risco, prevenção e invasão

A matéria publicada pela Contábeis relata que, em 21 de outubro de 2026, sistemas públicos foram temporariamente suspensos como precaução diante de uma vulnerabilidade associada ao PHP. No caso, as equipes retiraram o SEI do ar para reduzir a exposição, não como confirmação de que havia sido invadido.

Há uma ressalva importante sobre a identificação: a notícia usa o nome PHP2Shell e atribui a descoberta a equipes da OpenAI, Wiz e Calif. Contudo, o comunicado oficial do PHP consultado não usa esse nome. Ele descreve duas vulnerabilidades críticas de execução remota, CVE-2026-109618 e CVE-2026-109619. Portanto, o nome e a atribuição devem ser apresentados como informações da matéria, não como confirmação do aviso oficial do PHP.

O aviso oficial, publicado em 21 de outubro de 2026, recomenda atualizar para PHP 8.5.12, 8.4.27, 8.3.36 ou 8.2.35. Ele alerta que instalações que atendem requisições pela web estão em risco, mas não apresenta um intervalo simples de versões afetadas. Para versões antigas, consulte o fornecedor: algumas distribuições oferecem correções retroportadas.

Uma suspensão preventiva não prova que houve invasão

Interromper um serviço pode ser uma medida prudente enquanto as equipes verificam o risco e aplicam correções. Segundo a matéria da Contábeis, o GOV.BR não foi afetado, e a Anatel informou que suspendeu seu SEI para correção, sem identificar invasão. Relatos de tentativas de exploração também não significam que houve acesso bem-sucedido.

A interrupção do SEI ajuda a visualizar o impacto operacional: consultas, protocolos e tramitação de documentos podem atrasar. Isso não significa que a vulnerabilidade atingiu todos os sistemas contábeis.

Mapeie dependências, responsáveis e alternativas

Um inventário simples reduz o tempo de resposta quando um sistema fica vulnerável ou indisponível. Para cada automação, registre o serviço utilizado, o tipo de dado acessado, o responsável técnico e a alternativa aprovada para continuar a tarefa.

  • Dependências: liste portais, APIs, sistemas de documentos e serviços de autenticação.
  • Responsáveis: defina quem acompanha atualizações do sistema, da hospedagem e do fornecedor.
  • Alertas: acompanhe comunicados oficiais e avalie quais rotinas dependem do componente afetado.
  • Acessos: use credenciais individuais ou controladas, autenticação multifator quando disponível e permissões mínimas.
  • Contingência: estabeleça canal alternativo, responsáveis e critérios para cumprir obrigações com prazo.

Além disso, mantenha registros das execuções. Horário, etapa, sistema chamado e resposta recebida ajudam a equipe a diferenciar uma falha temporária de um problema de acesso ou de segurança.

Robôs precisam pausar e retomar sem duplicar tarefas

Uma automação confiável não deve repetir indefinidamente uma chamada que falha. Ela precisa reconhecer indisponibilidade, interromper tentativas inadequadas, registrar o erro e avisar o responsável. Depois, deve aguardar uma condição segura para tentar novamente.

Analista revisa uma automação pausada e valida tarefas antes de retomá-las

Quando o serviço voltar, valide o estado da tarefa antes de continuar. Por exemplo, confirme se um protocolo foi criado antes de reenviar um documento. Essa checagem reduz duplicidades em lançamentos, solicitações e pagamentos. É nesse cuidado com o processo real que a Robolabs aplica seus colaboradores digitais personalizados: eliminar trabalho repetitivo sem abrir mão de controle e rastreabilidade.

Perguntas frequentes

O que significa segurança em automação contábil?

É o conjunto de controles que protege dados, credenciais e execuções das rotinas automatizadas. Inclui limitar acessos, atualizar sistemas, acompanhar alertas e registrar atividades. Também exige planos para indisponibilidades, porque uma automação segura precisa pausar corretamente quando um serviço externo falha e retomar sem repetir operações.

A suspensão de um sistema significa que houve invasão?

Não. Uma suspensão preventiva reduz a exposição enquanto equipes aplicam correções, mas não comprova invasão. No episódio relatado, a matéria da Contábeis informou que o GOV.BR não foi afetado e que a Anatel não identificou invasão em seu SEI. Tentativas de exploração também não comprovam, por si só, acesso bem-sucedido.

Quais versões do PHP receberam correção?

O aviso oficial do PHP recomenda atualizar para 8.5.12, 8.4.27, 8.3.36 ou 8.2.35, conforme a linha utilizada. Para versões anteriores, o projeto informa que algumas distribuições e fornecedores oferecem correções retroportadas. Portanto, confirme com o fornecedor qual pacote corrigido atende ao seu ambiente.

Como um robô deve agir quando um serviço externo fica indisponível?

Deve reconhecer o erro, interromper tentativas inadequadas e registrar qual etapa falhou. Depois, deve alertar o responsável e manter a tarefa em uma fila segura. Quando o serviço voltar, a equipe precisa validar o estado da operação antes da retomada, evitando protocolos, lançamentos ou pagamentos duplicados.

Como governar a IA na contabilidade com segurança

Governar o uso de inteligência artificial na contabilidade significa definir quem responde por cada automação, o que ela pode fazer e quando uma pessoa precisa validar a ação. Para gestores de escritórios contábeis e áreas financeiras, essa clareza permite ganhar produtividade sem entregar decisões críticas a um sistema sem supervisão efetiva.

O que gestores precisam definir primeiro

  • Diferencie automações que seguem regras de agentes que interpretam linguagem e contexto.
  • Classifique tarefas pelo impacto de um erro e pela possibilidade de reversão.
  • Nomeie uma pessoa com autoridade para revisar, interromper e corrigir o sistema.
  • Faça da aprovação humana uma análise real, não um clique automático.

RPA e agente de IA não têm o mesmo perfil de risco

Um RPA executa instruções predefinidas: por exemplo, copiar dados entre sistemas quando determinados campos correspondem a regras configuradas. Por isso, seus riscos costumam estar ligados à regra, à integração ou à mudança no processo. Já um agente baseado em modelo de linguagem interpreta pedidos e pode produzir respostas plausíveis, mas incorretas, ou agir fora do esperado se receber autonomia e permissões amplas.

Essa diferença importa na contabilidade. Um colaborador digital personalizado, como os RPAs desenvolvidos pela Robolabs para rotinas definidas, pode automatizar tarefas repetitivas com regras e limites claros. Um agente generativo que responde a clientes ou prepara instruções de pagamento precisa de controles próprios. Portanto, avalie a tecnologia e a ação permitida, não apenas o rótulo “IA”.

Evite três erros que enfraquecem a governança

Não espere uma versão sem alucinações

Modelos mais recentes podem melhorar, mas não tornam toda resposta confiável. Como destaca artigo de Victoria Luz publicado no Portal Contábeis, o tom seguro não comprova que a informação está correta. Assim, use rascunhos e resumos internos em tarefas de menor impacto, mas peça validação antes de comunicar conclusões ao cliente ou executar decisões relevantes.

Organize documentos antes de personalizar modelos

Comece pela instrução com contexto e exemplos. Depois, teste a consulta a documentos internos atualizados, como procedimentos e políticas. Só então avalie ajustar o modelo para mudar seu comportamento. Essa progressão evita custos prematuros, mas não elimina erros: se os documentos estiverem desatualizados ou forem contraditórios, a resposta também poderá falhar.

Não transforme a revisão em carimbo

Uma pessoa no fluxo não garante supervisão. Para revisar de verdade, ela precisa entender a decisão proposta, ter tempo para conferir os dados e poder questionar ou reverter a ação. Além disso, evite mostrar apenas um botão de aprovação: peça que o responsável registre o próprio critério e destaque informações que possam contrariar a recomendação automática.

Defina autonomia pelo impacto da tarefa

A autonomia deve crescer conforme a tarefa seja previsível, reversível e de baixo impacto. Em contrapartida, ações que afetam dinheiro, obrigações ou relações com clientes exigem validação antes da execução.

Tarefa Autonomia recomendada
Validar campos de cadastro conforme regras fixas Execução automática, com registro e tratamento de exceções
Preparar rascunhos de atendimento e relatórios internos Geração automática, com revisão antes do envio ou uso externo
Efetuar pagamentos ou transmitir obrigações fiscais Proposta automática, validação humana antes da execução

Use esta lista de verificação antes de colocar a IA em operação

  • Inventarie RPAs, agentes, integrações e tarefas que já executam.
  • Classifique o risco considerando impacto, reversibilidade e pessoas afetadas.
  • Indique uma pessoa responsável, com autoridade para interromper o sistema.
  • Conceda apenas as permissões necessárias para cada tarefa.
  • Registre entradas, recomendações, aprovações, ações e alterações.
  • Defina quais decisões exigem aprovação, quais evidências revisar e como contestar.
  • Estabeleça como conter, comunicar e corrigir incidentes, incluindo a reversão quando possível.

Uma governança prática não impede a automação: ela esclarece onde a tecnologia pode agir e onde deve pedir validação. Portanto, revise os limites sempre que mudar o processo, a documentação ou as permissões. Automatize tarefas, mas mantenha a responsabilidade com pessoas identificáveis e preparadas para intervir.

Perguntas frequentes

Como automatizar meu escritório de contabilidade sem perder o controle?

Automatize primeiro tarefas repetitivas, estáveis e reversíveis, como transferir dados entre sistemas ou validar campos de cadastro. Além disso, documente regras, permissões e exceções; depois, teste em lote pequeno. Mantenha aprovação humana antes de pagamentos, obrigações fiscais e comunicações externas até comprovar que os controles funcionam.

A IA vai substituir os contadores?

A IA pode assumir etapas repetitivas, mas isso não elimina a necessidade de julgamento profissional. Contadores continuam essenciais para interpretar situações, validar informações relevantes, orientar clientes e responder tecnicamente pelo trabalho. Portanto, o melhor uso da tecnologia é liberar tempo para atividades que exigem análise e relacionamento.

Qual é o impacto da tecnologia na contabilidade?

A tecnologia pode reduzir tarefas manuais, acelerar consultas e apoiar a preparação de relatórios. Contudo, o resultado depende da qualidade dos dados, das regras configuradas e da supervisão. Na prática, automatizar etapas previsíveis ajuda a equipe a dedicar mais tempo à análise, ao atendimento e à tomada de decisão.

Como decidir quais tarefas um agente de IA pode executar sozinho?

Considere o impacto de uma falha, a possibilidade de reverter a ação e a qualidade das informações disponíveis. Assim, tarefas internas e reversíveis podem ter mais autonomia. Já pagamentos, entregas fiscais e decisões que afetam clientes devem exigir validação antes da execução, com um responsável capaz de interromper o fluxo.

Dívidas do MEI: regras previstas e guia para contadores

Para escritórios contábeis, a remissão de débitos do MEI é uma proposta aprovada pelo Congresso, mas ainda não é um benefício vigente. Em 20 de outubro de 2026, o PLP 186/2026 aguardava sanção presidencial; por isso, a orientação ao cliente deve separar o que o texto prevê das regras que continuam em vigor.

O que o contador precisa saber agora

  • O projeto prevê remissão de créditos da União atribuídos ao MEI, inscritos ou não na Dívida Ativa, até 13 de outubro de 2026.
  • A estimativa oficial para débitos inscritos na Dívida Ativa é de R$ 12,57 bilhões e cerca de 3,6 milhões de possíveis beneficiários.
  • O cancelamento seria automático, mas ações judiciais exigiriam providências específicas.
  • Não oriente clientes a interromper pagamentos antes da vigência de uma lei.

Quais débitos poderiam ser abrangidos?

O texto aprovado prevê remissão de créditos federais de responsabilidade do MEI, inscritos ou não na Dívida Ativa da União, desde que observada a data de corte de 13 de outubro de 2026. Assim, um DAS em atraso que ainda não tenha sido inscrito precisa ser distinguido de uma dívida já encaminhada à cobrança pela PGFN.

A estimativa de R$ 12,57 bilhões e 3,6 milhões de empreendedores divulgada pelo Senado se refere aos débitos inscritos na Dívida Ativa. A proposta não equivale a perdão de empréstimos bancários, dívidas privadas ou obrigações estaduais e municipais. Além disso, o início previsto para 1º de janeiro de 2027 depende de sanção e publicação da norma.

Como funcionariam o cancelamento e as condições?

Para os débitos abrangidos, a proposta prevê cancelamento automático, sem pedido individual como regra geral. Contudo, quem discute a cobrança na Justiça teria de requerer a desistência da ação e renunciar aos pedidos apresentados; o Senado informa também a necessidade de comprovar essas medidas. Valores pagos antes da vigência não seriam devolvidos.

Além disso, o benefício dependeria do pagamento em dia das contribuições que vencerem nos seis meses seguintes à entrada em vigor da lei. O descumprimento poderia cancelar a remissão. Até a sanção e a vigência, os débitos continuam sujeitos às regras atuais, portanto o cliente não deve parar de pagar o DAS com base apenas na proposta.

Roteiro para orientar clientes sem antecipar o benefício

  1. Identifique clientes MEI com débitos federais e registre o período a que cada obrigação se refere.
  2. Consulte os canais oficiais da Receita Federal e da PGFN para separar pendências ainda não inscritas das já registradas na Dívida Ativa.
  3. Registre se há ação judicial relacionada aos débitos e sinalize que podem ser exigidos requerimento, desistência e renúncia aos pedidos.
  4. Acompanhe a sanção, a publicação da lei e eventuais instruções oficiais antes de confirmar elegibilidade ou orientar procedimentos.
  5. Configure alertas para vencimentos atuais e, se a norma entrar em vigor, para as contribuições dos seis meses seguintes.

Contadora organiza lembretes de vencimento e acompanha pendências de clientes no computador

Como a automação pode apoiar o acompanhamento contábil?

Consultas repetitivas, atualização de planilhas e conferência de vencimentos consomem tempo da equipe. Colaboradores digitais personalizados da Robolabs podem apoiar essas rotinas, reunir informações consultadas nos canais definidos pelo escritório e sinalizar pendências ou prazos. Ainda assim, a avaliação da regra aplicável e a orientação final ao cliente devem permanecer sob supervisão profissional.

Outras mudanças do pacote, ainda como propostas

O PLP também prevê elevar o teto anual de faturamento do MEI de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028. A ampliação para até dois empregados aparece vinculada, no texto descrito pelo Senado, a atividades rurais. O projeto ainda amplia oportunidades em compras públicas, mas o resumo oficial consultado não detalha um novo limite monetário; não trate valores divulgados em notícias como regra vigente.

Na data de consulta, 20 de outubro de 2026, o Senado registrava o projeto como remetido à sanção, com prazo presidencial até 6 de novembro. Portanto, o papel do contador é mapear possíveis casos, manter os pagamentos atuais e acompanhar a redação final antes de prometer qualquer regularização.

Perguntas frequentes

Como funcionará o perdão de dívidas do MEI?

A proposta aprovada pelo Congresso prevê remissão de créditos da União atribuídos ao MEI, inscritos ou não na Dívida Ativa, até 13 de outubro de 2026. O cancelamento seria automático, mas a medida ainda aguarda sanção presidencial; portanto, as regras atuais continuam valendo até a publicação e a entrada em vigor da lei.

Quais dívidas do MEI podem ser incluídas?

O texto aprovado abrange créditos federais de responsabilidade do MEI até a data de corte, inclusive os inscritos na Dívida Ativa da União e os que ainda não chegaram a essa etapa. A estimativa de R$ 12,57 bilhões e 3,6 milhões de possíveis beneficiários refere-se às dívidas inscritas na Dívida Ativa, não a todo tipo de débito do empreendedor.

Preciso parar de pagar o DAS enquanto aguardo?

Não. A proposta não autoriza interromper o pagamento do DAS nem altera as regras enquanto não houver norma vigente. Oriente o cliente a manter as obrigações atuais em dia e a acompanhar a publicação da lei. Se aprovada nos termos previstos, a manutenção do benefício dependerá das contribuições pagas nos seis meses seguintes à vigência.

MEI com ação judicial precisa fazer algo?

Sim, a proposta prevê uma providência específica para quem discute judicialmente os débitos: pedir a desistência da ação e renunciar aos pedidos feitos na Justiça. O Senado também informa que será necessário apresentar requerimento e comprovar essas medidas. O contador deve aguardar a norma publicada para confirmar documentos e procedimentos.

O que o contador deve fazer agora?

Comece identificando clientes com débitos federais até 13 de outubro de 2026 e separando os inscritos na Dívida Ativa dos ainda pendentes nos canais da Receita. Depois, registre a situação judicial, acompanhe a sanção e programe alertas de vencimento. Não prometa cancelamento antes da vigência nem recomende suspender pagamentos atuais.

Reforma Tributária: como automatizar a rotina contábil

A Reforma Tributária exige que escritórios contábeis e áreas financeiras adaptem cadastros, documentos e conferências, não apenas troquem uma tabela de impostos. Como a transição começa antes de 2027 e segue por vários anos, a automação ajuda a organizar dados e reduzir retrabalho, sem substituir a análise profissional.

Pontos-chave para preparar a operação

  • Em 2026, empresas já ajustam documentos e sistemas para a transição.
  • Em 2027, PIS e Cofins dão lugar à CBS, e começa a vigência do Imposto Seletivo.
  • O IBS substitui ICMS e ISS gradualmente, com transição até 2033.
  • Automatizar cadastros, conferências e alertas ajuda a equipe a agir com mais controle.

A mudança começa em 2026, mas não termina em 2027

O novo modelo será implantado por etapas. Em 2026 ocorre o período de teste; a partir de 2027, PIS e Cofins são extintos e a CBS entra em vigor. Além disso, passa a valer o Imposto Seletivo, enquanto as alíquotas do IPI são reduzidas a zero, salvo exceções ligadas à Zona Franca de Manaus.

Já o IBS substitui ICMS e ISS de forma gradual entre 2029 e 2032, e o modelo integral está previsto para 2033. Portanto, sistemas contábeis e fiscais precisarão conviver com regras antigas e novas durante a transição.

O período de adaptação já está em andamento: em dados atualizados em 8 de outubro de 2026, a Receita Federal informou que 86% dos documentos fiscais emitidos por empresas obrigadas nos 30 dias anteriores traziam destaque da CBS. O dado reforça que a preparação de sistemas e processos não deve ficar para depois.

Empresas e regimes precisam revisar dados e decisões

A mudança alcança mais do que o cálculo do tributo. Empresas precisam verificar cadastros de produtos e serviços, documentos fiscais, integração entre ERP e financeiro, regras de apuração e informações usadas para analisar créditos. Além disso, diferenças entre os dados do fornecedor, da nota e do sistema podem gerar correções manuais e atrasos.

O Simples Nacional também exige atenção. Empresas do regime podem avaliar a opção pelo recolhimento regular de IBS e CBS, conforme as regras aplicáveis. Para a opção referente ao primeiro semestre de 2027, o prazo informado pela Receita Federal vai até 30 de outubro de 2026. Portanto, é importante simular cenários com apoio contábil antes de decidir.

Para o consumidor, a reforma muda a forma de apresentar e organizar a tributação sobre o consumo. Contudo, o efeito nos preços pode variar conforme o setor, a cadeia de fornecedores e as características de cada operação. Por isso, a automação deve melhorar a qualidade das informações, não prometer uma redução automática de preços.

Automação reduz tarefas repetitivas e destaca exceções

A automação é mais útil quando prepara o trabalho e sinaliza o que precisa de decisão humana. Por exemplo, um colaborador digital pode importar dados de documentos, comparar campos com o cadastro da empresa, identificar informações ausentes e encaminhar divergências para revisão. Assim, a equipe concentra sua atenção nos casos que exigem interpretação.

Equipe contábil revisando dados fiscais e documentos digitais em colaboração

Um fluxo bem desenhado mantém etapas claras: captura dos dados, validação, registro e tratamento de exceções. Além disso, guardar evidências das conferências facilita a rastreabilidade e a revisão dos procedimentos. A decisão sobre classificação fiscal e tratamento de casos incomuns continua com o profissional responsável.

A Robolabs desenvolve colaboradores digitais personalizados para automatizar processos repetitivos de escritórios contábeis e áreas financeiras, com mensalidade fixa e sem custo de implantação. Dessa forma, cada operação pode começar pelo processo mais recorrente e evoluir conforme as necessidades da equipe.

Como começar a preparar a automação contábil

  1. Mapeie rotinas afetadas, como entrada de documentos, cadastros, conciliação e apuração.
  2. Identifique onde há retrabalho, erros frequentes ou dependência de planilhas isoladas.
  3. Padronize os dados e defina critérios para separar situações regulares de exceções.
  4. Teste a automação com acompanhamento humano e revise as regras sempre que houver mudança normativa.

Assim, a Reforma Tributária deixa de ser apenas uma demanda de atualização de sistema e se torna uma oportunidade para melhorar processos. Quanto mais confiáveis forem os dados e mais claras as regras de revisão, mais tempo a equipe terá para orientar empresas e apoiar decisões.

Perguntas frequentes

O que muda na contabilidade com a Reforma Tributária?

A Reforma Tributária muda a apuração de tributos sobre consumo, os documentos fiscais e os dados necessários para calcular impostos e créditos. Em 2027, PIS e Cofins dão lugar à CBS, enquanto o IBS começa uma transição gradual. Por isso, escritórios contábeis precisam revisar cadastros, sistemas e rotinas de conferência.

O que muda na contabilidade em 2027?

Em 2027, começa a cobrança da CBS e termina a cobrança de PIS e Cofins. O Imposto Seletivo também entra em vigor, enquanto o IBS segue em fase inicial. Já a substituição gradual de ICMS e ISS pelo IBS ocorre de 2029 a 2032, com o novo modelo integral previsto para 2033.

O que é automação tributária?

Automação tributária é o uso de sistemas e rotinas automatizadas para organizar dados fiscais, processar documentos, conferir informações e apoiar cálculos. Ela reduz tarefas repetitivas, mas não elimina a revisão profissional. Portanto, regras fiscais, exceções e decisões que dependem de interpretação devem continuar sob responsabilidade de pessoas qualificadas.

Como posso automatizar os lançamentos contábeis?

Comece identificando lançamentos frequentes e definindo quais dados devem ser capturados, conferidos e registrados. Depois, padronize cadastros e estabeleça regras para separar casos regulares de exceções. Assim, uma automação pode preparar os registros para revisão, enquanto a equipe contábil valida inconsistências e trata situações que exigem análise.

ReOps na emissão de NFS-e: impactos e preparação

O Relatório de Operações de Consumo (ReOps) poderá permitir que plataformas digitais enviem, por API, lotes de operações individualizadas para a emissão de NFS-e. Para escritórios contábeis e equipes financeiras, a mudança pode reduzir tarefas repetitivas em grandes volumes, mas não elimina obrigações fiscais nem a emissão dos documentos correspondentes.

O impacto prático está em organizar, validar e conciliar dados em escala. Portanto, a preparação pode começar antes da definição de todos os detalhes técnicos, desde que a empresa não trate o modelo anunciado como regra já implantada.

O que muda com o envio em lote

  • O ReOps é uma alternativa opcional de transmissão de informações.
  • O lote contém operações individualizadas, não apenas um total agregado.
  • A administração tributária valida os dados e gera os documentos fiscais correspondentes.
  • A NFS-e e as obrigações fiscais aplicáveis continuam existindo.

Como o fluxo previsto deve funcionar

A plataforma organiza os registros de cada operação e os encaminha em lote por uma interface de programação de aplicações, ou API. Em seguida, a administração tributária valida as informações, separa as operações e gera e assina os documentos fiscais correspondentes.

Assim, o ganho esperado não é transformar várias transações em uma única nota. É evitar que cada plataforma precise executar, por conta própria, todo o processamento necessário para gerar cada documento. Para os times contábeis, isso pode deslocar parte do esforço para a qualidade dos dados de origem e a conciliação dos resultados.

Equipe contábil revisa um lote de operações digitais em fluxo de validação para emissão fiscal.

Por que as plataformas digitais podem se beneficiar

Esse modelo considera características que tornam a emissão individual trabalhosa: muitas transações de baixo valor, vários participantes em uma mesma operação e mudanças posteriores à contratação. Além disso, processar cada registro separadamente pode elevar custos, ampliar o tempo de execução e criar mais pontos de falha.

O relatório também deverá contemplar informações sobre operações de intermediação realizadas pelas plataformas, conforme a previsão do artigo 22, parágrafo 5º, da Lei Complementar 214/2025. Por isso, empresas e escritórios precisarão entender como esses dados se relacionam com seus registros operacionais e fiscais.

O que já foi anunciado e o que ainda precisa de definição

O desenho geral prevê envio por API, validação dos dados e geração dos documentos pela administração tributária. Contudo, os detalhes técnicos por segmento, o tratamento de cancelamentos, erros e correções, além do início dos testes com empresas, dependem de definições próprias.

A notícia de origem mencionava janeiro de 2027 como marco de adaptação. Isso não significa que toda a reforma tributária comece nessa data nem confirma, por si só, quando o ReOps estará disponível. Em 15 de outubro de 2026, o cronograma oficial consultado já listava a NFS-e para plataformas com marcos em 1º de setembro e 1º de dezembro de 2026; essa referência de calendário não detalha as regras operacionais do ReOps.

Também não trate a expectativa de publicação em outubro citada na notícia como prazo vigente: o relato não informa o ano. Portanto, acompanhe os atos e especificações oficiais antes de fixar datas internas de implantação.

Como escritórios contábeis podem se preparar

  1. Mapeie os tipos de operação, participantes e etapas em que os dados são registrados.
  2. Revise cadastros e identifique campos ausentes, inconsistentes ou duplicados.
  3. Avalie integrações entre plataformas, sistemas financeiros e ferramentas contábeis.
  4. Defina controles para conciliar operações enviadas, documentos gerados e ajustes posteriores.
  5. Acompanhe as especificações oficiais antes de automatizar regras ainda não publicadas.

Com essas frentes organizadas, equipes podem reduzir retrabalho sem presumir dispensa de controles fiscais. Além disso, automações personalizadas, como as desenvolvidas pela Robolabs, podem apoiar tarefas repetitivas de coleta, conferência e conciliação, liberando profissionais para análises e atendimento consultivo.

Perguntas frequentes

O ReOps substitui a NFS-e?

Não. O ReOps é uma opção para transmitir informações que permitem à administração tributária gerar os documentos fiscais correspondentes. A NFS-e continua sendo o documento fiscal, e as obrigações aplicáveis permanecem. Portanto, usar o relatório não significa deixar de documentar ou informar as operações exigidas.

Enviar operações em lote significa emitir uma única NFS-e?

Não. O lote reúne operações individualizadas para transmissão por API, mas isso não significa que várias transações serão convertidas em uma única nota. Conforme o fluxo anunciado, a administração tributária valida e separa os dados, depois gera e assina os documentos fiscais correspondentes a cada operação.

A reforma tributária começa toda em janeiro de 2027?

Não. Janeiro de 2027 aparece no relato como marco de adaptação relacionado à reforma tributária, mas não deve ser interpretado como a data de início de toda a reforma ou como prazo confirmado para o ReOps. O cronograma oficial consultado apresenta marcos próprios para a NFS-e destinada a plataformas digitais.

Como um escritório contábil pode se preparar para o ReOps?

Escritórios contábeis podem começar mapeando os tipos de operação e os dados disponíveis, revisando cadastros e avaliando integrações. Além disso, vale desenhar controles de conciliação e acompanhar as especificações oficiais. Esses passos ajudam a preparar sistemas e equipes sem presumir quais campos ou procedimentos técnicos serão exigidos.