ReOps na emissão de NFS-e: impactos e preparação
O Relatório de Operações de Consumo (ReOps) poderá permitir que plataformas digitais enviem, por API, lotes de operações individualizadas para a emissão de NFS-e. Para escritórios contábeis e equipes financeiras, a mudança pode reduzir tarefas repetitivas em grandes volumes, mas não elimina obrigações fiscais nem a emissão dos documentos correspondentes.
O impacto prático está em organizar, validar e conciliar dados em escala. Portanto, a preparação pode começar antes da definição de todos os detalhes técnicos, desde que a empresa não trate o modelo anunciado como regra já implantada.
O que muda com o envio em lote
- O ReOps é uma alternativa opcional de transmissão de informações.
- O lote contém operações individualizadas, não apenas um total agregado.
- A administração tributária valida os dados e gera os documentos fiscais correspondentes.
- A NFS-e e as obrigações fiscais aplicáveis continuam existindo.
Como o fluxo previsto deve funcionar
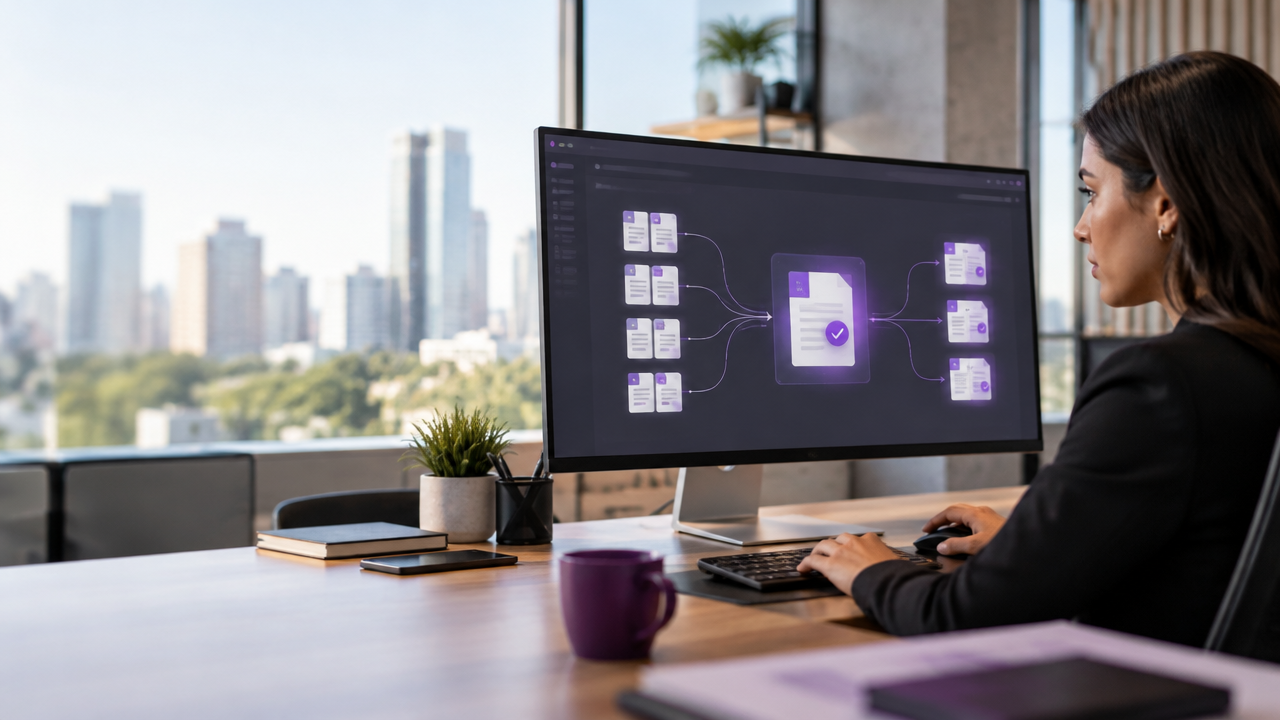
A plataforma organiza os registros de cada operação e os encaminha em lote por uma interface de programação de aplicações, ou API. Em seguida, a administração tributária valida as informações, separa as operações e gera e assina os documentos fiscais correspondentes.
Assim, o ganho esperado não é transformar várias transações em uma única nota. É evitar que cada plataforma precise executar, por conta própria, todo o processamento necessário para gerar cada documento. Para os times contábeis, isso pode deslocar parte do esforço para a qualidade dos dados de origem e a conciliação dos resultados.
Por que as plataformas digitais podem se beneficiar
Esse modelo considera características que tornam a emissão individual trabalhosa: muitas transações de baixo valor, vários participantes em uma mesma operação e mudanças posteriores à contratação. Além disso, processar cada registro separadamente pode elevar custos, ampliar o tempo de execução e criar mais pontos de falha.
O relatório também deverá contemplar informações sobre operações de intermediação realizadas pelas plataformas, conforme a previsão do artigo 22, parágrafo 5º, da Lei Complementar 214/2025. Por isso, empresas e escritórios precisarão entender como esses dados se relacionam com seus registros operacionais e fiscais.
O que já foi anunciado e o que ainda precisa de definição
O desenho geral prevê envio por API, validação dos dados e geração dos documentos pela administração tributária. Contudo, os detalhes técnicos por segmento, o tratamento de cancelamentos, erros e correções, além do início dos testes com empresas, dependem de definições próprias.
A notícia de origem mencionava janeiro de 2027 como marco de adaptação. Isso não significa que toda a reforma tributária comece nessa data nem confirma, por si só, quando o ReOps estará disponível. Em 15 de outubro de 2026, o cronograma oficial consultado já listava a NFS-e para plataformas com marcos em 1º de setembro e 1º de dezembro de 2026; essa referência de calendário não detalha as regras operacionais do ReOps.
Também não trate a expectativa de publicação em outubro citada na notícia como prazo vigente: o relato não informa o ano. Portanto, acompanhe os atos e especificações oficiais antes de fixar datas internas de implantação.
Como escritórios contábeis podem se preparar
- Mapeie os tipos de operação, participantes e etapas em que os dados são registrados.
- Revise cadastros e identifique campos ausentes, inconsistentes ou duplicados.
- Avalie integrações entre plataformas, sistemas financeiros e ferramentas contábeis.
- Defina controles para conciliar operações enviadas, documentos gerados e ajustes posteriores.
- Acompanhe as especificações oficiais antes de automatizar regras ainda não publicadas.
Com essas frentes organizadas, equipes podem reduzir retrabalho sem presumir dispensa de controles fiscais. Além disso, automações personalizadas, como as desenvolvidas pela Robolabs, podem apoiar tarefas repetitivas de coleta, conferência e conciliação, liberando profissionais para análises e atendimento consultivo.
Perguntas frequentes
O ReOps substitui a NFS-e?
Não. O ReOps é uma opção para transmitir informações que permitem à administração tributária gerar os documentos fiscais correspondentes. A NFS-e continua sendo o documento fiscal, e as obrigações aplicáveis permanecem. Portanto, usar o relatório não significa deixar de documentar ou informar as operações exigidas.
Enviar operações em lote significa emitir uma única NFS-e?
Não. O lote reúne operações individualizadas para transmissão por API, mas isso não significa que várias transações serão convertidas em uma única nota. Conforme o fluxo anunciado, a administração tributária valida e separa os dados, depois gera e assina os documentos fiscais correspondentes a cada operação.
A reforma tributária começa toda em janeiro de 2027?
Não. Janeiro de 2027 aparece no relato como marco de adaptação relacionado à reforma tributária, mas não deve ser interpretado como a data de início de toda a reforma ou como prazo confirmado para o ReOps. O cronograma oficial consultado apresenta marcos próprios para a NFS-e destinada a plataformas digitais.
Como um escritório contábil pode se preparar para o ReOps?
Escritórios contábeis podem começar mapeando os tipos de operação e os dados disponíveis, revisando cadastros e avaliando integrações. Além disso, vale desenhar controles de conciliação e acompanhar as especificações oficiais. Esses passos ajudam a preparar sistemas e equipes sem presumir quais campos ou procedimentos técnicos serão exigidos.