IA na retaguarda contábil: processos com controle humano

A IA na retaguarda contábil pode fazer mais do que responder perguntas: ela também pode apoiar a execução de processos internos. Para escritórios contábeis e áreas financeiras, o valor está em automatizar etapas repetitivas e reservar às pessoas a análise, o julgamento e as decisões estratégicas. Isso exige controles claros, não autonomia irrestrita.

O que muda quando a IA passa da resposta à execução?

  • Em vez de apenas resumir dados, a tecnologia pode apoiar fluxos de trabalho dentro dos sistemas da empresa.
  • RPA e agentes de IA têm funções diferentes e podem se complementar.
  • Permissões, aprovações e auditoria precisam acompanhar qualquer ação automatizada.
  • Um processo bem delimitado permite medir resultados antes de expandir a automação.

Como a IA pode apoiar um fluxo contábil?

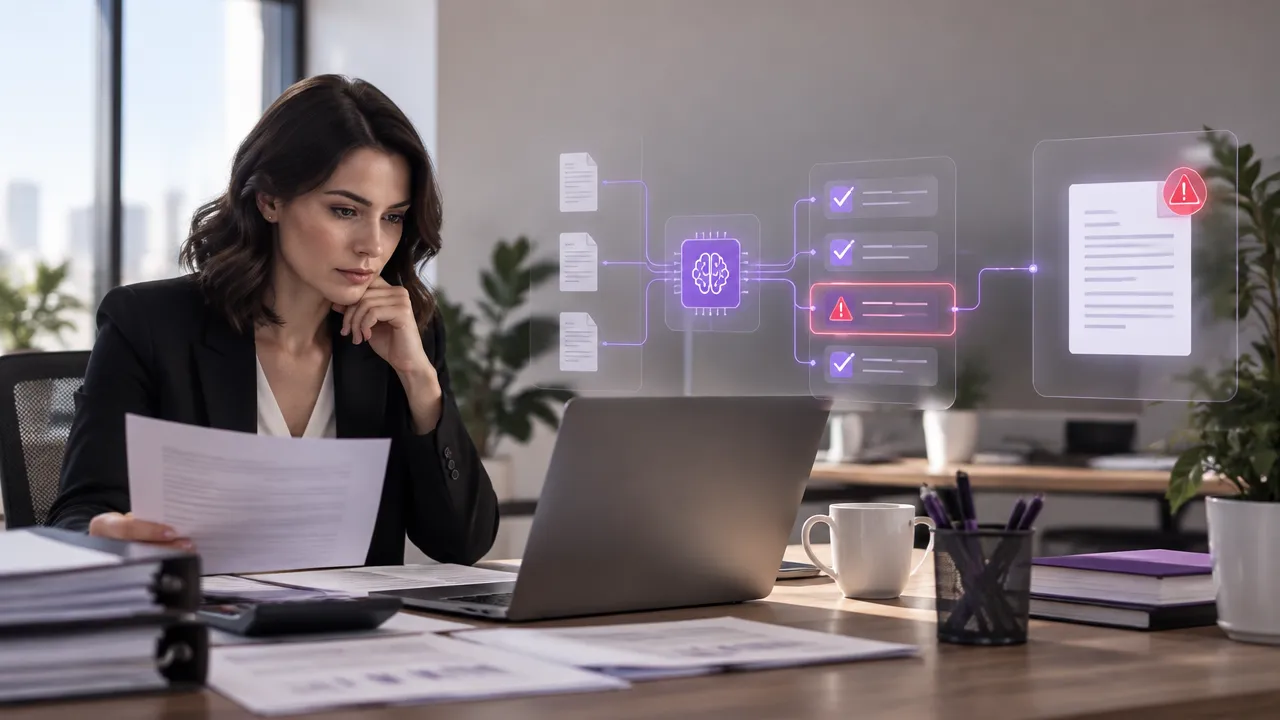
Um agente pode organizar etapas que hoje dependem de documentos e dados espalhados. Por exemplo, ao receber documentos fiscais, ele pode identificar informações, apontar inconsistências e apoiar a conciliação. Em seguida, pode preparar lançamentos e encaminhar divergências para aprovação humana.

Esse fluxo não significa que a tecnologia deva decidir tudo. Pelo contrário, regras e limites definem o que ela pode preparar e quando precisa interromper o processo. Assim, a equipe revisa exceções relevantes em vez de conferir manualmente cada dado desde o início.
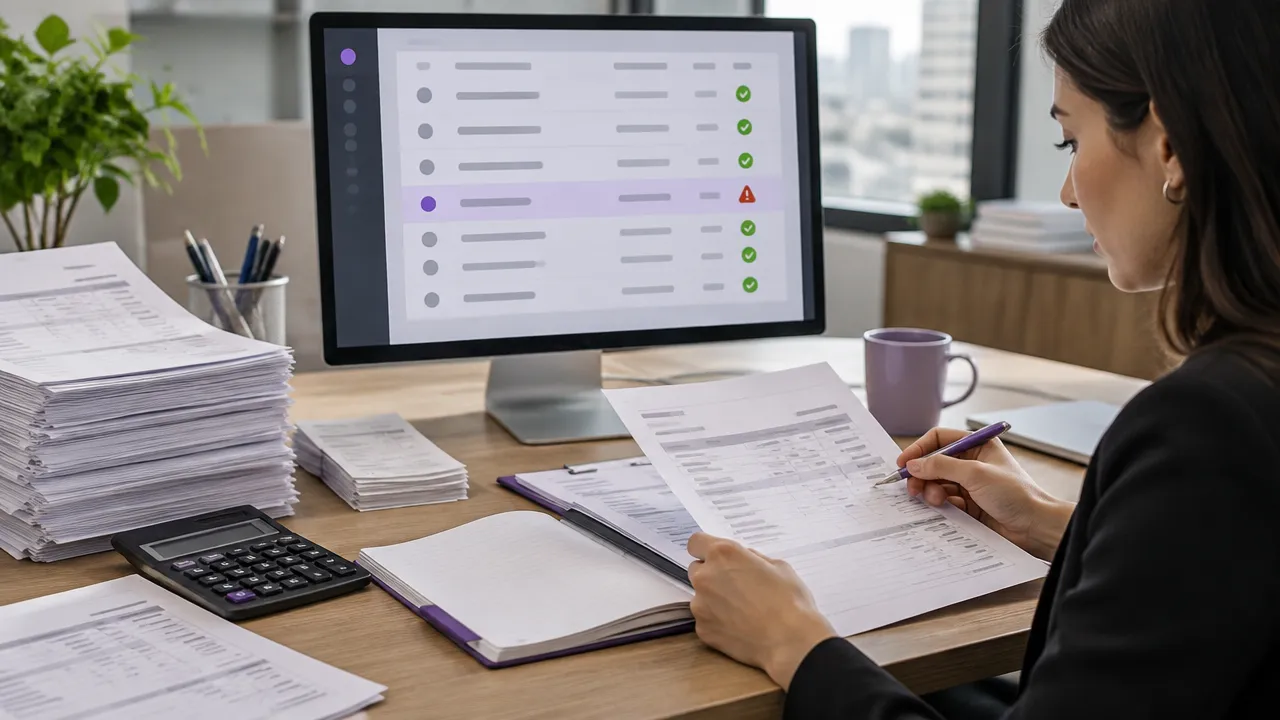
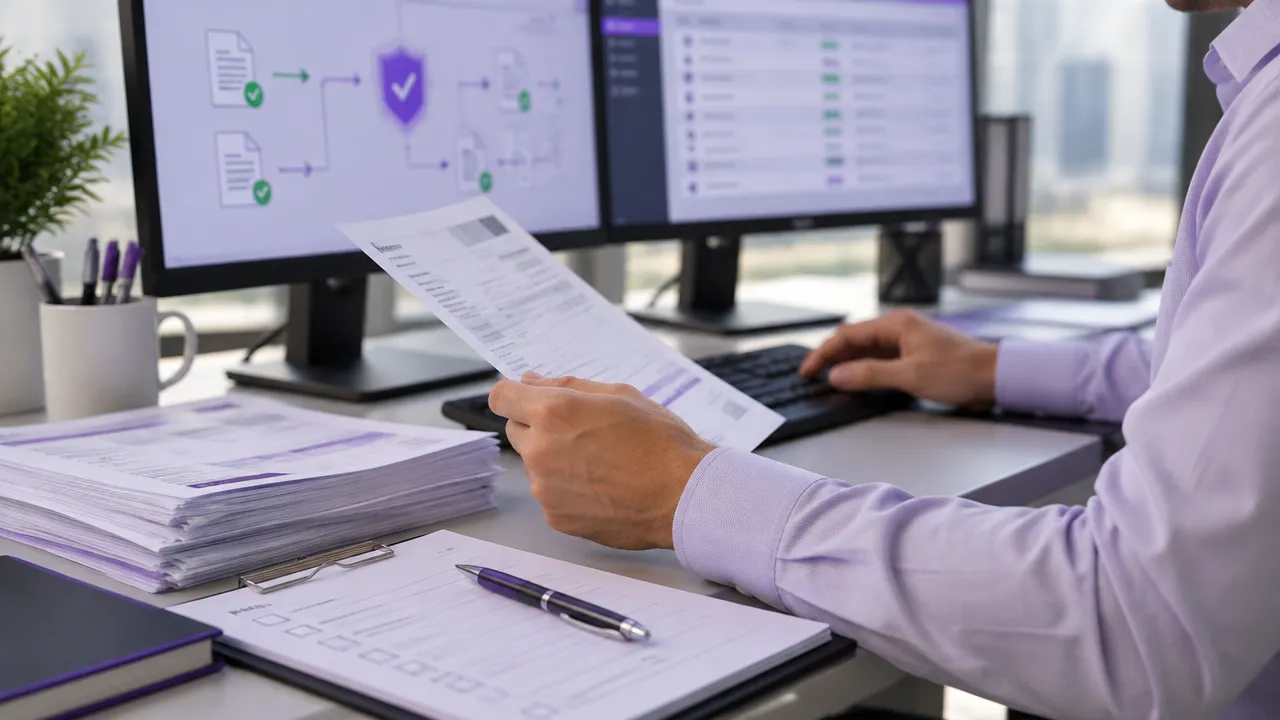
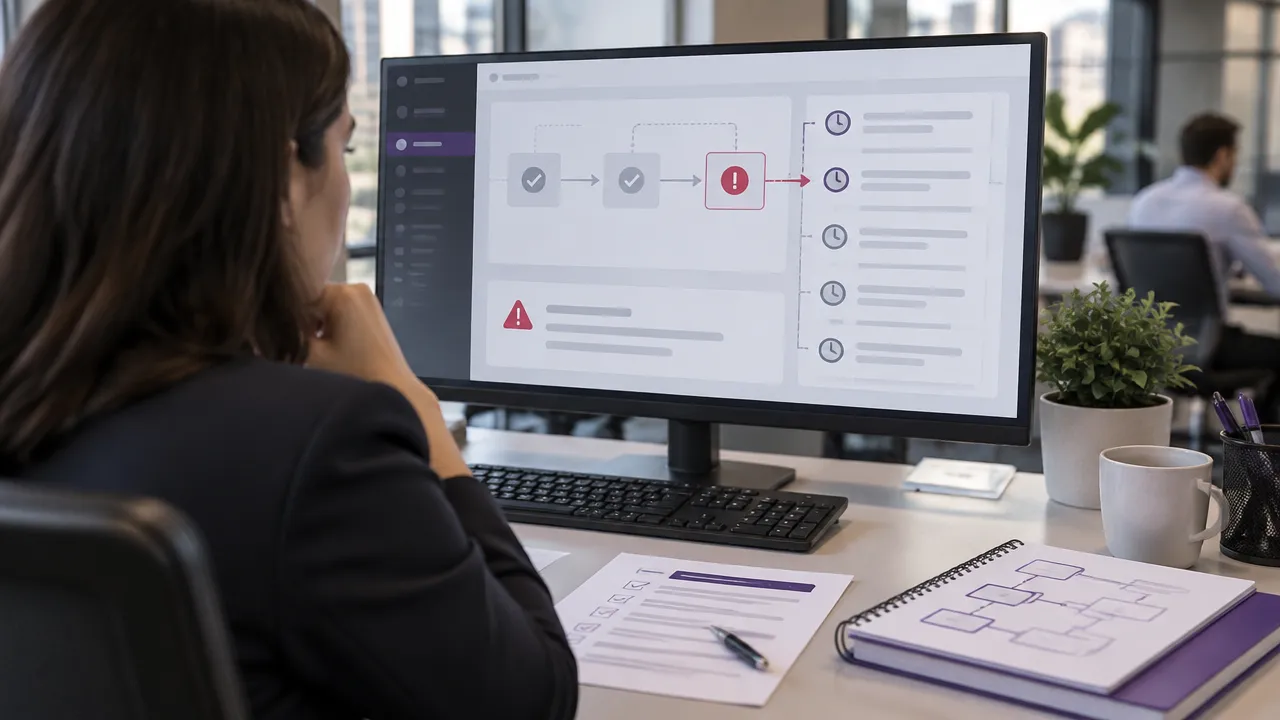
Fluxo contábil assistido por tecnologia, da entrada de documentos à revisão humana de uma inconsistência.

RPA e agentes de IA cumprem papéis diferentes

RPA é adequado para tarefas repetitivas com regras definidas, como copiar dados entre sistemas ou encaminhar arquivos. Já agentes de IA podem interpretar informações menos padronizadas e sugerir próximos passos dentro de limites estabelecidos. Portanto, não são alternativas excludentes.

Uma combinação possível é usar IA para interpretar documentos e sinalizar uma divergência, enquanto um RPA executa etapas previsíveis, como registrar dados já validados. Ainda assim, recomendar uma operação não equivale a ter autorização para executá-la. A autorização deve vir dos controles e responsáveis definidos pela empresa.

Quais controles protegem processos financeiros automatizados?

Quanto maior o impacto de uma ação, mais importante é controlar quem ou o que pode executá-la. Um erro em um processo ligado ao ERP, às contas a pagar ou às obrigações fiscais pode gerar consequências além de uma resposta incorreta.

  • Permissões mínimas: conceda acesso somente aos dados e ações necessários.
  • Segregação de funções: separe preparação, aprovação e execução quando aplicável.
  • Trilhas de auditoria: registre entradas, decisões, alterações e aprovações.
  • Validação e limites: confira resultados e estabeleça tetos para ações ou transações.
  • Interrupção e recuperação: defina como pausar o fluxo e corrigir falhas.

Além disso, determine quais exceções exigem aprovação humana e quem é responsável por ela. Desse modo, a automação opera dentro de uma governança verificável.

Como começar sem automatizar além do necessário?

Comece por uma rotina delimitada, com volume recorrente e regras que a equipe consiga explicar. Mapeie as etapas, as exceções e os pontos de aprovação. Depois, escolha responsáveis e acompanhe três indicadores: tempo economizado, retrabalho e qualidade do resultado.

Essa abordagem combina com a proposta da Robolabs: libertar profissionais de tarefas mecânicas por meio de colaboradores digitais personalizados. O primeiro passo, porém, é entender o processo e seus controles. Assim, a tecnologia apoia o trabalho humano sem substituir o julgamento que depende de contexto e responsabilidade.

Perguntas frequentes

A IA pode executar processos contábeis sem supervisão humana?

Sim. A IA pode identificar padrões em documentos, apontar divergências, cruzar informações e preparar etapas de um processo contábil. Contudo, ações com impacto financeiro ou regulatório devem seguir permissões, limites e aprovações definidos pela empresa. O sistema pode recomendar uma operação sem ter autorização para executá-la.

Qual é a diferença entre RPA e agentes de IA na contabilidade?

RPA automatiza etapas repetitivas que seguem regras claras, como transferir dados entre sistemas ou organizar arquivos. Já um agente de IA pode interpretar informações menos padronizadas e apoiar decisões dentro de limites estabelecidos. Na prática, as tecnologias podem trabalhar juntas: a IA interpreta e o RPA executa tarefas previsíveis.

Quais controles são necessários para usar agentes de IA no financeiro?

Defina permissões mínimas, segregue funções e mantenha trilhas de auditoria que registrem decisões e ações. Além disso, valide resultados, estabeleça limites de transação e determine quem aprova exceções. Inclua também mecanismos para interromper o fluxo e recuperar dados ou etapas quando houver erro ou comportamento inesperado.

Como começar a aplicar IA no backoffice contábil?

Escolha uma rotina delimitada, documente suas regras e exceções e indique quem responde por cada aprovação. Depois, teste o fluxo com supervisão e compare o tempo economizado, o retrabalho e a qualidade dos resultados. Assim, a equipe avalia o valor da automação antes de ampliar seu escopo.
Créditos no Simples: impactos de IBS e CBS em 2027

Os créditos de IBS e CBS em compras de fornecedores do Simples Nacional podem alterar o custo líquido, a margem e a negociação entre empresas. Para escritórios contábeis e equipes financeiras, o primeiro passo é comparar o valor efetivamente creditável em cada modelo, sem presumir que toda compra gera o mesmo benefício.

Pontos-chave para proteger custos e margens

  • Com IBS e CBS dentro do DAS, o crédito do comprador no regime regular corresponde aos valores desses tributos devidos pelo fornecedor no Simples, conforme a lei.
  • O fornecedor pode optar por apurar IBS e CBS pelo regime regular e manter os demais tributos no Simples.
  • O crédito não é automático: depende das regras aplicáveis à operação e dos requisitos legais.
  • A CBS começa em 2027; a transição do IBS ocorre gradualmente, portanto não se deve tratar a reforma como uma mudança simultânea de todos os tributos.

A CBS começa em 2027, enquanto o IBS terá transição gradual

Em 2027, a CBS substitui PIS e Cofins. Já o IBS inicia sua trajetória de transição e substituirá gradualmente ICMS e ISS, com mudanças distribuídas até 2033. Assim, compras e projeções para 2027 exigem atenção específica à CBS e ao modelo escolhido para o IBS, sem antecipar como concluída toda a reforma.

Além disso, os créditos atuais de PIS e Cofins não devem ser transportados automaticamente para o novo sistema. Os percentuais de 3,65% e 9,25% aparecem em contextos distintos de apuração desses tributos, mas não são créditos universais para qualquer compra. O direito depende do regime aplicável, da operação e dos critérios legais.

Dois modelos de recolhimento produzem efeitos diferentes

A LC nº 214/2025, com alterações da LC nº 227/2026, prevê dois caminhos para IBS e CBS nas empresas do Simples. Em ambos, o contador precisa verificar a documentação e as condições de creditamento antes de projetar o custo para o comprador.

Modelo do fornecedor Efeito para o comprador no regime regular Ponto de atenção
IBS e CBS dentro do DAS Crédito limitado aos valores de IBS e CBS devidos pelo fornecedor por meio do Simples. O valor pode ser menor que o esperado pelo comprador.
IBS e CBS pelo regime regular Crédito conforme as regras do regime regular e os requisitos legais da operação. O fornecedor deve comparar carga, créditos próprios, custos administrativos e perfil dos clientes.

Essa análise não se resume a identificar se o comprador está no Lucro Real ou no Lucro Presumido. O enquadramento e o direito ao crédito dependem das regras de IBS e CBS e das características concretas da aquisição.

Compare o preço de compra com o custo líquido

Considere uma compra hipotética de R$ 10.000, com a mesma cotação nos dois cenários. Suponha que os documentos e a apuração reconheçam R$ 220 de crédito no modelo dentro do DAS e R$ 1.000 no modelo regular. Esses valores são apenas premissas ilustrativas, não alíquotas ou previsões de crédito futuro.

Cenário hipotético Preço Crédito considerado Custo líquido
Tributos dentro do DAS R$ 10.000 R$ 220 R$ 9.780
IBS e CBS no regime regular R$ 10.000 R$ 1.000 R$ 9.000

Na prática, o fornecedor pode alterar o preço, e o comprador só deve descontar créditos permitidos para aquela operação. Portanto, simule também mudanças de preço, insumos sem crédito e efeitos sobre a margem antes de renegociar.

Documentos e calculadora representam a comparação de créditos fiscais em dois modelos de recolhimento

Mapeie fornecedores antes de revisar contratos

Uma análise útil começa com os dados da carteira e termina em decisões comerciais documentadas. Para isso, organize o trabalho em etapas:

  1. Mapeie fornecedores do Simples, valores comprados, tipos de operação e documentos fiscais recebidos.
  2. Identifique o regime dos clientes e verifique quais aquisições podem gerar crédito, sem presumir o direito apenas pelo regime de apuração.
  3. Compare a carga tributária e os créditos sobre insumos nos dois modelos disponíveis ao fornecedor.
  4. Simule custo líquido, preços de venda e margens em diferentes combinações de crédito e preço.
  5. Revise contratos, cadastros e sistemas fiscais para registrar o modelo escolhido e conferir os dados da operação.

Afinal com esses resultados, o escritório contábil pode orientar negociações com base no custo efetivo, e não apenas no preço de tabela. Também reduz o risco de manter planilhas e cadastros que já não refletem as regras aplicáveis.

O prazo da opção termina em 30 de outubro de 2026

Em 29 de outubro de 2026, a Receita Federal informa que a opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027 pode ser feita até 30 de outubro de 2026. A escolha é facultativa: quem não optar mantém esses tributos no recolhimento unificado do Simples durante aquele semestre.

Portanto, como o prazo está próximo, contadores que atendem empresas fornecedoras devem confirmar a decisão com cada cliente e registrar os efeitos esperados. A análise deve considerar tanto os compradores empresariais quanto os custos e créditos da própria empresa optante.

Colaboradores digitais organizam dados para a análise contábil

Colaboradores digitais personalizados da Robolabs podem apoiar a coleta de dados de fornecedores, conferências de documentos, conciliações e preparação de informações para simulações. Enfim, dessa forma, a equipe reduz tarefas repetitivas e direciona mais tempo à análise de margens, à revisão de cenários e à orientação estratégica dos clientes.

Perguntas frequentes

O fornecedor do Simples gera crédito de IBS e CBS ao comprador?

Pode gerar, mas o valor depende do modelo escolhido pelo fornecedor e das regras aplicáveis à operação. Com IBS e CBS dentro do Simples, o crédito do comprador no regime regular fica limitado aos valores desses tributos devidos por meio do regime. Pelo modelo regular, aplicam-se os requisitos legais de creditamento.

Como calcular o custo líquido de uma compra?

Subtraia do preço de compra apenas o crédito que a operação efetivamente permite apropriar. Por exemplo, em uma compra hipotética de R$ 10.000, um crédito reconhecido de R$ 220 resulta em custo líquido de R$ 9.780. Confirme documentos fiscais, elegibilidade e condições legais antes de usar o cálculo na margem.

3,65% ou 9,25% dão crédito automático?

Certamente não. Os percentuais de 3,65% e 9,25% estão associados a contextos distintos de PIS e Cofins e não representam créditos automáticos sobre qualquer aquisição. O direito depende do regime aplicável, da natureza e destinação da compra e das condições previstas na legislação vigente.

A opção pelo regime regular é obrigatória e qual é o prazo?

Não, a opção por apurar IBS e CBS pelo regime regular é facultativa. Em 29 de outubro de 2026, a Receita Federal informa que o prazo para escolher esse modelo no primeiro semestre de 2027 termina em 30 de outubro de 2026. Sem opção, os tributos permanecem no Simples nesse período.

Transição tributária: prepare sistemas e contratos

Preparar-se para a transição tributária exige separar reivindicações setoriais, ajustes técnicos e mudanças legais aprovadas. Para escritórios contábeis e equipes financeiras, essa distinção evita alterar sistemas com base em notícias sobre pedidos de adiamento. O foco deve ser acompanhar atos oficiais e testar processos que já têm impacto operacional.

Pontos essenciais para orientar a preparação

  • Um pedido de mais prazo não muda, por si só, o calendário legal.
  • Uma mudança em leiaute ou validação pode afetar documentos específicos, sem adiar toda a reforma.
  • Contratos de obras exigem análise própria de custos e equilíbrio econômico-financeiro.
  • Mapeamento, testes e registro de mudanças ajudam a reduzir retrabalho.

Pedido de adiamento não altera automaticamente a lei

Entidades podem solicitar mais tempo, mas a reivindicação não equivale a uma mudança aprovada. O material de origem relata manifestações de representantes da construção e do setor imobiliário em favor de prazo maior, além de pedidos por especificações técnicas antecipadas e proteção durante períodos de indefinição.

Na infraestrutura, a preocupação envolve os efeitos da tributação sobre contratos existentes e futuros, incluindo custos e equilíbrio econômico-financeiro das obras. Portanto, equipes contábeis devem classificar cada informação: reivindicação, ato técnico formalizado ou alteração legal aprovada. Só a última categoria muda as regras legais aplicáveis.

Imóveis e obras enfrentam desafios operacionais e contratuais

A NF-e ABI, documento fiscal relacionado à alienação de bens imóveis, exige preparação de processos, cadastros e sistemas. O setor imobiliário precisa entender como essa emissão se encaixa nas operações de venda e nos fluxos de documentos já usados pelas empresas.

Já em contratos de infraestrutura, uma alteração tributária pode afetar premissas de preço e custos. Por isso, contabilidade e financeiro devem organizar os contratos impactados e encaminhar dúvidas sobre reequilíbrio para análise especializada, sem assumir que um pedido setorial resolveu a questão.

Equipe financeira e técnica analisa contratos e custos de uma obra de infraestrutura

O calendário atual distingue a regra geral dos ajustes técnicos

A notícia de origem menciona um anúncio em 27 de outubro, mas não informa o ano. Assim, essa referência não deve ser tratada como prazo vigente. Em 28 de outubro de 2026, o cronograma oficial prevê a obrigatoriedade da NF-e ABI a partir de 1º de dezembro de 2026; a transição geral segue etapas até a vigência integral do novo modelo em 2033.

Também é necessário distinguir a publicação de leiautes e o início de validações. A Receita Federal e o Comitê Gestor do IBS esclareceram que o adiamento de validações de documentos como NF-e, NFC-e e CT-e não suspende a obrigação de prestar informações sobre CBS e IBS, nem representa adiamento geral da reforma.

Prepare sistemas e rotinas com uma lista verificável

Uma preparação eficaz transforma cada atualização oficial em tarefas rastreáveis. Além disso, testes antecipados ajudam a encontrar falhas em cadastros, integrações e emissão antes que elas interrompam a operação.

  • Mapeie rotinas, operações e documentos fiscais afetados.
  • Acompanhe atos oficiais, leiautes e notas técnicas aplicáveis a cada documento.
  • Revise integrações entre sistemas contábeis, fiscais, financeiros e emissores.
  • Teste cenários reais, incluindo rejeições, contingências e correções.
  • Registre a versão da regra, a data da mudança, os testes e os responsáveis.
  • Encaminhe dúvidas sobre cláusulas, preços e reequilíbrio contratual para análise especializada.

Analista confere documentos fiscais e integrações entre sistemas em um escritório

Automação apoia conferências, mas não substitui a análise profissional

Colaboradores digitais personalizados da Robolabs podem apoiar tarefas repetitivas, como conferir documentos, comparar informações entre sistemas, acompanhar pendências e registrar alterações. Desse modo, a equipe ganha visibilidade sobre o que mudou e pode dedicar menos tempo a verificações manuais.

A automação, contudo, não deve interpretar a legislação nem decidir o tratamento de um contrato. Essas responsabilidades permanecem com contadores, profissionais tributários e especialistas jurídicos. O objetivo é libertar a equipe do trabalho mecânico para que ela se concentre em análise e decisão.

Perguntas frequentes

Pedidos de adiamento feitos por entidades mudam o calendário da reforma?

Não. Um pedido feito por associações ou representantes setoriais expressa uma reivindicação, mas não altera sozinho o calendário legal. Para mudar obrigações ou datas, é necessário um ato oficial com efeito jurídico. Por isso, escritórios contábeis devem registrar quem anunciou a medida e verificar se houve publicação formal.

O que é a NF-e ABI e quando começa sua obrigatoriedade?

A NF-e ABI é a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, documento relacionado à alienação de imóveis. No cronograma oficial consultado em 28 de outubro de 2026, a obrigatoriedade está prevista para 1º de dezembro de 2026. Empresas do setor devem confirmar os requisitos aplicáveis às suas operações e sistemas.

O adiamento das validações fiscais suspende as obrigações da reforma?

Não. O adiamento de regras de validação afeta a rejeição automática de determinados documentos, não suspende por si só a obrigação de informar CBS e IBS nem altera o cronograma geral. A Receita Federal e o Comitê Gestor esclareceram que esse ajuste técnico tem alcance específico para documentos fiscais eletrônicos.

Como um escritório contábil pode se preparar para a transição?

Comece identificando documentos, operações, sistemas e integrações afetados. Depois, acompanhe os atos e leiautes oficiais, teste cenários representativos, registre versões e responsáveis e encaminhe dúvidas sobre contratos a especialistas. A automação pode apoiar conferências e alertas, enquanto a análise tributária e as decisões permanecem com os profissionais.

Pagamento dividido na reforma tributária: guia contábil

O pagamento dividido, conhecido como split payment, separa a parcela de IBS e CBS quando uma operação é liquidada. Para escritórios contábeis e equipes financeiras, preparar-se significa revisar caixa, sistemas e conciliação antes que novas etapas de implementação alterem as rotinas. Em 2026, testes técnicos não devem ser confundidos com a adoção obrigatória geral.

O que merece atenção desde já

  • O fornecedor tende a receber o valor líquido da operação, e não manter temporariamente a parcela dos tributos no caixa.
  • A conciliação precisará aproximar documento fiscal, pagamento e valor separado.
  • Regras legais existem, mas etapas e detalhes operacionais dependem de regulamentação atualizada.
  • Mapeamento, simulações e acompanhamento regulatório ajudam a reduzir ajustes de última hora.

Como o pagamento dividido muda a operação

Com o mecanismo, a parcela tributária é direcionada conforme o fluxo previsto para IBS e CBS no momento da liquidação. Assim, o negócio recebe o valor líquido, enquanto os dados da operação precisam corresponder ao documento fiscal e ao pagamento. A Lei Complementar 214/2025 prevê modalidades de funcionamento, mas a aplicação depende das regras e orientações operacionais vigentes.

Na prática, não basta conferir a apuração fiscal no fim do período. A equipe também terá de entender como cada meio de pagamento, parcelamento, cancelamento ou divergência aparece nos registros financeiros e fiscais. Portanto, cadastros e integrações precisam permitir rastrear a operação de ponta a ponta.

Caixa e conciliação exigem cenários concretos

O impacto no caixa depende do ciclo de recebimentos e pagamentos de cada empresa. Como a parcela tributária pode deixar de permanecer temporariamente com o fornecedor, negócios que usam esse saldo para capital de giro devem revisar projeções e prazos com antecedência. O efeito não será idêntico para todos os clientes.

Na conciliação, uma diferença entre nota, valor recebido e parcela segregada pode gerar retrabalho. Por isso, desenhe uma rotina para localizar divergências, registrar sua causa e encaminhar exceções à pessoa responsável. Simule vendas à vista e parceladas, diferentes prazos de liquidação e períodos de maior necessidade de caixa.

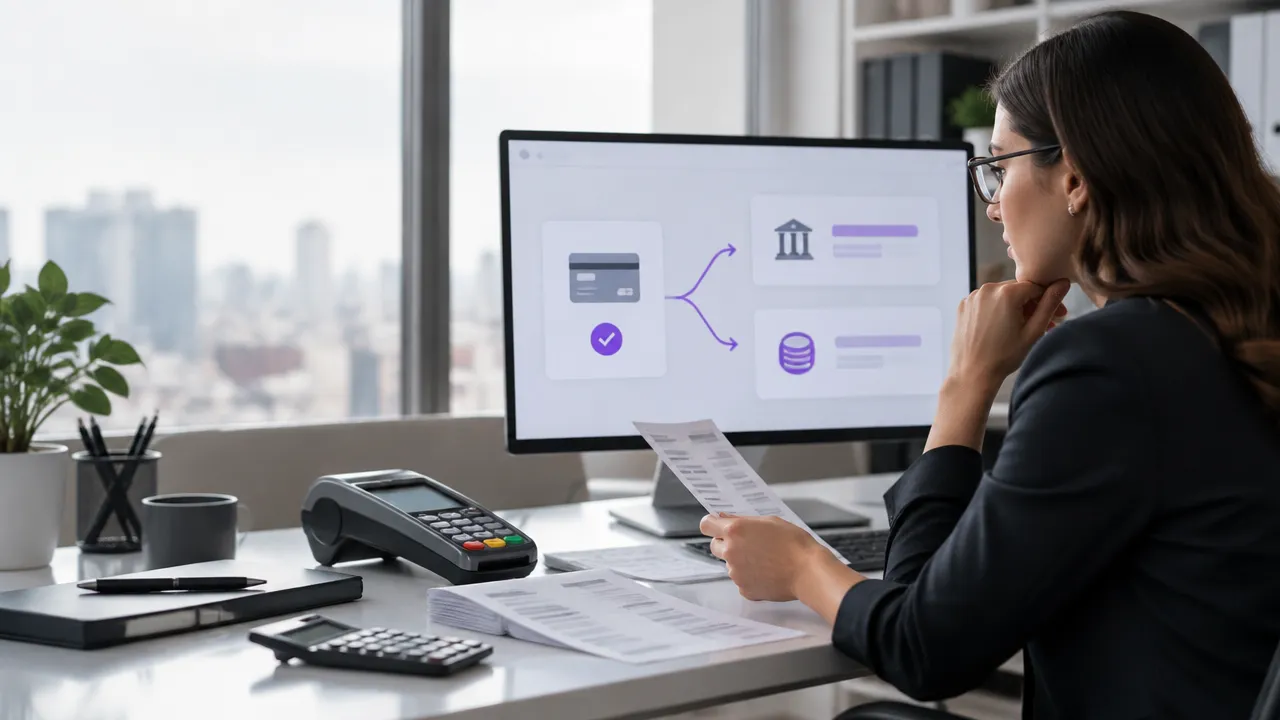
Analista financeira confere nota fiscal, extrato e dados de pagamento para conciliação

Um roteiro prático para preparar a equipe

  1. Mapeie os processos: registre como notas, recebimentos, baixas, ajustes e apuração circulam entre áreas e sistemas.
  2. Avalie a tecnologia: confirme se o ERP, o sistema fiscal e os meios de pagamento conseguem trocar dados e identificar cada operação.
  3. Simule o caixa: compare o fluxo atual com cenários de recebimento líquido, considerando prazos e volume de vendas.
  4. Defina responsáveis: estabeleça quem acompanha divergências, atualiza procedimentos e comunica mudanças aos clientes.
  5. Acompanhe a regulamentação: revise orientações da Receita Federal e do Comitê Gestor do IBS antes de alterar parâmetros ou rotinas.

Regulamentação e decisões políticas pedem acompanhamento

O episódio 122 do Contábeis Tech destaca que decisões políticas podem influenciar a regulamentação e a implementação do mecanismo. Para a gestão, o ponto prático é tratar o cronograma como algo que exige acompanhamento, sem transformar expectativas em datas garantidas nem presumir medidas de qualquer governo. Atualize o plano sempre que houver norma ou orientação oficial aplicável.

Automação libera tempo para análise contábil

Colaboradores digitais personalizados podem apoiar tarefas repetitivas de conferência, integração de dados e conciliação. Com critérios claros e tratamento de exceções, a automação ajuda a organizar volumes maiores de informação e sinalizar inconsistências para revisão humana. Assim, profissionais ganham espaço para analisar impactos, orientar clientes e decidir como responder a cada caso.

Perguntas frequentes

O que é o pagamento dividido na reforma tributária?

É um mecanismo que separa a parcela de IBS e CBS no momento em que o pagamento da operação é liquidado. Em vez de receber primeiro o valor integral e recolher os tributos depois, o fornecedor recebe o montante líquido, enquanto a parte tributária segue o fluxo previsto no sistema.

Quando o mecanismo começa a valer?

Em 2026, começaram testes técnicos do mecanismo, mas essa etapa não significa adoção obrigatória em todas as operações. A expansão será gradual e depende de regulamentação e definições operacionais. Portanto, escritórios devem confirmar os prazos vigentes nos canais oficiais antes de mudar procedimentos ou orientar clientes sobre datas.

Como o pagamento dividido pode afetar o fluxo de caixa?

O fornecedor pode receber menos dinheiro disponível imediatamente, pois a parcela tributária deixa de permanecer no caixa até o recolhimento. O efeito depende do perfil das operações, dos prazos de pagamento e dos custos da empresa. Por isso, simulações devem considerar vendas à vista, parceladas e períodos de maior necessidade de capital.

O que um escritório contábil deve fazer para se preparar?

O escritório deve mapear operações e formas de pagamento, verificar se os sistemas vinculam documentos fiscais a recebimentos e identificar falhas de conciliação. Além disso, vale simular o caixa com clientes, revisar responsabilidades da equipe e acompanhar as normas. Automatizar conferências repetitivas pode reduzir retrabalho, sem substituir a análise profissional.

As regras do pagamento dividido já estão totalmente definidas?

A legislação já prevê o mecanismo e modalidades de funcionamento, mas detalhes técnicos, etapas e procedimentos dependem de regulamentação e implementação. Decisões políticas podem influenciar esse percurso, como alerta o episódio 122 do Contábeis Tech. Portanto, trate datas e cenários como sujeitos a atualização, não como garantias.

Como proteger rotinas contábeis automatizadas

Manter processos contábeis automatizados seguros exige mais do que instalar uma correção: escritórios contábeis e equipes financeiras precisam controlar acessos, acompanhar dependências e planejar o que fazer quando um serviço externo para. O episódio envolvendo sistemas públicos mostra por que uma pausa preventiva não deve ser confundida com uma invasão confirmada.

O essencial para proteger automações contábeis

  • Identifique quais sistemas, portais e integrações cada rotina utiliza.
  • Defina responsáveis por atualizações e acompanhamento de alertas oficiais.
  • Limite acessos e proteja credenciais usadas por pessoas e robôs.
  • Configure as automações para pausar, registrar falhas e retomar com validação.
  • Estabeleça alternativas para tarefas documentais ou financeiras com prazo.

O caso PHP2Shell exige separar risco, prevenção e invasão

A matéria publicada pela Contábeis relata que, em 21 de outubro de 2026, sistemas públicos foram temporariamente suspensos como precaução diante de uma vulnerabilidade associada ao PHP. No caso, as equipes retiraram o SEI do ar para reduzir a exposição, não como confirmação de que havia sido invadido.

Há uma ressalva importante sobre a identificação: a notícia usa o nome PHP2Shell e atribui a descoberta a equipes da OpenAI, Wiz e Calif. Contudo, o comunicado oficial do PHP consultado não usa esse nome. Ele descreve duas vulnerabilidades críticas de execução remota, CVE-2026-109618 e CVE-2026-109619. Portanto, o nome e a atribuição devem ser apresentados como informações da matéria, não como confirmação do aviso oficial do PHP.

O aviso oficial, publicado em 21 de outubro de 2026, recomenda atualizar para PHP 8.5.12, 8.4.27, 8.3.36 ou 8.2.35. Ele alerta que instalações que atendem requisições pela web estão em risco, mas não apresenta um intervalo simples de versões afetadas. Para versões antigas, consulte o fornecedor: algumas distribuições oferecem correções retroportadas.

Uma suspensão preventiva não prova que houve invasão

Interromper um serviço pode ser uma medida prudente enquanto as equipes verificam o risco e aplicam correções. Segundo a matéria da Contábeis, o GOV.BR não foi afetado, e a Anatel informou que suspendeu seu SEI para correção, sem identificar invasão. Relatos de tentativas de exploração também não significam que houve acesso bem-sucedido.

A interrupção do SEI ajuda a visualizar o impacto operacional: consultas, protocolos e tramitação de documentos podem atrasar. Isso não significa que a vulnerabilidade atingiu todos os sistemas contábeis.

Mapeie dependências, responsáveis e alternativas

Um inventário simples reduz o tempo de resposta quando um sistema fica vulnerável ou indisponível. Para cada automação, registre o serviço utilizado, o tipo de dado acessado, o responsável técnico e a alternativa aprovada para continuar a tarefa.

  • Dependências: liste portais, APIs, sistemas de documentos e serviços de autenticação.
  • Responsáveis: defina quem acompanha atualizações do sistema, da hospedagem e do fornecedor.
  • Alertas: acompanhe comunicados oficiais e avalie quais rotinas dependem do componente afetado.
  • Acessos: use credenciais individuais ou controladas, autenticação multifator quando disponível e permissões mínimas.
  • Contingência: estabeleça canal alternativo, responsáveis e critérios para cumprir obrigações com prazo.

Além disso, mantenha registros das execuções. Horário, etapa, sistema chamado e resposta recebida ajudam a equipe a diferenciar uma falha temporária de um problema de acesso ou de segurança.

Robôs precisam pausar e retomar sem duplicar tarefas

Uma automação confiável não deve repetir indefinidamente uma chamada que falha. Ela precisa reconhecer indisponibilidade, interromper tentativas inadequadas, registrar o erro e avisar o responsável. Depois, deve aguardar uma condição segura para tentar novamente.

Analista revisa uma automação pausada e valida tarefas antes de retomá-las

Quando o serviço voltar, valide o estado da tarefa antes de continuar. Por exemplo, confirme se um protocolo foi criado antes de reenviar um documento. Essa checagem reduz duplicidades em lançamentos, solicitações e pagamentos. É nesse cuidado com o processo real que a Robolabs aplica seus colaboradores digitais personalizados: eliminar trabalho repetitivo sem abrir mão de controle e rastreabilidade.

Perguntas frequentes

O que significa segurança em automação contábil?

É o conjunto de controles que protege dados, credenciais e execuções das rotinas automatizadas. Inclui limitar acessos, atualizar sistemas, acompanhar alertas e registrar atividades. Também exige planos para indisponibilidades, porque uma automação segura precisa pausar corretamente quando um serviço externo falha e retomar sem repetir operações.

A suspensão de um sistema significa que houve invasão?

Não. Uma suspensão preventiva reduz a exposição enquanto equipes aplicam correções, mas não comprova invasão. No episódio relatado, a matéria da Contábeis informou que o GOV.BR não foi afetado e que a Anatel não identificou invasão em seu SEI. Tentativas de exploração também não comprovam, por si só, acesso bem-sucedido.

Quais versões do PHP receberam correção?

O aviso oficial do PHP recomenda atualizar para 8.5.12, 8.4.27, 8.3.36 ou 8.2.35, conforme a linha utilizada. Para versões anteriores, o projeto informa que algumas distribuições e fornecedores oferecem correções retroportadas. Portanto, confirme com o fornecedor qual pacote corrigido atende ao seu ambiente.

Como um robô deve agir quando um serviço externo fica indisponível?

Deve reconhecer o erro, interromper tentativas inadequadas e registrar qual etapa falhou. Depois, deve alertar o responsável e manter a tarefa em uma fila segura. Quando o serviço voltar, a equipe precisa validar o estado da operação antes da retomada, evitando protocolos, lançamentos ou pagamentos duplicados.

Como governar a IA na contabilidade com segurança

Governar o uso de inteligência artificial na contabilidade significa definir quem responde por cada automação, o que ela pode fazer e quando uma pessoa precisa validar a ação. Para gestores de escritórios contábeis e áreas financeiras, essa clareza permite ganhar produtividade sem entregar decisões críticas a um sistema sem supervisão efetiva.

O que gestores precisam definir primeiro

  • Diferencie automações que seguem regras de agentes que interpretam linguagem e contexto.
  • Classifique tarefas pelo impacto de um erro e pela possibilidade de reversão.
  • Nomeie uma pessoa com autoridade para revisar, interromper e corrigir o sistema.
  • Faça da aprovação humana uma análise real, não um clique automático.

RPA e agente de IA não têm o mesmo perfil de risco

Um RPA executa instruções predefinidas: por exemplo, copiar dados entre sistemas quando determinados campos correspondem a regras configuradas. Por isso, seus riscos costumam estar ligados à regra, à integração ou à mudança no processo. Já um agente baseado em modelo de linguagem interpreta pedidos e pode produzir respostas plausíveis, mas incorretas, ou agir fora do esperado se receber autonomia e permissões amplas.

Essa diferença importa na contabilidade. Um colaborador digital personalizado, como os RPAs desenvolvidos pela Robolabs para rotinas definidas, pode automatizar tarefas repetitivas com regras e limites claros. Um agente generativo que responde a clientes ou prepara instruções de pagamento precisa de controles próprios. Portanto, avalie a tecnologia e a ação permitida, não apenas o rótulo “IA”.

Evite três erros que enfraquecem a governança

Não espere uma versão sem alucinações

Modelos mais recentes podem melhorar, mas não tornam toda resposta confiável. Como destaca artigo de Victoria Luz publicado no Portal Contábeis, o tom seguro não comprova que a informação está correta. Assim, use rascunhos e resumos internos em tarefas de menor impacto, mas peça validação antes de comunicar conclusões ao cliente ou executar decisões relevantes.

Organize documentos antes de personalizar modelos

Comece pela instrução com contexto e exemplos. Depois, teste a consulta a documentos internos atualizados, como procedimentos e políticas. Só então avalie ajustar o modelo para mudar seu comportamento. Essa progressão evita custos prematuros, mas não elimina erros: se os documentos estiverem desatualizados ou forem contraditórios, a resposta também poderá falhar.

Não transforme a revisão em carimbo

Uma pessoa no fluxo não garante supervisão. Para revisar de verdade, ela precisa entender a decisão proposta, ter tempo para conferir os dados e poder questionar ou reverter a ação. Além disso, evite mostrar apenas um botão de aprovação: peça que o responsável registre o próprio critério e destaque informações que possam contrariar a recomendação automática.

Defina autonomia pelo impacto da tarefa

A autonomia deve crescer conforme a tarefa seja previsível, reversível e de baixo impacto. Em contrapartida, ações que afetam dinheiro, obrigações ou relações com clientes exigem validação antes da execução.

Tarefa Autonomia recomendada
Validar campos de cadastro conforme regras fixas Execução automática, com registro e tratamento de exceções
Preparar rascunhos de atendimento e relatórios internos Geração automática, com revisão antes do envio ou uso externo
Efetuar pagamentos ou transmitir obrigações fiscais Proposta automática, validação humana antes da execução

Use esta lista de verificação antes de colocar a IA em operação

  • Inventarie RPAs, agentes, integrações e tarefas que já executam.
  • Classifique o risco considerando impacto, reversibilidade e pessoas afetadas.
  • Indique uma pessoa responsável, com autoridade para interromper o sistema.
  • Conceda apenas as permissões necessárias para cada tarefa.
  • Registre entradas, recomendações, aprovações, ações e alterações.
  • Defina quais decisões exigem aprovação, quais evidências revisar e como contestar.
  • Estabeleça como conter, comunicar e corrigir incidentes, incluindo a reversão quando possível.

Uma governança prática não impede a automação: ela esclarece onde a tecnologia pode agir e onde deve pedir validação. Portanto, revise os limites sempre que mudar o processo, a documentação ou as permissões. Automatize tarefas, mas mantenha a responsabilidade com pessoas identificáveis e preparadas para intervir.

Perguntas frequentes

Como automatizar meu escritório de contabilidade sem perder o controle?

Automatize primeiro tarefas repetitivas, estáveis e reversíveis, como transferir dados entre sistemas ou validar campos de cadastro. Além disso, documente regras, permissões e exceções; depois, teste em lote pequeno. Mantenha aprovação humana antes de pagamentos, obrigações fiscais e comunicações externas até comprovar que os controles funcionam.

A IA vai substituir os contadores?

A IA pode assumir etapas repetitivas, mas isso não elimina a necessidade de julgamento profissional. Contadores continuam essenciais para interpretar situações, validar informações relevantes, orientar clientes e responder tecnicamente pelo trabalho. Portanto, o melhor uso da tecnologia é liberar tempo para atividades que exigem análise e relacionamento.

Qual é o impacto da tecnologia na contabilidade?

A tecnologia pode reduzir tarefas manuais, acelerar consultas e apoiar a preparação de relatórios. Contudo, o resultado depende da qualidade dos dados, das regras configuradas e da supervisão. Na prática, automatizar etapas previsíveis ajuda a equipe a dedicar mais tempo à análise, ao atendimento e à tomada de decisão.

Como decidir quais tarefas um agente de IA pode executar sozinho?

Considere o impacto de uma falha, a possibilidade de reverter a ação e a qualidade das informações disponíveis. Assim, tarefas internas e reversíveis podem ter mais autonomia. Já pagamentos, entregas fiscais e decisões que afetam clientes devem exigir validação antes da execução, com um responsável capaz de interromper o fluxo.

Como proteger a automação contábil contra riscos digitais

Escritórios contábeis e áreas financeiras podem ampliar a automação com segurança se tratarem cada robô, ferramenta de IA e integração como parte da superfície de risco. Como as ameaças também aceleram, a proteção precisa identificar problemas, priorizar o que pode afetar o negócio e responder com rapidez, mantendo profissionais responsáveis pelas decisões sensíveis.

Os pontos essenciais para automatizar com segurança

  • Inventarie robôs, ferramentas de IA, integrações, credenciais e dados acessados.
  • Priorize riscos pelo impacto financeiro, operacional e regulatório, não apenas pelo volume de alertas.
  • Automatize respostas de baixo risco e exija aprovação humana para ações sensíveis.
  • Registre as execuções e monitore mudanças nos acessos e nas rotinas.

Por que a segurança precisa acompanhar a automação?

A inteligência artificial pode acelerar tanto o trabalho quanto a descoberta e a exploração de falhas. Por isso, processos de defesa que dependem apenas de análise manual podem demorar a perceber uma ameaça que já afeta sistemas e dados.

Na contabilidade, o impacto pode ser concreto: exposição de informações fiscais, credenciais comprometidas, interrupção da folha de pagamento ou alterações indevidas em rotinas financeiras. A análise publicada pelo Portal Contábeis destaca essa mudança: não basta contar vulnerabilidades; é preciso entender o contexto e o efeito possível para a organização.

RPA, IA e automação de segurança têm funções diferentes

Um RPA executa tarefas repetitivas seguindo regras e permissões definidas. Já a IA pode produzir conteúdo, analisar dados ou apoiar decisões. Nenhum dos dois, por si só, protege sistemas contra invasões ou uso indevido de credenciais.

Por outro lado, a automação de segurança monitora sinais de risco e pode acionar respostas previamente aprovadas. Por exemplo, pode suspender uma credencial suspeita ou abrir um alerta para revisão. Contudo, mudanças em pagamentos, folha ou dados de clientes devem ter limites claros e, quando necessário, aprovação humana.

Como organizar a proteção em três etapas

1. Identifique riscos, sistemas e acessos

Comece por um inventário atualizado de robôs, integrações, ferramentas de IA e contas de serviço. Registre quais sistemas cada processo acessa, quais dados utiliza e quem responde por ele. Além disso, aplique o princípio do menor privilégio: cada identidade deve ter apenas os acessos necessários à sua tarefa.

Guarde credenciais em mecanismos apropriados de gestão, em vez de planilhas ou códigos compartilhados. Mantenha registros de execução e monitore falhas, alterações de configuração e acessos fora do padrão.

2. Priorize pelo contexto e pelo impacto

Uma lista extensa de alertas não mostra, sozinha, o que deve ser tratado primeiro. Avalie a chance de exploração, os controles já existentes e a criticidade do processo afetado. Assim, uma falha ligada à folha ou ao acesso a dados fiscais pode receber prioridade maior do que um problema isolado em uma rotina de baixo impacto.

Traduza cada risco em consequências compreensíveis para gestores: interrupção operacional, perda financeira, exposição de dados ou descumprimento de obrigações. Dessa forma, a equipe técnica e a liderança conseguem decidir com base no que está em jogo.

Equipe financeira supervisiona alertas priorizados e rotinas automatizadas de segurança

3. Automatize respostas adequadas

Defina respostas proporcionais ao risco. Um alerta pode gerar uma investigação, enquanto uma credencial claramente comprometida pode ser bloqueada conforme uma política aprovada. Entretanto, preserve a aprovação humana para ações que possam interromper pagamentos, alterar dados ou afetar clientes.

Um centro de operações de risco, conhecido como ROC, reúne informações de segurança, ameaças e contexto do negócio para conectar detecção, priorização e resposta. Ele pode ajudar organizações maiores, mas não é obrigatório para pequenos escritórios, que podem começar com responsáveis definidos e procedimentos documentados.

Automação contábil segura depende de supervisão contínua

Para empresas como a Robolabs, que desenvolvem RPAs personalizados, incluir cada colaborador digital no inventário e nos controles de acesso é parte de uma automação responsável. Portanto, revise permissões, registros e respostas sempre que uma rotina mudar. A tecnologia deve reduzir tarefas mecânicas, enquanto profissionais mantêm a supervisão e decidem sobre situações críticas.

Perguntas frequentes

Como proteger processos contábeis automatizados?

A proteção começa com um inventário dos robôs, sistemas conectados, ferramentas de IA e dados acessados. Em seguida, limite permissões, proteja credenciais e registre execuções. Além disso, monitore alertas e defina quais mudanças exigem aprovação humana, como alterações em pagamentos ou rotinas da folha.

Um RPA protege o escritório contra ataques?

Não. Um RPA executa tarefas conforme regras e acessos configurados, mas não protege sistemas por conta própria. Portanto, a segurança depende de controles específicos, como gestão de credenciais, monitoramento, permissões mínimas e respostas a incidentes. O robô também precisa ser incluído no inventário de riscos.

O que significa priorizar riscos por contexto?

Priorizar riscos por contexto significa avaliar mais do que a quantidade de vulnerabilidades. É preciso considerar quais dados e operações podem ser afetados, se existem controles compensatórios e quais seriam as consequências financeiras, operacionais e regulatórias. Assim, a equipe concentra esforços nos riscos que ameaçam serviços importantes.

Pequenos escritórios precisam de um centro de operações de risco?

Não necessariamente. Um centro de operações de risco reúne dados de segurança, contexto do negócio e inteligência de ameaças para apoiar detecção, priorização e resposta. Escritórios menores podem adotar os mesmos princípios com responsáveis definidos, registros, alertas e procedimentos claros, sem criar uma estrutura dedicada.