Pagamento dividido na reforma tributária: guia contábil
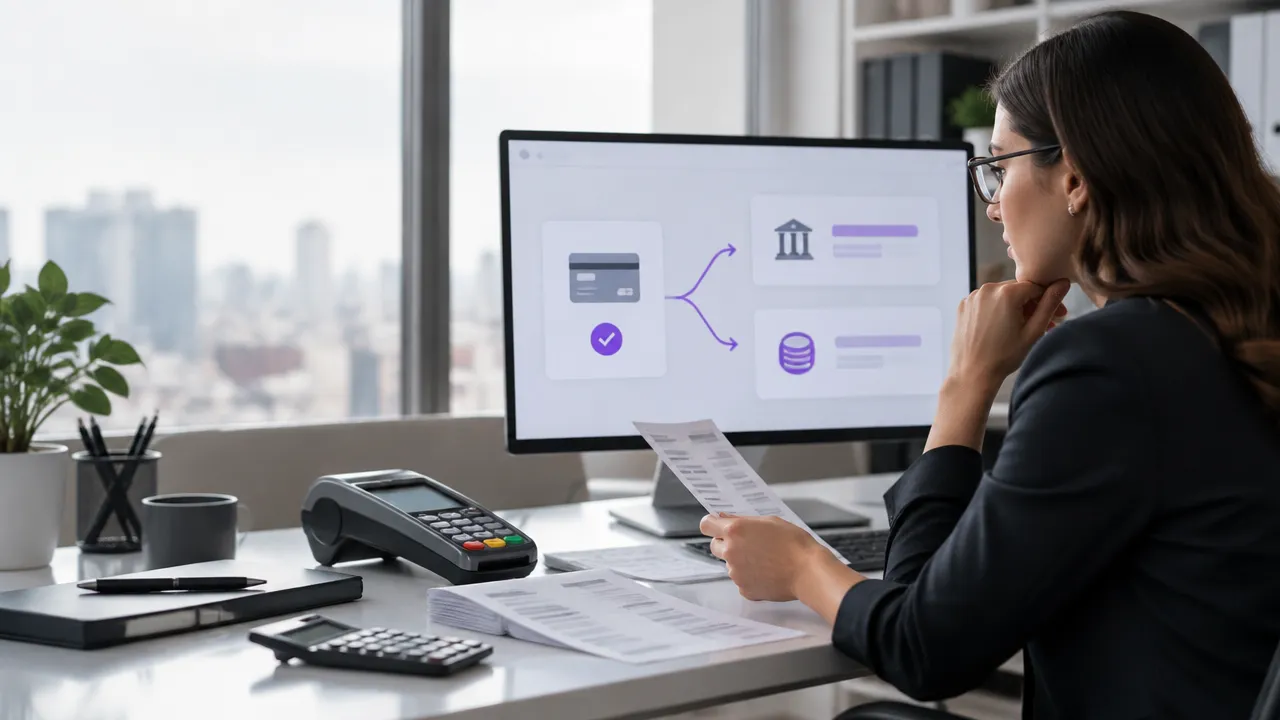
O pagamento dividido, conhecido como split payment, separa a parcela de IBS e CBS quando uma operação é liquidada. Para escritórios contábeis e equipes financeiras, preparar-se significa revisar caixa, sistemas e conciliação antes que novas etapas de implementação alterem as rotinas. Em 2026, testes técnicos não devem ser confundidos com a adoção obrigatória geral.
O que merece atenção desde já
- O fornecedor tende a receber o valor líquido da operação, e não manter temporariamente a parcela dos tributos no caixa.
- A conciliação precisará aproximar documento fiscal, pagamento e valor separado.
- Regras legais existem, mas etapas e detalhes operacionais dependem de regulamentação atualizada.
- Mapeamento, simulações e acompanhamento regulatório ajudam a reduzir ajustes de última hora.
Como o pagamento dividido muda a operação
Com o mecanismo, a parcela tributária é direcionada conforme o fluxo previsto para IBS e CBS no momento da liquidação. Assim, o negócio recebe o valor líquido, enquanto os dados da operação precisam corresponder ao documento fiscal e ao pagamento. A Lei Complementar 214/2025 prevê modalidades de funcionamento, mas a aplicação depende das regras e orientações operacionais vigentes.
Na prática, não basta conferir a apuração fiscal no fim do período. A equipe também terá de entender como cada meio de pagamento, parcelamento, cancelamento ou divergência aparece nos registros financeiros e fiscais. Portanto, cadastros e integrações precisam permitir rastrear a operação de ponta a ponta.
Caixa e conciliação exigem cenários concretos
O impacto no caixa depende do ciclo de recebimentos e pagamentos de cada empresa. Como a parcela tributária pode deixar de permanecer temporariamente com o fornecedor, negócios que usam esse saldo para capital de giro devem revisar projeções e prazos com antecedência. O efeito não será idêntico para todos os clientes.
Na conciliação, uma diferença entre nota, valor recebido e parcela segregada pode gerar retrabalho. Por isso, desenhe uma rotina para localizar divergências, registrar sua causa e encaminhar exceções à pessoa responsável. Simule vendas à vista e parceladas, diferentes prazos de liquidação e períodos de maior necessidade de caixa.
Um roteiro prático para preparar a equipe
- Mapeie os processos: registre como notas, recebimentos, baixas, ajustes e apuração circulam entre áreas e sistemas.
- Avalie a tecnologia: confirme se o ERP, o sistema fiscal e os meios de pagamento conseguem trocar dados e identificar cada operação.
- Simule o caixa: compare o fluxo atual com cenários de recebimento líquido, considerando prazos e volume de vendas.
- Defina responsáveis: estabeleça quem acompanha divergências, atualiza procedimentos e comunica mudanças aos clientes.
- Acompanhe a regulamentação: revise orientações da Receita Federal e do Comitê Gestor do IBS antes de alterar parâmetros ou rotinas.
Regulamentação e decisões políticas pedem acompanhamento
O episódio 122 do Contábeis Tech destaca que decisões políticas podem influenciar a regulamentação e a implementação do mecanismo. Para a gestão, o ponto prático é tratar o cronograma como algo que exige acompanhamento, sem transformar expectativas em datas garantidas nem presumir medidas de qualquer governo. Atualize o plano sempre que houver norma ou orientação oficial aplicável.
Automação libera tempo para análise contábil
Colaboradores digitais personalizados podem apoiar tarefas repetitivas de conferência, integração de dados e conciliação. Com critérios claros e tratamento de exceções, a automação ajuda a organizar volumes maiores de informação e sinalizar inconsistências para revisão humana. Assim, profissionais ganham espaço para analisar impactos, orientar clientes e decidir como responder a cada caso.
Perguntas frequentes
O que é o pagamento dividido na reforma tributária?
É um mecanismo que separa a parcela de IBS e CBS no momento em que o pagamento da operação é liquidado. Em vez de receber primeiro o valor integral e recolher os tributos depois, o fornecedor recebe o montante líquido, enquanto a parte tributária segue o fluxo previsto no sistema.
Quando o mecanismo começa a valer?
Em 2026, começaram testes técnicos do mecanismo, mas essa etapa não significa adoção obrigatória em todas as operações. A expansão será gradual e depende de regulamentação e definições operacionais. Portanto, escritórios devem confirmar os prazos vigentes nos canais oficiais antes de mudar procedimentos ou orientar clientes sobre datas.
Como o pagamento dividido pode afetar o fluxo de caixa?
O fornecedor pode receber menos dinheiro disponível imediatamente, pois a parcela tributária deixa de permanecer no caixa até o recolhimento. O efeito depende do perfil das operações, dos prazos de pagamento e dos custos da empresa. Por isso, simulações devem considerar vendas à vista, parceladas e períodos de maior necessidade de capital.
O que um escritório contábil deve fazer para se preparar?
O escritório deve mapear operações e formas de pagamento, verificar se os sistemas vinculam documentos fiscais a recebimentos e identificar falhas de conciliação. Além disso, vale simular o caixa com clientes, revisar responsabilidades da equipe e acompanhar as normas. Automatizar conferências repetitivas pode reduzir retrabalho, sem substituir a análise profissional.
As regras do pagamento dividido já estão totalmente definidas?
A legislação já prevê o mecanismo e modalidades de funcionamento, mas detalhes técnicos, etapas e procedimentos dependem de regulamentação e implementação. Decisões políticas podem influenciar esse percurso, como alerta o episódio 122 do Contábeis Tech. Portanto, trate datas e cenários como sujeitos a atualização, não como garantias.