Simples Nacional em escritório contábil, novo alerta

Para escritórios contábeis no Simples Nacional, o alerta da vez é objetivo: o problema não está no serviço contábil, mas na forma como ele é prestado. A Solução de Consulta Cosit nº 182/2026 reforça que manter um profissional de forma habitual dentro do cliente, atendendo rotinas e demandas imediatas, pode ser interpretado pela Receita como colocação de mão de obra à disposição. Na prática, isso exige revisão imediata de contratos, operação e alocação de equipe.

Pontos-chave para o escritório avaliar agora

  • O risco fiscal recai sobre o modelo operacional, não sobre a atividade contábil isoladamente.
  • Presença não eventual no cliente, com atendimento de rotina, é o principal sinal de exposição.
  • Suporte remoto da sede, execução parcial fora da contratante e responsabilidade técnica do escritório não bastam para afastar o enquadramento.
  • A interpretação pode afetar a opção e a permanência no Simples Nacional, porque a vedação do art. 17, inciso XII, da LC 123 continua sendo o eixo da análise.
  • Automação, padronização e centralização ajudam a reduzir dependência de presença física contínua no cliente.

A tese central da Receita é simples: presença contínua para rotina do cliente gera risco

A conclusão prática da Cosit é direta. Quando o escritório mantém profissional nas dependências da contratante, em caráter não eventual, para operacionalizar rotinas contábeis e atender demandas à medida que surgem, a Receita entende que há colocação de mão de obra à disposição. Portanto, o foco da fiscalização tende a recair sobre a dinâmica real da prestação, e não apenas sobre a redação comercial do contrato.

Isso muda a conversa para muitos escritórios. Afinal, vários modelos nasceram para dar proximidade ao cliente, mas acabaram criando dependência de alocação física recorrente. Contudo, proximidade operacional não é o mesmo que eficiência. Quando a execução depende de uma pessoa “morando” no cliente, o risco tributário e o risco de escala crescem juntos.

O que caracteriza cessão ou colocação de mão de obra, na visão da Receita?

Segundo o entendimento resumido nas fontes oficiais e na repercussão técnica, a caracterização gira em torno de três elementos: trabalhador à disposição da contratante, atuação em suas dependências ou nas de terceiros, e prestação contínua de serviços. Além disso, a Receita vem afirmando que não é necessária subordinação integral ao tomador para haver enquadramento.

  • Profissional mantido com frequência previsível dentro do cliente.
  • Atendimento de demandas rotineiras, imediatas e recorrentes.
  • Execução operacional contínua, e não apenas visita pontual ou projeto delimitado.
  • Disponibilidade prática do trabalhador para a rotina da contratante.

Em outras palavras, se o cliente passa a contar com aquele profissional como parte do seu funcionamento diário, o risco aumenta. Por isso, a análise deve considerar o que acontece na operação real, e não só o organograma formal.
Analista contábil usando operação padronizada e suporte remoto em ambiente de escritório.

O que não afasta esse entendimento da Receita?

A própria discussão ganhou força porque alguns elementos, intuitivamente, parecem protetivos, mas não bastam sozinhos. O fato de a sede dar suporte remoto, de parte do trabalho ser feita fora da contratante, de a assinatura técnica continuar com o escritório ou de não haver transferência formal de direção não elimina, por si só, a possibilidade de enquadramento.

Esse ponto é importante porque muitos contratos contam exatamente essa história operacional. Ainda assim, a Receita olha para a disponibilidade habitual do profissional no cliente e para a natureza contínua da execução. Portanto, um contrato bem redigido ajuda, mas não corrige um desenho operacional que, na prática, entrega mão de obra à disposição.

Como isso pode afetar a opção e a permanência no Simples Nacional?

O impacto potencial é relevante. A vedação ligada à cessão ou locação de mão de obra continua prevista na legislação do Simples Nacional, e a Receita tem aplicado essa leitura para avaliar ingresso ou permanência no regime, ressalvadas as hipóteses legais expressamente admitidas. Para serviços contábeis prestados nesse formato operacional, a preocupação passa a ser concreta.

Assim, o escritório não deve discutir apenas alíquota, anexo ou fator R. Antes disso, precisa confirmar se a forma de entrega do serviço preserva a compatibilidade com o regime. Esse é o ponto que parte da SERP ainda trata pouco, e é justamente onde mora a exposição.

Checklist prático para revisar contratos e operação

O caminho mais prudente é fazer uma revisão objetiva, cliente por cliente. Além disso, vale envolver jurídico, fiscal e liderança operacional na mesma análise, para evitar que o contrato diga uma coisa e a rotina faça outra.

  • Mapeie clientes com profissional alocado de forma recorrente.
  • Verifique se há atendimento imediato de rotinas internas do contratante.
  • Revise cláusulas de escopo, local de execução e forma de acionamento da equipe.
  • Separe atividades consultivas, fechamentos e projetos de demandas operacionais diárias.
  • Redesenhe fluxos que dependem de presença física contínua.
  • Documente controles, SLAs e centralização das tarefas na estrutura do escritório.

Quando esse diagnóstico mostra dependência excessiva de alocação presencial, a resposta não deve ser improviso. O ideal é redesenhar processo, tecnologia e governança.
Profissionais de escritório contábil revisando contrato e checklist de compliance em reunião.

Onde a automação entra nessa discussão

Automação contábil bem implementada reduz a necessidade de manter pessoas fisicamente dentro do cliente para tocar rotinas previsíveis. Com processos estruturados, o escritório centraliza execução, padroniza etapas, registra evidências e diminui a dependência de atendimentos reativos. Isso melhora escala, controle e previsibilidade.

É exatamente nessa direção que o posicionamento da Robolabs faz sentido. Ao criar colaboradores digitais sob medida para tarefas repetitivas e digitais, o escritório consegue transferir volume operacional para fluxos automatizados, preservar o trabalho humano para análise e relacionamento e reduzir riscos ligados à presença contínua em campo. Além disso, a padronização operacional tende a fortalecer compliance e margem ao mesmo tempo.

Perguntas frequentes

Um escritório de contabilidade pode optar pelo Simples Nacional?

Sim, desde que não exista nenhuma vedação legal. Para escritórios contábeis, o ponto sensível destacado pela Receita não é o serviço contábil em si, mas a forma de execução. Se a operação for caracterizada como cessão ou colocação de mão de obra à disposição do cliente, a permanência no regime pode ficar comprometida.

Qual é o risco apontado pela Solução de Consulta Cosit nº 182/2026?

Segundo a Solução de Consulta Cosit nº 182/2026, o risco surge quando o escritório mantém, de forma habitual, profissional nas dependências do cliente para executar rotinas contábeis e atender demandas imediatas. Nessa configuração, a Receita entendeu que pode haver colocação de mão de obra à disposição, com impacto na opção e permanência no regime.

O suporte remoto da sede afasta o enquadramento como cessão de mão de obra?

Não. A interpretação resumida pela Receita indica que o suporte remoto da sede, por si só, não descaracteriza a colocação de mão de obra. Ou seja, mesmo com apoio técnico centralizado, a presença contínua do profissional no cliente para atender rotinas pode manter a exposição tributária.

A responsabilidade técnica do escritório impede esse entendimento da Receita?

Não necessariamente. A Receita também sinaliza que a responsabilidade técnica continuar com o escritório não basta para afastar o entendimento. O foco da análise está na disponibilização contínua do trabalhador ao cliente e na execução de demandas rotineiras dentro da contratante.

O que o escritório deve revisar para reduzir a exposição tributária?

O primeiro passo é revisar contratos, escopo, frequência de presença física, autonomia da equipe alocada e tipo de demanda atendida no cliente. Além disso, vale mapear processos que ainda dependem de atuação presencial contínua e avaliar padronização, centralização e automação para reduzir risco operacional e fiscal.
Hiperautomação com segurança e controle real

Hiperautomação com segurança não é sobre automatizar tudo o mais rápido possível. Para escritórios contábeis e áreas administrativas e financeiras, o ganho real aparece quando eficiência, governança e controle evoluem juntos. Por isso, a jornada começa no desenho do processo, passa pela qualidade dos dados e só depois chega à escolha das ferramentas.

Esse cuidado é decisivo em operações com dados sensíveis, integrações entre sistemas e obrigações críticas. Além disso, ele evita um erro comum: acelerar rotinas frágeis e transformar falhas pontuais em problemas recorrentes. Em outras palavras, automatizar processos ruins só amplia o impacto do erro.

Pontos-chave para automatizar com segurança

  • Maturidade operacional vem antes da escala, porque processo confuso não vira processo confiável só com tecnologia.
  • Segurança e governança precisam nascer no desenho, incluindo acessos, permissões, trilhas e regras de exceção.
  • Qualidade de dados define a qualidade da automação, sobretudo quando vários sistemas trocam informações.
  • RPA, IA, OCR e workflows ampliam resultados, mas também aumentam a necessidade de monitoramento contínuo.
  • Validação humana continua importante, principalmente em decisões críticas, lançamentos sensíveis e tratativas fora do padrão.

Por que maturidade operacional vem antes da ferramenta

A melhor automação nasce de um processo entendido de ponta a ponta. Portanto, antes de falar em robôs, IA ou leitura automática de documentos, a empresa precisa mapear entradas, regras, exceções, aprovações e saídas. Sem isso, o projeto fica dependente de ajustes constantes e perde previsibilidade.

Na rotina contábil e financeira, esse diagnóstico costuma revelar gargalos simples e caros: etapas desnecessárias, retrabalho entre planilhas, regras mal definidas, cadastros incompletos e sistemas que não se conversam. Além disso, muitas falhas surgem menos da execução e mais da informação que entra errada no fluxo. Corrigir essa base aumenta a produtividade e reduz risco ao mesmo tempo.

Mapeamento de processo financeiro com gargalos, integrações e pontos de controle em análise de equipe

O que precisa estar sob controle para automatizar com segurança

Automação segura depende de controle operacional claro. Em processos críticos, não basta o fluxo funcionar. Ele precisa ser rastreável, auditável e sustentável. Contudo, muitas empresas avançam sem definir quem acessa o quê, quais credenciais o robô usa e como as exceções serão tratadas.

  • controle de acessos por perfil e função
  • gestão segura de credenciais e permissões
  • monitoramento de execuções, falhas e reprocessamentos
  • trilhas de auditoria para aprovações e alterações
  • regras de contingência para integrações instáveis
  • pontos de validação humana em etapas sensíveis

Quando esses elementos estão ausentes, o risco deixa de ser técnico e vira risco de negócio. Assim, um erro de integração pode afetar lançamentos, pagamentos, conciliações ou obrigações acessórias em escala.

Como RPA, IA, OCR e workflows se complementam

Hiperautomação é, na prática, a combinação de várias tecnologias para cobrir um processo inteiro. O RPA executa tarefas repetitivas em sistemas. O OCR transforma documentos em dados utilizáveis. A IA ajuda a classificar, priorizar e tratar padrões menos estruturados. Já os workflows organizam aprovações, prazos e responsáveis.

Essa combinação é poderosa, especialmente em contas a pagar, admissões, conciliações, cadastro de fornecedores, fechamento contábil e atendimento interno. Por outro lado, quanto maior a orquestração, maior a responsabilidade sobre permissões, integrações e monitoramento. Portanto, ampliar a automação sem ampliar o controle cria uma operação rápida, mas frágil.

Tecnologia Função principal Cuidado essencial
RPA Executar tarefas em sistemas Credenciais e trilha de execução
OCR Ler documentos e extrair dados Validação de qualidade e conferência
IA Apoiar classificação e decisão Supervisão humana e revisão de exceções
Workflow Orquestrar aprovações e prazos Governança, responsáveis e SLA

Automatizar mais sempre melhora o processo?

Não. Se a regra estiver errada, o cadastro estiver incompleto ou a integração estiver quebrada, a automação apenas espalha o problema com mais velocidade. Esse é o alerta mais prático para quem busca escala em operações contábeis e financeiras.

Por isso, o avanço sustentável acontece em camadas. Primeiro, entende-se o processo real. Depois, eliminam-se etapas inúteis e padronizam-se regras. Em seguida, fortalecem-se dados, segurança e governança. Só então a automação cresce com estabilidade. Na visão da Robolabs, esse é o caminho para libertar humanos de tarefas repetitivas sem abrir mão de controle, confiança e resultado duradouro.

Perguntas frequentes

O que significa hiperautomação?

Hiperautomação é a combinação de tecnologias como RPA, IA, OCR e workflows para automatizar processos inteiros, inclusive etapas com regra, leitura de documentos e tomada de decisão assistida. Na prática, ela conecta sistemas, reduz tarefas manuais e acelera rotinas críticas sem depender de uma única ferramenta.

Quais são os 3 tipos de automação?

Os três tipos mais comuns são a automação de tarefas, a automação de processos e a automação inteligente. A primeira executa ações repetitivas. A segunda orquestra fluxos entre áreas e sistemas. Já a terceira combina automação com IA, OCR e regras para lidar com documentos, exceções e decisões assistidas.

Quais são os 3 pilares da segurança?

Na prática empresarial, os três pilares mais usados são confidencialidade, integridade e disponibilidade, a chamada Tríade CIA. Em automações, isso significa proteger dados sensíveis, garantir que as informações não sejam alteradas indevidamente e manter processos críticos funcionando com estabilidade e rastreabilidade.

O que é a Tríade da CIA?

A Tríade CIA é um modelo clássico de segurança da informação formado por confidencialidade, integridade e disponibilidade. Ela ajuda a avaliar se uma automação protege acessos, preserva a qualidade dos dados e mantém a operação disponível quando há falhas, mudanças de sistema ou exceções de processo.

Automatizar mais sempre melhora o processo?

Não necessariamente. Antes de escalar a automação, a empresa precisa entender o processo de ponta a ponta, revisar regras, limpar dados, corrigir falhas e definir controles. Quando isso não acontece, a organização só ganha velocidade para reproduzir erros, retrabalho e risco operacional em maior escala.

Como Abrir CNPJ: Guia Completo por Tipos, Custos e Benefícios

Abrir um CNPJ é, antes de tudo, uma decisão de enquadramento correto. Para autônomos, pequenos prestadores, escritórios contábeis em estruturação e áreas administrativas que querem formalizar uma operação, o melhor caminho depende de três fatores: tipo jurídico, custo de manutenção e risco operacional. Se essa escolha for feita com critério, a empresa começa regular e evita retrabalho logo nos primeiros meses.

O ponto que muita gente ignora é que a abertura não termina quando o número do CNPJ sai. O processo real inclui viabilidade, registro, licenças, escolha tributária e rotina documental. É justamente nessa transição que organização e automação fazem diferença, inclusive com apoio de soluções da Robolabs para reduzir tarefas repetitivas no onboarding e na operação contábil.

Pontos-chave para decidir melhor

  • MEI é simples e gratuito para abrir, mas tem limite de faturamento, restrição de atividades e não permite sócios.
  • SLU e Ltda costumam atender melhor quem quer crescer, contratar e separar melhor a operação da pessoa física.
  • O custo de abertura varia conforme estado, município, atividade, licenças e apoio contábil.
  • O passo a passo oficial passa por consulta de viabilidade, inscrição e registro, depois licenças.
  • Formalização sem processo gera gargalos, principalmente em emissão de documentos, cadastro e conferências.

Qual tipo de empresa faz mais sentido para o seu caso

O melhor formato é o que combina com o tamanho da operação e com o risco do negócio. Para quem trabalha sozinho e dentro das atividades permitidas, o MEI continua sendo a porta de entrada mais enxuta. Segundo o Portal do Empreendedor, a formalização do MEI é gratuita e o limite anual segue em R$ 81 mil, com média mensal de R$ 6.750.

Quando o negócio precisa de faturamento maior, contratação mais estruturada ou atuação fora das regras do MEI, a análise costuma migrar para SLU, Ltda ou Empresário Individual. Em termos práticos, a SLU costuma atrair quem empreende sozinho e quer uma estrutura mais robusta. Já a Ltda faz sentido quando há dois ou mais sócios. O Empresário Individual existe, mas pede atenção especial porque a separação patrimonial não é a mesma de uma sociedade limitada.

Mesa com checklist, documentos e notebook usados no planejamento para abrir um CNPJ

Quanto custa abrir e manter um CNPJ

Não existe um valor único para todo o Brasil. O custo muda conforme junta comercial, prefeitura, atividade econômica, necessidade de licença, certificado digital e honorários do contador. Por isso, promessas de preço fixo para qualquer empresa costumam simplificar demais uma decisão que é local e técnica.

No MEI, a abertura é gratuita, mas há custo mensal obrigatório. Em 2026, o DAS das atividades mais comuns varia de R$ 82,05 a R$ 87,05, conforme comércio, serviço ou atividade mista.

Fora do MEI, pense em duas camadas de custo: abertura e manutenção. A primeira inclui registro e documentação. A segunda envolve tributos, contabilidade, obrigações acessórias e controles internos. Para escritórios contábeis e times financeiros, esse segundo bloco costuma pesar mais no longo prazo, porque consome horas de cadastro, conferência, emissão e acompanhamento.

Como funciona o passo a passo oficial

O processo começa pela viabilidade do negócio, não pelo contrato social. No fluxo da Redesim, a orientação oficial é verificar se a atividade pode funcionar no endereço escolhido e se o nome empresarial está disponível. Depois vêm a inscrição no CNPJ e o registro. Por fim, entram as licenças exigidas pelo estado e pelo município.

  1. Definir atividade, endereço e formato jurídico.
  2. Fazer a consulta prévia de viabilidade quando exigida.
  3. Preencher os dados de inscrição e registro.
  4. Protocolar o ato constitutivo no órgão competente.
  5. Solicitar licenças e inscrições complementares, quando aplicáveis.
  6. Organizar a rotina fiscal, financeira e documental desde o primeiro mês.

Para MEI, a formalização segue por caminho próprio no Portal do Empreendedor, e não pelo mesmo fluxo da abertura geral da Redesim.

Quais benefícios justificam a formalização

A formalização vale a pena quando ela aumenta previsibilidade e capacidade de operar. Com CNPJ, a empresa consegue emitir nota, separar melhor finanças pessoais e empresariais, acessar soluções bancárias para pessoa jurídica e estruturar crescimento com menos improviso. Esses ganhos são especialmente relevantes para prestadores de serviço e operações B2B, em que clientes já exigem contratação formal.

O benefício menos falado é operacional. Quando cadastro, emissão e conferência passam a seguir um fluxo padronizado, a empresa erra menos e responde mais rápido. É nesse ponto que a Robolabs se conecta ao tema: automações sob medida ajudam escritórios contábeis e áreas administrativas a tirar pessoas de tarefas mecânicas e concentrar esforço em análise, atendimento e decisão.

O erro mais comum é abrir certo no papel e errado na rotina

A maior falha não é escolher um tipo jurídico imperfeito. É abrir a empresa sem preparar o processo que vem depois. Quando documentos ficam espalhados, prazos dependem de planilhas manuais e cada cliente entra de um jeito, o custo invisível cresce rápido.

Por isso, abrir CNPJ com segurança significa combinar enquadramento correto, custo previsível e operação organizada desde o início. Se a sua empresa ou escritório quer formalizar ou escalar esse fluxo sem multiplicar tarefas repetitivas, esse é exatamente o tipo de problema que a automação contábil resolve melhor.

Perguntas frequentes

Como abrir um CNPJ e quais os custos?

O custo para abrir um CNPJ varia conforme o estado, a prefeitura, a atividade e o tipo jurídico. Para MEI, a formalização é gratuita no Portal do Empreendedor. Já microempresas e sociedades costumam ter despesas com registro, certificado digital, licenças e apoio contábil, que mudam por município e complexidade.

Quais são os 3 tipos de CNPJ mais comuns?

Na prática, os formatos mais comparados por quem vai se formalizar são MEI, Sociedade Limitada Unipessoal e Sociedade Limitada. O Empresário Individual também existe, mas costuma exigir mais cuidado porque não separa, em regra, o patrimônio da pessoa física e o da empresa.

Qual o custo mensal para manter um CNPJ?

O custo mensal depende do enquadramento tributário e das obrigações acessórias. No MEI, há um DAS fixo, que em 2026 vai de R$ 82,05 a R$ 87,05 nas atividades mais comuns. Fora do MEI, entram impostos, certificado, folha, sistema e contabilidade recorrente.

Quais são os benefícios de abrir um CNPJ?

Os principais benefícios são formalização, emissão de nota fiscal, acesso a conta bancária PJ, crédito empresarial e possibilidade de contratar de forma mais estruturada. Além disso, a empresa passa a operar com mais previsibilidade fiscal e documental, o que facilita crescer sem improviso.

Se eu abrir um CNPJ, vou perder o Bolsa Família?

Depende. Ter CNPJ não cancela automaticamente programas sociais, porque a análise considera renda, composição familiar e regras vigentes do benefício. O ponto importante é manter dados atualizados e buscar orientação antes da formalização, especialmente se a renda familiar estiver no limite do programa.

Simples Nacional 2027: prazos, IBS e CBS

O novo calendário do Simples Nacional para 2027 exige ação antecipada de escritórios contábeis e times financeiros. Para empresas já constituídas, aterou em janeiro e passou para a janela de 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027. Além disso, o mesmo período concentra a decisão sobre manter IBS e CBS dentro do Simples ou recolher esses tributos pelo regime regular.

Na prática, isso reduz a margem para erro operacional. Segundo a Receita Federal, até 18 de setembro de 2026 foram registradas 181.172 solicitações de ingresso no regime. Desse total, 61.623 deferidas e 119.549 indeferidas, ainda dentro do prazo legal de 30 dias para regularização das pendências impeditivas.

Destaques que exigem atenção imediata

  • A adesão ao regime para 2027 deve ser feita de 1º a 30 de setembro de 2026.
  • O deferimento produz efeitos somente a partir de 1º de janeiro de 2027.
  • O cancelamento da solicitação pode ser feito até 30 de novembro de 2026.
  • Após esse prazo, na prática, a escolha não poderá mais ser alterada em 2026.
  • Quem não optar pelo regime regular de IBS e CBS em setembro ficará no modelo padrão do Simples no primeiro semestre de 2027.
  • Haverá nova janela em março de 2027 para optar pelo regime regular no segundo semestre.

O que mudou no calendário para 2027

A principal mudança é simples de entender: a escolha foi antecipada. Antes, muitas empresas resolviam a entrada no Simples em janeiro. Agora, por causa da convivência com IBS e CBS, a decisão migrou para setembro do ano anterior.

Portanto, perder setembro de 2026 significa perder a entrada no Simples para 2027, salvo as regras específicas de início de atividade. Para contadores, isso muda o calendário de conferência fiscal, revisão cadastral e comunicação com clientes ainda no terceiro trimestre.

Como funciona a opção pelo regime regular de IBS e CBS

Em setembro de 2026, existem duas decisões distintas. A primeira é a entrada no Simples para quem ainda não está no regime. A segunda é a escolha sobre IBS e CBS para empresas já optantes, ou para aquelas que optarem pelo Simples nessa mesma janela.

Se a empresa não marcar a opção pelo regime regular em setembro, IBS e CBS permanecem dentro da guia única do Simples entre janeiro e junho de 2027. Contudo, a regulamentação prevê nova oportunidade entre 1º e 31 de março de 2027, com efeitos de 1º de julho a 31 de dezembro.

Decisão Prazo Efeito
Entrada no Simples para 2027 1º a 30 de setembro de 2026 A partir de 1º de janeiro de 2027
IBS e CBS no regime regular, 1º semestre 1º a 30 de setembro de 2026 Janeiro a junho de 2027
IBS e CBS no regime regular, 2º semestre 1º a 31 de março de 2027 Julho a dezembro de 2027

Por que a checagem de pendências precisa acontecer antes do pedido

Os números da Receita mostram que o risco de indeferimento é alto. Como havia 119.549 pedidos indeferidos no balanço parcial divulgado em 22 de setembro de 2026, esperar o fim do prazo para verificar débitos, inconsistências cadastrais e obrigações acessórias é uma aposta perigosa.

Se houver indeferimento, a empresa ainda terá 30 dias para regularizar a pendência impeditiva. Mesmo assim, o melhor caminho é chegar em setembro com certidões, parcelamentos, inscrição estadual, cadastro municipal e procurações eletrônicas já revisados. Isso evita retrabalho e acelera o acompanhamento do pedido.

Regra especial para empresas abertas no fim de 2026

Para CNPJs inscritos entre 1º de outubro e 31 de dezembro de 2026, a regra é diferente. Nesses casos, a opção feita no momento da abertura vale tanto para o período restante de 2026 quanto para todo o ano de 2027.

Além disso, a escolha sobre recolher IBS e CBS por fora do Simples passa a valer a partir de janeiro de 2027. Se a empresa não quiser permanecer no regime no ano seguinte, deverá comunicar a exclusão dentro do prazo aplicável no portal.

Checklist prático para contadores e times financeiros

O melhor plano é tratar setembro como um projeto de execução, não como uma tarefa isolada. Assim, o escritório reduz o risco de perda de prazo e consegue orientar o cliente com base em cenários reais.

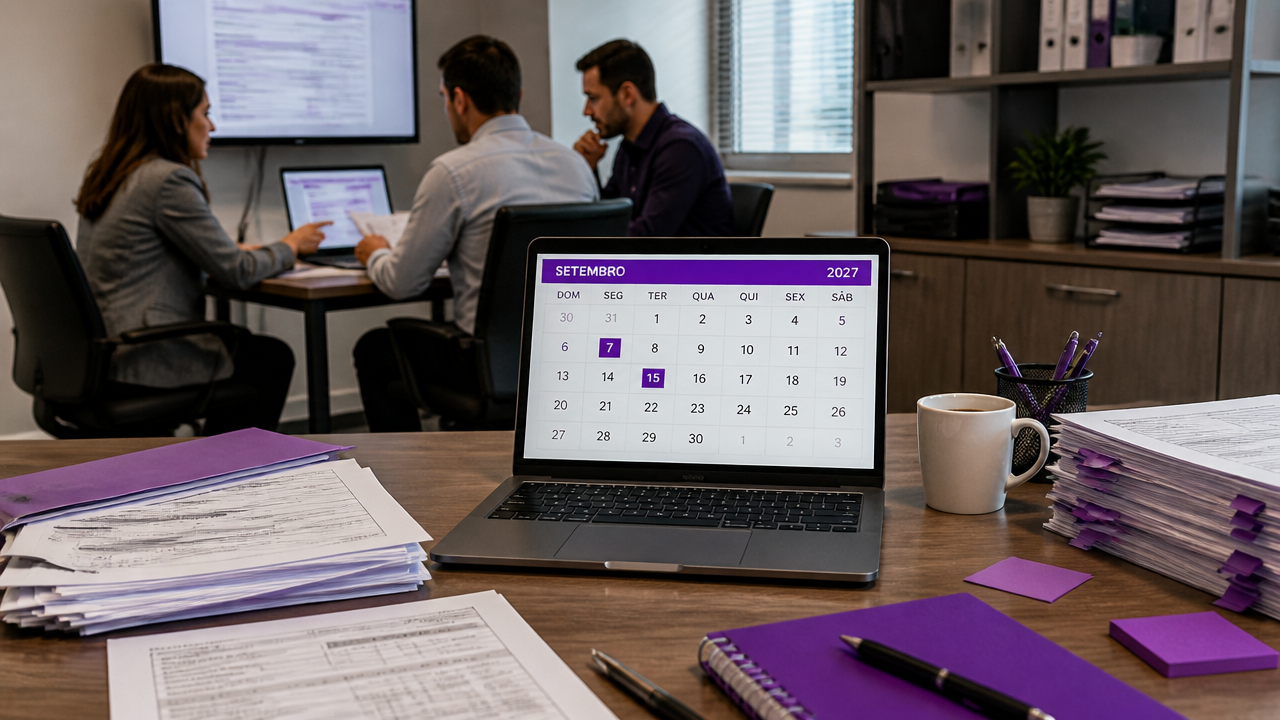
Profissional financeiro revisando checklist de pendências e prazos fiscais em mesa de escritório

  • Mapear quais clientes precisam pedir ingresso no regime em 2027.
  • Separar quem já está no Simples, mas pode ter exclusão futura.
  • Conferir débitos, parcelamentos e pendências cadastrais antes de setembro.
  • Avaliar, caso a caso, se o regime regular de IBS e CBS faz sentido.
  • Protocolar a opção com antecedência, evitando o último dia.
  • Acompanhar o status do pedido e agir rápido em caso de indeferimento.
  • Registrar a data limite de 30 de novembro para eventual cancelamento.

Automação ajuda a reduzir erro, retrabalho e risco regulatório

Esse novo cronograma aumenta a complexidade operacional do compliance tributário. Por isso, automatizar rotinas fiscais e cadastrais deixa de ser apenas ganho de produtividade e passa a ser medida de controle. Com processos manuais, é mais fácil perder prazo, deixar uma pendência sem tratamento ou replicar informação errada entre sistemas.

É nesse ponto que a Robolabs ganha relevância. Ao criar automações sob medida para conferência de dados, monitoramento de status, atualização cadastral e execução de tarefas repetitivas, a empresa ajuda escritórios contábeis e áreas financeiras a liberar tempo humano para análise e decisão. Em um calendário mais apertado, essa diferença pode ser o fator que separa previsibilidade de retrabalho.

Perguntas frequentes

Qual é o prazo para pedir entrada no Simples Nacional para 2027?

Para empresas já constituídas, a solicitação deve ser feita entre 1º e 30 de setembro de 2026. Se o pedido for aceito, os efeitos começam em 1º de janeiro de 2027. Portanto, a adesão deixa de ocorrer em janeiro e passa a ser antecipada para setembro do ano anterior.

Quem já está no Simples Nacional precisa fazer nova opção?

Não. Em regra, quem já está no Simples permanece automaticamente. Contudo, a empresa deve acompanhar o portal em setembro de 2026 para verificar se existe exclusão futura, pendência impeditiva ou interesse em recolher IBS e CBS pelo regime regular.

O que acontece se a empresa não optar pelo regime regular de IBS e CBS em setembro?

Se a empresa não escolher o regime regular em setembro de 2026, IBS e CBS ficarão dentro da guia única do Simples no primeiro semestre de 2027. Ainda assim, haverá nova oportunidade em março de 2027, com efeitos de julho a dezembro de 2027.

Quanto tempo a empresa tem para regularizar pendências após um indeferimento?

Segundo as orientações oficiais, o pedido indeferido ainda pode ser regularizado dentro do prazo legal de 30 dias, desde que a pendência impeditiva seja resolvida. Por isso, a checagem prévia de débitos, cadastro e obrigações acessórias é essencial para não perder a janela de ingresso.

Como fica a regra para empresas abertas entre outubro e dezembro de 2026?

Enfim, para empresas com inscrição no CNPJ entre 1º de outubro e 31 de dezembro de 2026, a regra é específica. A opção feita na abertura vale para o restante de 2026 e para todo o ano de 2027. Além disso, a escolha sobre IBS e CBS passa a valer a partir de janeiro de 2027.

Migração do e-CAC: prepare sua operação fiscal

A migração do e-CAC para o Portal de Serviços da Receita Federal precisa ser tratada como uma transição operacional, não como simples troca de interface. Para escritórios contábeis e áreas fiscais, o impacto real está em acesso, representação, continuidade de rotinas e adaptação de sistemas. O contador vira protagonista porque é ele quem interpreta a mudança, protege prazos e evita que a troca de ambiente gere atraso, retrabalho ou multa. ([pesquisa.in.gov.br](https://pesquisa.in.gov.br/imprensa/servlet/INPDFViewer?captchafield=firstAccess&data=15%2F04%2F2024&jornal=515&pagina=64&utm_source=openai))

O que merece atenção imediata

  • A transição já tem base normativa: a Portaria RFB nº 410, de 12 de abril de 2024, instituiu o Portal de Serviços da Receita Federal e previu a integração dos serviços digitais, com desativação do e-CAC ao fim desse processo. ([pesquisa.in.gov.br](https://pesquisa.in.gov.br/imprensa/servlet/INPDFViewer?captchafield=firstAccess&data=15%2F04%2F2024&jornal=515&pagina=64&utm_source=openai))
  • O acesso não é uniforme: a Receita informa que parte dos serviços funciona integrada ao portal e parte ainda exige nova identificação dentro do próprio serviço. ([gov.br](https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/perguntas-frequentes/servicos-digitais/servicos-digitais?utm_source=openai))
  • As regras de acesso foram atualizadas: a IN RFB nº 2.320, de 9 de abril de 2026, passou a disciplinar o acesso digital e revogou a IN RFB nº 2.066, de 2022. ([normas.receita.fazenda.gov.br](https://normas.receita.fazenda.gov.br/sijut2consulta/consulta.action?termoBusca=acesso+&utm_source=openai))
  • A migração já afeta o atendimento: desde 7 de agosto de 2026, o Chat RFB passou a ser acessado pelo novo portal. ([gov.br](https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/chat-rfb-passa-a-ser-acessado-pelo-portal-servicos-da-receita-federal?utm_source=openai))
  • Automação precisa ser revista: fluxos que dependiam de captura em lote, navegação estável e reaproveitamento de sessão podem falhar se não forem reconfigurados. Essa é uma inferência operacional a partir das novas etapas de autenticação e redirecionamento. ([gov.br](https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/perguntas-frequentes/servicos-digitais/servicos-digitais?utm_source=openai))

A mudança é estratégica porque afeta a continuidade da operação fiscal

O ponto central é simples: o serviço continua existindo, mas o caminho até ele mudou. A Receita já afirma que todos os serviços do e-CAC podem ser acessados pelo Portal de Serviços da Receita Federal e que os novos serviços passarão a surgir apenas no novo ambiente. Isso transforma a rotina de qualquer escritório que trabalha com volume, delegação de acesso e múltiplos CNPJs. ([gov.br](https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/perguntas-frequentes/servicos-digitais/servicos-digitais/portal/o-e-cac-vai-acabar?utm_source=openai))

Na prática, a migração mexe em três camadas ao mesmo tempo. A primeira é regulatória, porque novas regras de acesso e representação exigem interpretação correta. A segunda é operacional, porque usuários, procurações e checkpoints mudam. A terceira é tecnológica, porque softwares, robôs e integrações precisam continuar funcionando sem depender de atalhos frágeis. ([normas.receita.fazenda.gov.br](https://normas.receita.fazenda.gov.br/sijut2consulta/consulta.action?termoBusca=acesso+&utm_source=openai))

Quais são as três frentes de atuação do contador nessa migração?

1. Intérprete das mudanças

O contador precisa traduzir norma em rotina. Isso inclui explicar para o cliente o que mudou desde a Portaria RFB nº 410/2024, o que a IN RFB nº 2.320 reorganizou e por que o aviso de transição não pode ser tratado como assunto de TI. ([pesquisa.in.gov.br](https://pesquisa.in.gov.br/imprensa/servlet/INPDFViewer?captchafield=firstAccess&data=15%2F04%2F2024&jornal=515&pagina=64&utm_source=openai))

2. Guardião da continuidade operacional

O papel mais crítico é impedir ruptura. Se o time não souber qual serviço depende de novo login, qual procuração precisa ser revista ou qual atendimento migrou de canal, a falha aparece no prazo perdido. O caso do Chat RFB mostra bem isso: quando o acesso começa pelo e-CAC e é redirecionado ao novo portal, pode ser necessário informar novamente a representação. ([gov.br](https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/chat-rfb-passa-a-ser-acessado-pelo-portal-servicos-da-receita-federal?utm_source=openai))

3. Articulador entre cliente, equipe e tecnologia

Nenhuma migração acontece só com comunicado interno. O contador precisa alinhar responsáveis, fornecedores e automações para que o acesso correto esteja disponível no momento certo. É aqui que a Robolabs ganha relevância: quando o portal muda, processos seguros, monitorados e adaptáveis deixam de ser diferencial e passam a ser requisito.

Profissional fiscal revisando permissões, procurações e fluxos de acesso em notebook e documentos de processo.

O que muda na rotina de acesso, procuração e automação?

A rotina fica mais sensível a governança de credenciais. A Receita mantém serviços de autorizações de acesso e procurações, mas a jornada de uso passa a depender mais claramente do tipo de autenticação, do perfil do usuário e da integração de cada serviço com o portal. ([gov.br](https://www.gov.br/receitafederal/pt-br/assuntos/catalogo-de-servicos-da-receita-federal?utm_source=openai))

Para escritórios e áreas fiscais, isso pede uma revisão objetiva:

  • mapear quais serviços ainda são usados com frequência no ambiente antigo
  • identificar quem acessa cada serviço, com qual perfil e para qual cliente
  • revalidar procurações e autorizações digitais críticas
  • testar fluxos com conta gov.br, certificado e autenticações adicionais
  • revisar robôs e softwares que dependiam de navegação em lote ou reaproveitamento de sessão
  • definir plano de contingência para períodos de entrega e atendimento

Em automação, o risco costuma aparecer onde ninguém vê: logins bloqueados, mudanças de etapa, telas intermediárias e exigência de representação explícita. Por isso a resposta não é automatizar mais rápido, e sim automatizar com observabilidade, tratamento de exceções e desenho sob medida, exatamente a lógica defendida pela Robolabs.

Como se preparar antes que a transição vire gargalo

O melhor momento para agir é antes da ruptura. Se a sua operação fiscal depende do e-CAC para consultas, caixas postais, procurações, processos ou atendimento, a migração precisa entrar no plano do escritório agora.

Frente Ação prática Risco evitado
Mapeamento Listar serviços usados por cliente e por equipe Perda de acesso a rotinas críticas
Governança Revisar procurações, perfis e responsáveis Atrasos e acessos indevidos
Tecnologia Alinhar ERP, fornecedores e automações Falha silenciosa em integrações
Comunicação Orientar clientes antes da mudança prática Retrabalho e urgência desnecessária

Em resumo, a migração do e-CAC é uma mudança de processo. Quem tratar o tema apenas como novo portal reagirá tarde. Quem mapear serviços, revisar fluxos de acesso e ajustar a tecnologia com antecedência transforma uma fonte de risco em ganho de controle e produtividade.

Perguntas frequentes

O e-CAC vai acabar?

Sim, mas a desativação é gradual. A própria Receita informa que todos os serviços do e-CAC já podem ser acessados pelo Portal de Serviços da Receita Federal e que os novos serviços passarão a nascer apenas no novo ambiente. Para o contador, isso significa planejar a transição antes que um fluxo crítico mude sem aviso interno. ([gov.br](https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/perguntas-frequentes/servicos-digitais/servicos-digitais/portal/o-e-cac-vai-acabar?utm_source=openai))

Qual é o novo portal que substitui o e-CAC?

O ambiente sucessor é o Portal de Serviços da Receita Federal. Ele centraliza o acesso aos serviços digitais e passou a concentrar novas entregas e migrações progressivas. Na prática, o escritório precisa tratar o portal como base da rotina futura, não como um canal secundário. ([gov.br](https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/perguntas-frequentes/servicos-digitais/servicos-digitais/portal?utm_source=openai))

Por que algumas empresas não conseguem entrar no e-CAC ou no novo portal?

Em muitos casos, o problema está no tipo de autenticação exigido, no nível da conta gov.br ou na necessidade de nova identificação dentro do serviço específico. A Receita também informa que alguns serviços exibidos no portal ainda pedem autenticação adicional, como certificado digital ou senha própria. ([gov.br](https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/perguntas-frequentes/servicos-digitais/servicos-digitais?utm_source=openai))

Como liberar acesso aos serviços da Receita com segurança?

A liberação passa por autorização de acesso, procuração digital e definição correta de quem representa a empresa em cada serviço. Como o novo portal reorganiza essas jornadas, o contador deve revisar permissões ativas, validade das procurações e o fluxo de login usado por sócios, equipe interna e terceiros. ([gov.br](https://www.gov.br/receitafederal/pt-br/canais_atendimento/atendimento-virtual?utm_source=openai))

Quem pode ter acesso aos serviços digitais da Receita Federal?

O acesso pode envolver o próprio contribuinte, representantes legais e procuradores, desde que a autorização esteja configurada corretamente para o serviço necessário. Em ambiente contábil, isso exige governança: saber quem acessa, por qual credencial, com qual alcance e por quanto tempo aquela permissão permanece válida. ([gov.br](https://www.gov.br/receitafederal/pt-br/assuntos/catalogo-de-servicos-da-receita-federal?utm_source=openai))