Pix, Drex e Split Payment: guia prático para contadores e CFOs

Eu venho acompanhando a digitalização financeira no Brasil há anos, e poucas pautas mexem tanto com a rotina de contadores e CFOs quanto esta. Quando falo de meios de pagamento instantâneo, moeda digital oficial e recolhimento automático de tributos, não estou tratando de moda. Estou falando de caixa, risco, prazo, escrituração e sobrevivência operacional.

Pix, Drex e Split Payment formam um trio que muda a forma como dinheiro, imposto e informação circulam dentro das empresas.

Na prática, o impacto não fica só no banco ou no fiscal. Ele chega ao ERP, à conciliação, ao contas a pagar, ao contas a receber e à tomada de decisão. Em projetos de automação que acompanho, inclusive com a visão da Robolabs, eu noto que a empresa que trata esse tema como assunto apenas tributário tende a reagir tarde. E reação tardia, nesse caso, custa caro.

O que é o Pix, de fato?

O sistema de pagamentos instantâneos criado pelo Banco Central do Brasil já virou parte da rotina do país. Ainda assim, eu percebo muita confusão conceitual em reuniões. Há quem trate o arranjo como se fosse apenas um QR Code ou uma opção de transferência barata. Não é só isso.

O Pix é um sistema oficial do Banco Central que permite transferências e pagamentos instantâneos, 24 horas por dia, todos os dias do ano.

Esse ponto é simples, mas muda muita coisa. O dinheiro circula em segundos. A liquidação ocorre quase no ato. Para o financeiro, isso reduz intervalos de espera. Para a contabilidade, isso encurta a distância entre o fato econômico e o registro.

Também vale registrar um detalhe que vem ganhando espaço: já existem serviços privados que permitem uso entre fronteiras em oito países, com conversão automática de moedas e aceitação restrita a lojas parceiras. Eu gosto de destacar essa limitação porque ela evita leitura errada. Não se trata de aceitação global irrestrita, e sim de uma ponte operacional feita por empresas autorizadas em contextos específicos.

Liquidação rápida muda rotina.

Do ponto de vista gerencial, os efeitos mais visíveis do arranjo instantâneo são estes:

  • Entrada de recursos em prazo muito curto;
  • Redução de incerteza no recebimento;
  • Mais facilidade para conciliar cobrança e pagamento;
  • Menor dependência de janelas bancárias tradicionais;
  • Base técnica para novos modelos de recolhimento fiscal.

Esse último item abre a porta para o debate mais sensível deste artigo. O meio instantâneo não é só um instrumento de pagamento. Ele vira trilho para retenção tributária em larga escala.

Onde entra o Drex nessa história?

Quando o tema Drex surgiu, muita gente no mercado imaginou uma moeda digital para uso amplo no varejo, quase como uma versão nova do dinheiro do dia a dia. Eu mesmo vi essa leitura se espalhar com força. Só que o desenho foi mudando.

Depois de 2025, o Drex deixou de focar no varejo e passou a servir apenas bancos e órgãos regulados.

Isso altera bastante a expectativa inicial. Em vez de virar um meio de pagamento do cidadão comum, o projeto passou a atuar mais no bastidor financeiro. Outra mudança marcante foi o abandono do blockchain no desenho principal, por razões de privacidade e custo. Na prática, o projeto migrou para uma lógica mais controlada, voltada a reconciliação de garantias de crédito.

Hoje, o Drex tende a operar como infraestrutura de bastidor para registro e reconciliação de garantias, e não como moeda digital de varejo.

Essa distinção evita confusão com o arranjo instantâneo já em uso no país. Um cuida da liquidação imediata no cotidiano. O outro caminha para apoiar estruturas reguladas, especialmente na relação entre instituições financeiras, crédito e garantias.

Para contadores e CFOs, isso importa por três razões:

  1. O tema deixa de ser apenas inovação e passa a ser arquitetura financeira;
  2. O foco vai para controle, rastreabilidade e segurança jurídica do registro;
  3. A conversa sobre integração com sistemas internos fica mais séria.

Na prática, eu não trataria o Drex como substituto do meio de pagamento instantâneo. São peças diferentes do mesmo tabuleiro. Uma conversa com o caixa do presente. A outra com o lastro e a reconciliação do futuro próximo.
Painel financeiro digital com gráficos, imposto e pagamentos instantâneos O que é o Split Payment?

Aqui está o ponto que mais deve mexer na rotina das empresas a partir dos próximos ciclos de teste e implantação. O Split Payment, no contexto da reforma tributária, é um arranjo financeiro em que os tributos sobre o consumo, como IBS e CBS, são separados e recolhidos no momento da liquidação do pagamento.

No Split Payment, o vendedor recebe o valor líquido e o imposto segue direto para o governo no mesmo fluxo da operação.

Isso encerra a velha janela do float tributário, aquela fase em que a empresa recebe o valor cheio, fica com o dinheiro por algum tempo e depois recolhe o tributo. Para muitos negócios, essa janela sempre ajudou o capital de giro. Quando ela some, o caixa sente na hora.

Eu costumo explicar com um caso simples. Uma empresa vende um serviço por R$ 1.000. Se parte desse valor corresponde a IBS e CBS, o sistema faz a segregação quase no mesmo instante do pagamento. O fisco recebe a parcela tributária. O fornecedor recebe só o líquido. Não há o valor cheio entrando para depois sair.

O direito ao crédito tributário fica atrelado ao recolhimento efetivo, e isso muda a lógica de controle fiscal.

Essa mudança parece técnica, mas atinge decisões diárias. Preço, prazo, margem e política comercial passam a conversar com a tecnologia de pagamento de um jeito mais direto.

Como isso muda o trabalho do financeiro e da contabilidade?

Se eu tivesse que resumir em uma frase, diria o seguinte: o tempo da escrituração encurta. Muito. Com a segregação tributária acontecendo na liquidação, o passivo fiscal deixa de ficar “pendurado” por longos períodos.

Com o Split Payment, a escrituração fiscal caminha para o tempo real, com conciliação imediata entre bruto, líquido e tributo recolhido.

Isso gera alguns efeitos bem objetivos na rotina:

  • O passivo tributário é baixado quase junto com a venda;
  • A conciliação bancária e fiscal passa a exigir mais precisão sistêmica;
  • O ERP precisa refletir valores brutos, líquidos e recolhimentos sem atraso;
  • O espaço para inconsistências manuais fica menor;
  • A rastreabilidade da operação aumenta.

Eu vejo um lado muito bom nisso. Erros simples de digitação, atraso de baixa e diferença entre financeiro e fiscal tendem a diminuir quando o processo é bem automatizado. É aqui que soluções da Robolabs se conectam com a dor real do mercado. Quando a empresa mantém processos repetitivos, digitais e manuais em áreas críticas, qualquer mudança regulatória vira um multiplicador de falhas.

Mas nem tudo é ganho imediato. A nova lógica exige revisão de cadastro fiscal, regras de tributação, integração com meios de pagamento, motor de cálculo e trilhas de auditoria. Sem isso, o risco não desaparece. Ele apenas muda de lugar.

Como funciona na prática?

Vou simplificar o fluxo para ficar claro. Imagine a compra de um produto ou a contratação de um serviço. O cliente faz o pagamento. A partir daí, o sistema executa uma sequência quase instantânea.

  1. O pagamento é iniciado.
  2. O sistema identifica a base tributável daquela operação.
  3. Separa a parcela referente a IBS e CBS.
  4. Envia essa fração ao fisco.
  5. Libera ao fornecedor apenas o valor líquido.
  6. Registra os eventos para conciliação, crédito e auditoria.

Na operação ideal, pagamento, retenção tributária, recolhimento e registro contábil passam a conversar no mesmo instante.

Isso muda a pergunta clássica do contador. Em vez de perguntar “quando vou apurar e recolher?”, a conversa começa a ser “como vou validar, reconciliar e corrigir em tempo quase real?”. É um deslocamento de função. Menos espera. Mais monitoramento.

Eu já vi times muito bons sofrerem quando o sistema de origem não conversa direito com o de destino. Uma regra fiscal mal parametrizada, nesse cenário, pode travar caixa, gerar recolhimento indevido ou dificultar a devolução de valores.

Erro rápido também dói rápido.

O que a experiência internacional ensina?

Os exemplos externos ajudam, mas precisam ser lidos com cuidado. Itália e Polônia conseguiram reduzir fraudes fiscais com modelos de split payment. Esse é o ponto que funcionou melhor. Ao tirar das empresas a posse temporária da parcela tributária, o espaço para desvio, inadimplência intencional ou sumiço do imposto diminui.

Nos casos em que o split payment avançou, a queda de fraudes foi real, mas o custo operacional para as empresas também cresceu.

Em contrapartida, surgiram problemas sérios. Lentidão de processo, excesso de burocracia e falta de liquidez para empresas apareceram como queixa recorrente. Quando o caixa do negócio dependia daquele intervalo entre receber e recolher, a mudança apertava muito.

Também houve países que abandonaram a ideia, como Bulgária, Romênia e Reino Unido, após dificuldades práticas para os negócios, em especial os menores. O problema central foi claro: o combate à fraude melhorava, mas a vida de quem operava de forma regular ficava dura demais.

Eu resumiria os aprendizados assim:

  • O que funcionou foi o corte de fraudes e o aumento de rastreabilidade;
  • O que não funcionou foi o aperto de caixa e o aumento da carga operacional;
  • Negócios pequenos sofreram mais com retenção imediata e burocracia;
  • Sem sistema integrado e regra clara, o modelo gera atrito constante.

O Brasil tenta uma aposta diferente. Temos um ambiente digital mais unificado, com pagamentos instantâneos difundidos e maior capacidade de operar liquidação eletrônica em escala. Isso pode permitir um modelo mais amplo via Pix. Ainda assim, eu não trataria isso como garantia de transição tranquila.
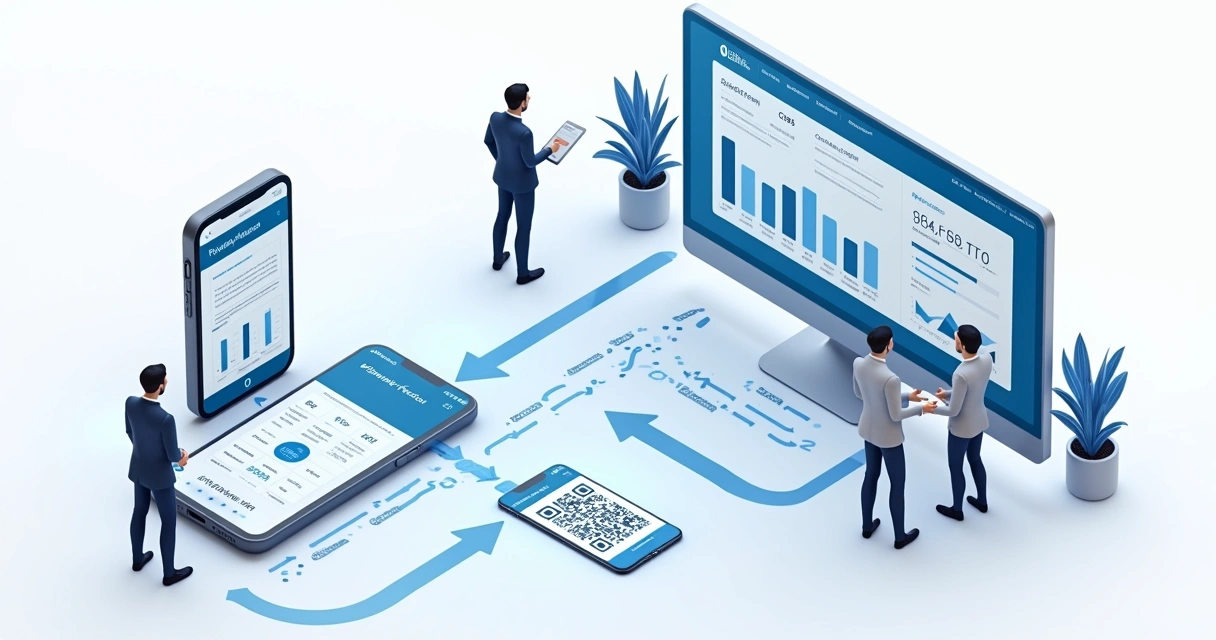
Fluxo de split payment separando imposto e valor líquido Quais desafios devem preocupar desde já?

É aqui que a conversa fica mais sensível para CFOs. A tecnologia pode existir, mas o caixa responde antes do discurso. Empresas com margens menores ou que dependem do giro rápido do imposto para sustentar a operação podem sentir um choque real.

O maior risco imediato do Split Payment para muitas empresas é o impacto no capital de giro.

Além disso, há outros pontos de atenção que eu colocaria no radar:

  • Dependência tecnológica pesada para processar retenção, devolução e conciliação;
  • Revisão de precificação para absorver nova lógica de caixa;
  • Disputas sobre remuneração de bancos e participantes do arranjo, com valores como R$ 0,39 entrando no debate público;
  • Questionamentos de órgãos de controle, como a CGU, sobre custo e desenho operacional;
  • Entraves legais na convivência entre novas regras fiscais, contratos e sistemas legados;
  • Risco de prejuízo se houver falhas na retenção ou demora na devolução de valores.

Eu daria atenção especial ao tema da devolução. Quando o recolhimento é automático, o erro também pode ser automático. Se houver retenção indevida, cancelamento, devolução comercial ou ajuste de base, a empresa vai precisar de um processo muito claro para recuperar valores sem travar o fluxo financeiro.

Na prática, isso pede governança. Pede trilha de auditoria. Pede rotina de exceção. E pede automação de verdade, não remendo manual. É por isso que eu vejo tantas áreas buscando apoio para robotizar tarefas fiscais e financeiras mais repetitivas, algo que a Robolabs vem defendendo há tempos com a ideia de libertar humanos de tarefas mecânicas.

O que contadores e CFOs podem fazer agora?

Mesmo com testes e mudanças mais intensos a partir de 2026, eu não esperaria a regulamentação final para começar. Há frentes que já podem ser tratadas internamente sem desperdício de esforço.

Quem se preparar cedo terá mais chance de adaptar caixa, ERP e governança sem entrar em modo de crise.

Eu sugiro começar por cinco movimentos práticos.

Primeiro, mapear operações com maior peso de tributo no recebimento. Nem todo negócio sentirá o impacto do mesmo jeito. Segundo, revisar o ERP e os pontos de integração com meios de pagamento e módulos fiscais. Terceiro, simular cenários de caixa sem o float tributário. Quarto, revisar política comercial e prazos. Quinto, automatizar conciliações e validações que hoje dependem de intervenção manual.

Se eu fosse montar uma agenda mínima para os próximos meses, ela teria estes blocos:

  1. Diagnóstico de processos financeiros e fiscais;
  2. Levantamento de riscos de parametrização;
  3. Simulação de impacto no capital de giro;
  4. Plano de ajustes em ERP, billing e conciliação;
  5. Rotina de testes para retenção, estorno e devolução.

Esse preparo evita um erro comum. Muita empresa espera a regra final e deixa para mexer em tudo no fim. Só que integração, cadastro, automação e validação não se resolvem de uma semana para outra.
Equipe contábil revisando ERP e fluxo de caixa O que esperar de 2026 em diante?

Eu espero um período de teste intenso, ajustes frequentes e muita revisão de processo. A tecnologia torna o modelo viável, mas não torna a transição simples. Essa é a frase que eu mais repetiria em qualquer reunião de planejamento.

A partir de 2026, empresas e governo terão de ajustar sistemas e rotinas para evitar falhas, travas de caixa e inadimplência.

Para negócios com margem curta, o cuidado deve ser ainda maior. Se parte do funcionamento atual depende do uso temporário do imposto no giro, a mudança pode pressionar liquidez de forma séria. Para empresas maiores, o desafio tende a aparecer no volume, na integração de sistemas e no risco de exceções mal tratadas.

No fim, eu vejo três verdades convivendo ao mesmo tempo. O arranjo instantâneo já provou que o país consegue operar pagamentos em larga escala. O Drex caminha para um papel de bastidor, voltado a instituições reguladas e garantias de crédito. E o Split Payment, se avançar como esperado, pode elevar o nível de rastreabilidade fiscal, mas também criar tensão forte no caixa de muitos negócios.

Se a sua empresa quer se preparar para esse novo cenário com menos trabalho manual, mais controle e processos digitais bem desenhados, vale conhecer melhor a Robolabs e entender como a automação sob medida pode apoiar contabilidade, financeiro e operação antes que a mudança cobre seu preço.
Automação ou retrabalho: Como saber se seu escritório está atrasado

Eu vou ser direto. Se o seu escritório ainda depende de pessoas copiando e colando dados o dia inteiro, baixando extrato por extrato, entrando em portal de prefeitura que trava e conferindo lançamento na base do cansaço, há uma boa chance de você estar atrasado. E não é um atraso bonito, daqueles que cabem em discurso de reunião. É atraso que custa dinheiro. Custa margem. Custa cliente. Custa energia da equipe.

Muita gente ainda trata automação contábil como algo para depois, quase um projeto decorativo. Eu não vejo assim. Na prática, o que eu tenho visto é outra coisa: escritórios inteiros presos a rotinas manuais que consomem horas demais para entregar um trabalho que poderia sair com mais consistência, menos retrabalho e menos desgaste.

Quando o trabalho manual domina a operação, o escritório deixa de crescer com saúde.

O problema é que esse cenário vai se normalizando. A equipe se acostuma. O gestor se acostuma. O cliente reclama de prazo, mas continua enviando demanda. Até o dia em que a conta chega. Ela chega em forma de erro. Em forma de multa. Em forma de perda de contrato. E, muitas vezes, em forma de gente boa pedindo demissão porque cansou de ser tratada como digitadora de luxo.

Eu gosto do jeito como a Robolabs coloca isso: libertar humanos de serem robôs. Parece uma frase simples, mas ela toca no centro do problema. Escritório contábil não deveria gastar seu melhor tempo humano com tarefa braçal e digital repetitiva.

O retrabalho não aparece no DRE, mas corrói tudo

Nem sempre o retrabalho vem com nome e sobrenome. Quase nunca alguém abre uma planilha chamada “dinheiro perdido por repetir tarefa”. Só que ele está ali, escondido em pequenos vazamentos diários.

Eu já vi isso acontecer em operações de todo tamanho. Primeiro vem a tarefa manual. Depois vem a pressa. Em seguida, um erro pequeno. Aí alguém corrige. Depois outra pessoa revisa. O cliente manda mensagem. O prazo aperta. E aquilo que parecia um lançamento simples vira um ciclo caro.

Retrabalho não é detalhe. É custo recorrente.

Quando eu observo a rotina de escritórios atrasados, encontro sinais bem parecidos:

  • Digitação manual de extratos bancários e comprovantes.
  • Busca de notas fiscais em vários portais públicos lentos e instáveis.
  • Conferências repetidas porque ninguém confia totalmente no processo.
  • Dependência de pessoas específicas para tarefas simples.
  • Prazos apertados todos os meses, como se o caos fosse normal.
  • Equipe qualificada consumida por tarefas que não exigem raciocínio contábil.

Isso não é só um problema operacional. Isso afeta a forma como o escritório se posiciona no mercado. Um negócio preso ao retrabalho tem menos tempo para atender melhor, revisar estratégia tributária, orientar cliente, abrir novos serviços e crescer com margem.

Se o seu time passa mais tempo alimentando sistema do que pensando no cliente, há algo errado no modelo.

Como perceber que o escritório está atrasado?

Nem sempre o atraso aparece em tecnologia antiga. Às vezes, o escritório tem sistema bom, tela bonita, relatórios modernos. Mesmo assim, por trás da vitrine, o motor continua manual. E é aí que mora o atraso de verdade.

Na minha experiência, existem perguntas simples que revelam muito. Você não precisa de auditoria complexa para começar a enxergar o problema. Basta olhar para a rotina sem romantizar esforço excessivo.

Os sinais mais claros

Se várias respostas abaixo forem “sim”, o alerta está ligado:

  1. Sua equipe precisa acessar vários portais para coletar dados que poderiam ser capturados por robôs?
  2. Os mesmos erros aparecem todo mês, mesmo com pessoas competentes?
  3. Você depende de horas extras em períodos de fechamento?
  4. Há tarefas que ninguém gosta de fazer, mas que ocupam boa parte do dia?
  5. O cliente percebe demora em processos simples?
  6. Seu escritório cresce em clientes, mas a operação cresce em estresse?

Escritório atrasado não é o que tem menos tecnologia, e sim o que ainda opera com lógica manual.

Eu acho útil observar também o comportamento da liderança. Quando o gestor diz “sempre fizemos assim”, normalmente existe uma trava ali. E essa trava custa caro. O mercado mudou, as exigências aumentaram e o volume de dados só sobe. Continuar tratando isso com mão de obra repetitiva é insistir num modelo frágil.

As dores reais que ninguém deveria aceitar mais

Existe uma parte da contabilidade que exige julgamento, leitura de contexto, interpretação e conversa com o cliente. Essa parte é nobre. O problema é que, em muitos escritórios, ela fica espremida entre tarefas mecânicas que engolem o dia.

Eu vou citar situações bem conhecidas, porque são elas que mostram se o escritório está parado no tempo.

Digitação manual de extratos

Essa é clássica. Alguém abre arquivo, confere campo, lança informação, revisa dado e repete o processo por horas. Isso exige atenção contínua para uma tarefa sem valor estratégico. O risco cresce com o cansaço. O custo também.

Quando uma pessoa passa horas digitando extratos, o escritório está pagando caro por uma tarefa que já deveria estar automatizada.

Busca exaustiva de notas em portais lentos

Quem vive a rotina contábil sabe o desgaste. Entrar em portal municipal, enfrentar lentidão, captcha, queda de sessão, layout diferente, filtros confusos e repetição sem fim. Não há glamour nisso. Há desperdício.

Eu já conversei com profissionais que passam boa parte da manhã só tentando reunir documentos que o processo robótico poderia buscar sozinho, de forma programada e sem fadiga. Isso muda o jogo.

Erros causados por cansaço humano

Erro humano não é defeito moral. É limite natural. A pessoa cansada perde detalhe, troca número, ignora alerta, repete lançamento, deixa passar vencimento. E o escritório paga por isso de várias formas:

  • Multas e juros;
  • Horas gastas em correção;
  • Desgaste com cliente;
  • Perda de confiança interna;
  • Queda de margem no contrato.

Muito erro operacional nasce menos de falta de capacidade e mais de excesso de tarefa repetitiva.

Equipe contábil lidando com retrabalho e documentos na mesa Por que a automação muda a conta

Quando eu falo em RPA para contabilidade, não estou falando de moda. Estou falando de robôs de software executando tarefas que seguem regra, sequência e padrão. Isso inclui buscar arquivos, cruzar dados, baixar documentos, preencher campos, disparar rotinas e alimentar sistemas.

O ponto central é simples. Se a tarefa é repetitiva, digital e previsível, ela não precisa continuar nas costas da equipe.

A automação robótica retira o peso operacional das pessoas e reduz o volume de retrabalho.

Isso não significa substituir inteligência humana. Significa parar de desperdiçá-la. O contador, o analista fiscal, o financeiro e o administrativo deveriam estar ocupados com exceções, decisões, revisão crítica, contato consultivo e melhoria de processo. Não com clique repetido.

Na prática, os ganhos aparecem em áreas bem objetivas:

  • Redução de tarefas manuais repetidas;
  • Mais consistência na execução;
  • Menos erros ligados a fadiga;
  • Mais velocidade em rotinas de coleta e conferência;
  • Liberação da equipe para atividades consultivas.

Eu acho que esse último ponto merece atenção. Muita empresa fala que quer ser mais consultiva, mas mantém a equipe enterrada em operação básica. Isso não fecha. Não existe postura estratégica quando o time passa o dia atuando como digitador.

Automatizar não é comprar ferramenta e torcer

Aqui eu vejo um erro comum. Algumas empresas acham que basta contratar um sistema qualquer e esperar que o caos suma. Não funciona assim. O processo precisa ser entendido, desenhado e convertido em rotina robótica de forma sob medida.

É por isso que o modelo da Robolabs faz sentido para escritórios contábeis e áreas administrativas ou financeiras. Em vez de empurrar uma solução genérica, a proposta é criar colaboradores digitais personalizados, alinhados ao processo real de cada cliente.

Boa automação nasce do processo certo, não de promessa genérica.

Eu valorizo muito esse ponto porque a contabilidade tem detalhes que variam conforme carteira de clientes, cidade, fluxo interno, regra fiscal e forma de trabalho do escritório. Uma automação mal pensada vira frustração. Uma automação bem construída vira alívio operacional.

Outro aspecto que pesa bastante é o modelo financeiro. Mensalidade fixa e transparente, sem custo de implantação, ajuda o gestor a planejar melhor. E existe um ganho adicional interessante: quando mais empresas compartilham o mesmo processo robotizado, maior tende a ser o retorno do investimento. Isso reduz barreiras e acelera a decisão.

O custo de continuar igual

Alguns gestores ainda perguntam se vale a pena automatizar. Eu costumo inverter a pergunta. Quanto custa continuar igual por mais doze meses?

Vamos pensar de forma concreta. Se sua equipe gasta horas diárias em rotinas que um robô poderia executar, você está pagando salário para trabalho mecânico. Se há retrabalho todo mês, você está queimando margem. Se os erros geram correção e tensão com o cliente, você está corroendo valor do contrato.

Manter o manual também é uma decisão.

E é uma decisão cara. Muitas vezes, invisível no curto prazo. Só que muito pesada no médio prazo. O escritório até fatura, mas não ganha fôlego. Cresce no volume, encolhe na rentabilidade. Contrata mais gente para sustentar processo ruim. E isso cria um teto.

Sem automação, o crescimento tende a vir acompanhado de mais custo, mais desgaste e mais risco.

Eu já vi operação aumentar carteira e, junto com ela, aumentar erro, atraso e tensão interna. Não porque faltava talento. Faltava estrutura para escalar sem depender de trabalho manual em massa.

Robô de software operando tarefas contábeis em telas Como saber por onde começar

Eu não recomendo tentar automatizar tudo de uma vez. O melhor caminho é atacar primeiro o que mais consome tempo, gera mais repetição e produz mais erro. Em geral, esses pontos aparecem rápido quando alguém observa a operação com honestidade.

Um bom começo costuma seguir esta sequência:

  1. Mapear tarefas repetitivas e digitais feitas todos os dias ou todos os meses.
  2. Medir quanto tempo cada rotina consome da equipe.
  3. Identificar onde há mais retrabalho, atraso e risco de multa.
  4. Priorizar processos com regra clara e alto volume.
  5. Desenhar a automação com apoio de quem entende o processo e a rotina robótica.

O melhor ponto de partida é a tarefa que mais rouba tempo e menos exige pensamento humano.

Na minha visão, isso reduz resistência interna. Quando a equipe percebe que o robô assumiu justamente a parte chata, braçal e repetitiva, a adesão melhora. Ninguém sente falta de passar horas buscando nota em portal travado. Ninguém sonha em seguir copiando informação de uma tela para outra.

O ganho humano é real. E ele vai além de tempo livre. A equipe volta a usar capacidade técnica para o que faz sentido. Isso muda a qualidade do trabalho e até o clima interno.

O que muda no papel da equipe

Esse é um ponto que eu faço questão de reforçar. Automação contábil não rebaixa o profissional. Ela corrige um desvio. O desvio era tratar gente qualificada como extensão de teclado.

Quando os robôs assumem as rotinas mecânicas, a equipe pode atuar melhor em frentes como:

  • Interpretação de dados e exceções;
  • Contato consultivo com clientes;
  • Revisão de cenários fiscais e financeiros;
  • Padronização de processos internos;
  • Melhoria da qualidade da entrega.

Automatizar não tira valor do contador, e sim devolve valor ao trabalho contábil.

Eu vejo muito potencial nisso para escritórios que querem crescer sem virar fábrica de retrabalho. O mercado já não premia apenas quem entrega obrigação. Ele reconhece quem entrega clareza, confiança e orientação. Só que isso pede tempo mental. E tempo mental não nasce em rotina lotada de cliques repetidos.

O atraso começa no processo, não na intenção

Muitos escritórios têm boa intenção. Querem atender bem. Querem crescer. Querem inovar. Mas boa intenção não paga multa, não reduz erro e não libera a equipe. Processo ruim continua sendo processo ruim, mesmo quando conduzido por gente dedicada.

Eu penso que essa é a virada de consciência mais dura. O problema não está, na maior parte dos casos, nas pessoas. Está no modelo operacional que insiste em usar talento humano para tarefas automáveis. Isso drena energia de profissionais bons e afasta o escritório de um posicionamento mais consultivo.

É justamente aí que a Robolabs entra de forma coerente com o que defende. Ao criar RPAs e colaboradores digitais sob medida, ela ajuda a remover o trabalho mecânico e digital que prende a operação no passado. Não é discurso bonito. É uma resposta prática para um problema diário e caro.

Reunião consultiva após automação em escritório contábil Conclusão

Se eu pudesse resumir tudo em uma ideia, seria esta: escritório atrasado não é só o que usa processo antigo. É o que aceita retrabalho como rotina normal. E isso, hoje, sai caro demais. Sai caro no caixa, na margem, no prazo, na confiança do cliente e na saúde da equipe.

Quem automatiza primeiro ganha tempo, reduz erro e abre espaço para um serviço mais estratégico.

Se o seu escritório ainda vive preso à digitação manual, à coleta cansativa de documentos e à correção de falhas que poderiam ser evitadas, o sinal está dado. É hora de parar de tratar profissionais como digitadores e começar a construir uma operação mais inteligente com RPA para contabilidade. Fale com um especialista da Robolabs e automatize seu escritório antes que o atraso fique caro demais para corrigir.

Como Corrigir o Erro de Importação do Layout 62 (NFCom) no seu ERP

Quem trabalha com escrita fiscal e integração de documentos já sentiu aquela tensão de abrir o ERP pela manhã e perceber que a importação das notas travou. Eu já vi esse cenário se repetir em muitas rotinas contábeis. O arquivo chega, o XML parece válido, mas o sistema recusa, classifica errado ou simplesmente para no meio do processo. Quando isso acontece com a NFCom no layout 62, a dor de cabeça cresce rápido.

Na maior parte dos casos, o erro de importação do layout 62 no ERP contábil não está no XML inteiro, mas na forma como o sistema interpreta novos grupos e itens mistos.

Nos últimos meses, passei a observar um padrão bem claro. O problema não surge apenas porque entrou um novo modelo fiscal. Ele aparece porque o ERP foi preparado para uma lógica antiga e, de repente, precisa ler uma estrutura diferente, com natureza fiscal e financeira no mesmo documento. Se o cadastro, o importador e as regras internas não forem ajustados, o erro aparece.

É exatamente por isso que este guia existe. Quero explicar, de forma técnica e prática, o que mudou com a NFCom modelo 62, por que o ERP falha e como corrigir isso com segurança. Ao longo do texto, também vou mostrar como a Robolabs enxerga esse tipo de gargalo e como a automação pode reduzir retrabalho em tarefas desse tipo.

O que mudou com o layout 62 da NFCom?

A NFCom, vinculada ao modelo 62, foi criada para substituir os antigos modelos 21 e 22. Na prática, isso significa uma mudança na forma de documentar operações ligadas a comunicação e telecomunicações. Para quem atua no fiscal, isso não é apenas uma troca de número. É uma mudança estrutural no XML e, portanto, na leitura feita pelo ERP.

O layout 62 substituiu os modelos 21 e 22 e trouxe uma nova organização de tags no XML da nota.

Em muitos sistemas, a importação antiga estava acostumada com padrões bem conhecidos. O parser buscava grupos, campos e sequências específicas. Com a chegada da NFCom, várias tags passaram a ter outra lógica, outra posição ou outro tratamento. O resultado é previsível: se o ERP ainda estiver lendo o documento como se fosse um modelo anterior, a importação quebra.

Eu costumo dizer que o XML pode até estar correto perante a regra fiscal, mas incorreto para o “entendimento” do sistema. É aí que nasce boa parte do problema.

Quais impactos isso gera na prática?

Na rotina do escritório ou do setor fiscal, essa troca afeta pontos bem diretos:

  • Reconhecimento do modelo fiscal correto no cadastro do ERP;
  • Validação das tags de itens e totais;
  • Leitura dos dados fiscais versus dados financeiros;
  • Vinculação de CFOP, CST e acumuladores;
  • Tratamento contábil e fiscal do que deve ou não ser escriturado.

Quando tudo isso não está alinhado, o erro de leitura da NFCom no sistema aparece com mensagens variadas. Algumas são objetivas. Outras, nem tanto. Já encontrei mensagens como “item sem natureza fiscal”, “CFOP não localizado”, “CST inválido para o item”, “espécie fiscal inexistente” e até falhas genéricas de importação.

O XML mudou. O ERP precisa acompanhar.

Por que o ERP trava na importação?

Aqui está o ponto que mais gera confusão. Muita gente acha que o problema está apenas no modelo 62. Mas, na minha experiência, o maior gargalo está na composição da nota. Em diversas NFCom, itens puramente financeiros aparecem junto dos itens fiscais no mesmo XML.

O principal motivo do travamento é a mistura, no mesmo XML, de itens fiscais com itens financeiros como juros, multas e parcelas de aparelhos.

Esses componentes financeiros nem sempre possuem tratamento fiscal igual ao dos serviços de comunicação. E o ERP, ao tentar escriturar tudo com a mesma lógica, procura informações como CFOP e CST para itens que não deveriam seguir esse fluxo da mesma forma. Quando não encontra esses dados, o processo trava.

Eu já vi isso acontecer com frequência em documentos que trazem, além da cobrança principal do serviço, eventos como:

  • Juros por atraso;
  • Multas contratuais;
  • Parcelas de aparelhos ou equipamentos;
  • Ajustes financeiros lançados na mesma fatura;
  • Valores acessórios sem tratamento fiscal idêntico ao item principal.

Nesse ponto, o ERP contábil tenta fazer o que foi programado para fazer. Ele lê linha a linha. Se uma linha parece item, ele exige natureza fiscal. Se não há CFOP, CST ou regra de acumulador para aquela ocorrência, a importação para.

O que o sistema espera e não encontra?

Na importação da NFCom, o sistema costuma esperar uma estrutura em que cada item tributável esteja bem amarrado. Quando entra um valor financeiro sem o mesmo enquadramento, podem faltar dados como:

  • CFOP compatível;
  • CST ou código tributário aplicável;
  • Regra de acumulador fiscal;
  • Mapeamento para lançamento contábil;
  • Parametrização de descarte ou redirecionamento do item.

Se o ERP não tiver regra para separar o que é fiscal do que é apenas financeiro, ele tentará tributar tudo e falhará.

É aqui que muitos times perdem horas revisando XML por XML. E, sinceramente, eu entendo. A transição de layout costuma pressionar a equipe inteira. O fiscal quer fechar a escrita. O contábil quer consistência. O suporte do sistema fala em atualização. E o usuário final fica no meio disso tudo.

Como identificar se o erro está ligado ao layout 62?

Antes de ajustar qualquer configuração, eu gosto de confirmar alguns sinais. Eles ajudam a saber se o erro de importação da NFCom no ERP realmente está ligado ao novo modelo e não a outro problema pontual.

Os indícios mais comuns são os seguintes:

  • A nota foi emitida no modelo 62 e o ERP não reconhece a espécie fiscal;
  • O XML importa parcialmente, mas trava nos itens finais ou acessórios;
  • O sistema acusa falta de CFOP ou CST em linhas financeiras;
  • O importador usado foi o de NFS-e comum, e não o específico da NFCom;
  • A falha começou após atualização legal, sem mudança interna de parametrização.

Quando encontro esse conjunto de sintomas, quase sempre o ajuste passa por cadastro, ativação do importador correto e regra de acumuladores.

Tela com XML NFCom e alerta no ERP Passo a passo para corrigir a falha

Agora vou ao ponto mais prático. Se eu precisasse orientar um contador ou analista fiscal a corrigir esse erro hoje, eu seguiria uma sequência simples e lógica. Ela evita ajustes aleatórios e reduz o risco de tratar o sintoma sem resolver a causa.

1. Cadastre a nova espécie fiscal modelo 62

O primeiro passo é verificar se o ERP possui a espécie fiscal correspondente à NFCom. Parece básico, mas muita falha começa exatamente aqui. Se o sistema não reconhece formalmente o modelo 62, ele pode tentar importar o XML em um tipo documental inadequado.

Sem o cadastro da espécie fiscal modelo 62, o ERP pode classificar a NFCom de forma errada desde a entrada.

Ao revisar esse ponto, eu costumo checar:

  • Se a espécie fiscal 62 está criada;
  • Se ela está ativa para entrada e escrituração;
  • Se há vínculo com as rotinas fiscais corretas;
  • Se o tratamento contábil esperado está associado a ela.

Quando essa etapa é ignorada, o sistema pode até abrir o arquivo, mas fará uma leitura torta do documento.

2. Ative o importador específico da NFCom

Esse é outro ponto que eu vejo ser subestimado. Muitas empresas tentam importar a NFCom pelo mesmo importador usado para NFS-e comum ou outros documentos de serviço. Só que a estrutura do layout 62 pede um tratamento próprio.

A NFCom deve ser lida pelo importador específico desse layout, e não pelo importador genérico de nota de serviço.

Na prática, vale validar com o time responsável pelo ERP se existe um módulo, rotina ou parâmetro próprio para NFCom. Em alguns sistemas, isso aparece como tipo de importação. Em outros, como flag interna de leitura XML.

Eu sugiro confirmar pelo menos estes pontos:

  1. Qual importador está ativo para o recebimento do XML;
  2. Se ele reconhece o modelo 62 no cabeçalho;
  3. Se interpreta corretamente os grupos de itens;
  4. Se diferencia itens fiscais de cobranças financeiras.

É um detalhe técnico, sim. Mas é um detalhe que muda tudo.

3. Configure acumuladores para tratar itens financeiros

Aqui está o coração da solução. Se o XML traz juros, multa, parcelas de aparelhos ou outros componentes financeiros junto dos itens fiscais, o ERP precisa saber o que fazer com isso. Não basta esperar que ele “entenda sozinho”.

Os acumuladores devem ser parametrizados para ignorar, separar ou direcionar itens financeiros que não exigem o mesmo tratamento fiscal dos serviços.

Dependendo da estrutura do sistema, isso pode ser feito com regras que:

  • Desconsideram certos itens na escrituração fiscal;
  • Direcionam lançamentos financeiros para outro acumulador;
  • Separam o que entra no livro fiscal do que vai apenas para controle financeiro;
  • Bloqueiam tributação indevida sobre linhas não fiscais.

Na prática, eu sempre recomendo olhar o XML com calma e mapear quais linhas representam serviço tributável e quais representam mera cobrança financeira. Essa leitura evita que a equipe trate multa como serviço ou parcela de aparelho como item fiscal sem respaldo.

Nem todo item do XML deve virar item fiscal.

É justamente nesse tipo de rotina que a Robolabs costuma fazer diferença. Quando há alto volume de notas e padrões repetidos, automações sob medida ajudam a classificar, separar e encaminhar dados sem exigir intervenção manual em cada documento. Isso alivia a operação e reduz falhas de leitura.

4. Atualize o ERP para a versão mais recente

Muita gente deixa essa etapa por último, mas eu gosto de tratá-la com seriedade desde o começo. Se a desenvolvedora do sistema já publicou versão com suporte ao layout 62, trabalhar em release antiga costuma prolongar o problema.

Se o ERP não estiver atualizado, ele pode continuar rejeitando a NFCom mesmo com parâmetros ajustados.

Eu já acompanhei casos em que o usuário fez todo o cadastro corretamente, configurou acumuladores, revisou XML, mas a importação seguia falhando por limitação da versão instalada. Depois da atualização, o comportamento mudou.

Ao validar esse ponto, eu checo:

  • Se a versão atual do ERP contempla NFCom;
  • Se houve patch recente para layout 62;
  • Se existem correções específicas para itens financeiros no XML;
  • Se o importador foi revisado na última publicação.

Configuração de acumuladores no ERP fiscal Boas práticas para não repetir o problema
Depois que a importação volta a funcionar, eu acho saudável criar um pequeno protocolo interno. Isso evita que o time dependa sempre do mesmo retrabalho quando entra uma nova leva de XML.

Algumas práticas ajudam bastante:

  • Manter uma amostra de XML válidos para teste;
  • Documentar quais itens financeiros devem ser ignorados ou redirecionados;
  • Revisar periodicamente a espécie fiscal e os acumuladores;
  • Validar, antes da virada de competência, se houve atualização legal;
  • Treinar o time para reconhecer quando o erro é de layout e quando é de cadastro.

Um procedimento simples de conferência reduz bastante o risco de novas travas na importação da NFCom.

Eu sei que, na correria do fechamento, documentar processo parece algo que pode esperar. Mas, quando o volume cresce, esse hábito poupa tempo e evita interpretações diferentes entre pessoas da mesma equipe.

Quando vale automatizar esse tratamento?

Se a sua operação recebe poucas notas, talvez o ajuste manual ainda seja administrável. Mas, quando o escritório ou a área fiscal processa lotes grandes, a repetição começa a cobrar um preço alto. Não apenas em tempo, mas em consistência.

Foi justamente observando esse tipo de cenário que empresas como a Robolabs passaram a atuar com mais profundidade na automação contábil. Em vez de deixar pessoas presas a tarefas mecânicas, a proposta é criar rotinas que identifiquem padrões, classifiquem documentos e reduzam intervenção humana em passos repetitivos.

Eu vejo muito valor nisso quando a operação enfrenta situações como estas:

  • Alto volume de NFCom por competência;
  • Erros recorrentes em itens financeiros misturados aos fiscais;
  • Dependência de conferência manual em cada XML;
  • Tempo excessivo gasto em reprocessamento;
  • Necessidade de padronizar tratamento entre várias empresas do mesmo grupo.

Automatizar o tratamento da NFCom faz sentido quando o problema deixa de ser pontual e passa a ser repetitivo.

No caso da Robolabs, eu gosto da lógica de criar colaboradores digitais sob medida para processos reais da operação. Isso conversa bem com o fiscal e com a contabilidade, porque nem toda rotina pede uma solução genérica. Às vezes, o que resolve é justamente uma automação desenhada para aquele fluxo específico de importação, triagem e lançamento.

Resumo prático do ajuste

Se eu tivesse de resumir o processo de correção da falha do layout 62 em poucas ações, eu faria assim:

  1. Confirmar se a nota é NFCom modelo 62;
  2. Validar o cadastro da espécie fiscal no ERP;
  3. Ativar o importador próprio da NFCom;
  4. Mapear itens financeiros presentes no XML;
  5. Configurar acumuladores para ignorar ou direcionar essas linhas;
  6. Atualizar o sistema para a versão mais recente disponível;
  7. Testar com um XML real antes de liberar em lote.

Esse roteiro costuma resolver grande parte dos casos ligados ao erro de importação do layout 62 no ERP contábil. E, quando não resolve por completo, pelo menos deixa claro em qual ponto técnico está a falha.

Analista fiscal revisando XML da NFCom Conclusão

A troca para o layout 62 trouxe uma mudança real na rotina de importação. Não é exagero dizer isso. Quando a NFCom substitui os modelos 21 e 22 e passa a trazer nova estrutura de tags, o ERP precisa estar preparado para ler esse documento do jeito certo. E, quando itens financeiros aparecem misturados aos fiscais, a chance de travamento cresce muito se não houver regra clara de tratamento.

Eu acredito que o caminho mais seguro é unir leitura técnica do XML, boa parametrização do ERP e revisão constante das rotinas. Quando isso se soma a automações bem desenhadas, o ganho para a equipe aparece no dia a dia. Se você quer reduzir retrabalho com importações fiscais e entender como colaboradores digitais podem apoiar sua operação contábil, vale conhecer melhor as soluções da Robolabs e ver como esse tipo de processo pode ser tratado de forma mais estável e inteligente.

CT-e MT: novo prazo de cancelamento passa de 8 para 24 horas

Quem lida com documento fiscal de transporte sabe como um erro simples pode gerar retrabalho, atraso interno e muita conferência manual. Eu já vi isso acontecer em rotinas administrativas e contábeis: o CT-e é autorizado, alguém percebe uma informação incorreta pouco depois, e então começa a corrida contra o relógio. Em Mato Grosso, essa corrida ganhou um pouco mais de fôlego.

A SEFAZ-MT ampliou de 8 para 24 horas o prazo para cancelamento do Conhecimento de Transporte Eletrônico, modelo 57.

Enfim, essa mudança afeta diretamente a rotina de quem emite o CT-e em Mato Grosso, especialmente transportadoras, áreas fiscais, equipes administrativas e escritórios contábeis que acompanham a regularidade das operações. Eu penso que a novidade merece atenção não só pelo novo prazo, mas pelas condições que continuam valendo para o cancelamento.

Neste artigo, eu vou focar exclusivamente no que mudou no prazo do CT-e MT, nas regras para pedir o cancelamento e no que isso representa para o contribuinte. Sem rodeios. Sem sair do tema.

O que mudou no cancelamento do CT-e em Mato Grosso?

O Diário Oficial do Estado de Mato Grosso publicou a Portaria SEFAZ nº 100/2026 em 13 de julho de 2026. A nova medida altera o artigo 19 da Portaria SEFAZ nº 336/2012, que define as regras para cancelar o Conhecimento de Transporte Eletrônico (modelo 57).

Antes da mudança, a SEFAZ concedia apenas oito horas após autorizar o uso do documento para o contribuinte solicitar o cancelamento.

O prazo novo vale desde que a prestação do serviço de transporte ainda não tenha começado.

Esse detalhe faz toda a diferença. A ampliação do tempo não significa liberdade total para cancelar a qualquer momento dentro de um dia. O cancelamento continua condicionado ao fato de o transporte ainda não ter sido iniciado. Se o serviço já começou, a regra é outra, e o contribuinte deve seguir as soluções previstas na legislação para esse tipo de caso.

Mais tempo. A mesma condição.

Na minha leitura, a alteração corrige uma dor real do dia a dia. O prazo de oito horas era curto para muitas rotinas, sobretudo quando o erro era percebido só depois de conferências internas, retorno do cliente ou revisão fiscal no fim do expediente.

Qual foi a base legal da mudança?

Para entender bem o novo cenário do CT-e MT, vale olhar para a base normativa. A Portaria SEFAZ nº 100/2026 modificou o artigo 19 da Portaria SEFAZ nº 336/2012. Além disso, a mudança está alinhada com a cláusula décima quarta do Ajuste SINIEF nº 9/2007, que traz as diretrizes nacionais sobre o cancelamento do CT-e.

A nova regra de Mato Grosso segue o padrão que a cláusula décima quarta do Ajuste SINIEF nº 9/2007 estabelece.

Isso mostra que a Secretaria de Estado de Fazenda de Mato Grosso não tomou essa decisão de forma isolada.

Na prática, o Estado ajusta seu regramento para acompanhar as regras vigentes no plano nacional.

Como era antes e como ficou agora?

Às vezes, a melhor forma de entender uma mudança é colocar o antes e o depois lado a lado. Quando eu explico esse tema para equipes fiscais, gosto de resumir assim:

  • Antes, o prazo para cancelamento do CT-e autorizado era de 8 horas.
  • Agora, o prazo passou para até 24 horas após a autorização de uso.
  • Em ambos os casos, o cancelamento só pode ocorrer se o transporte ainda não tiver começado.

O que mudou foi o tempo disponível para agir, não a exigência de que a prestação do serviço ainda não tenha sido iniciada.

Esse ponto evita uma interpretação errada bastante comum. Algumas pessoas podem ler sobre o novo prazo e imaginar que o documento pode ser desfeito dentro de 24 horas mesmo com a carga em movimento ou o serviço já iniciado. Não é assim. A condição material continua sendo a mesma.

Eu diria que o ganho está na margem de correção. O contribuinte passa a ter mais horas para identificar falhas e pedir o cancelamento dentro da regra.

Conferência de CT-e em tela com documentos fiscais Em quais situações o cancelamento continua permitido?
Embora o prazo tenha sido ampliado, a condição central para cancelar o CT-e permanece intacta. O pedido só pode ser feito quando a prestação do serviço de transporte ainda não começou. Esse é o filtro principal.

Se o transporte não começou, o cancelamento pode ser solicitado dentro de até 24 horas da autorização.

Na prática, isso costuma abranger situações como erro detectado antes da saída do veículo, falha de preenchimento percebida na conferência final ou emissão indevida do documento sem início da operação correspondente.

Para ficar claro, eu resumiria os requisitos desta forma:

  • A administração tributária precisa ter autorizado o CT-e;
  • O pedido deve ser feito em até 24 horas após a autorização de uso;
  • O transporte não pode ter sido iniciado;
  • A solicitação deve seguir o procedimento fiscal aplicável ao documento eletrônico.

Esses pontos ajudam a separar o que é um simples ajuste dentro do prazo e o que já se tornou uma situação mais complexa, com reflexos fiscais maiores.

Eu sempre acho útil pensar no cancelamento como uma medida para desfazer um documento que ainda não produziu efeito na prestação do serviço. Quando o efeito já começou, o caminho deixa de ser esse.

O que acontece se o transporte já tiver começado?

Esse é um dos pontos mais sensíveis do tema. A nova regra não autoriza cancelar um CT-e referente a uma prestação já iniciada.Nessa hipótese, o contribuinte não pode usar o cancelamento comum como saída.

Se a prestação do serviço já começou, o contribuinte perde o direito de cancelar o CT-e.

Nesse caso, a legislação oferece outras soluções. Como o foco aqui é apenas a mudança do prazo e as condições do cancelamento, o que preciso destacar é o seguinte: iniciado o transporte, a empresa deve avaliar o tratamento legal aplicável fora da hipótese de cancelamento simples.

Eu considero esse limite saudável para o controle fiscal. Afinal, o cancelamento existe para corrigir um documento emitido de forma indevida ou com erro antes que a operação de transporte se concretize. Depois do início da prestação, a lógica muda.

Transporte iniciado muda a regra.

Por isso, aumentar o prazo para 24 horas não enfraquece a fiscalização. O controle continua preservado pela exigência de que o serviço ainda não tenha começado.

Por que a mudança faz sentido para o contribuinte?

Na rotina real, nem sempre o erro aparece nos primeiros minutos após a autorização do documento. Às vezes ele surge quando o cliente devolve uma conferência, quando o setor fiscal revê os dados ou quando a equipe compara o CT-e com outros documentos da operação.

Eu já acompanhei fluxos em que uma divergência só foi percebida horas depois, especialmente em dias com alto volume de emissão. O prazo de oito horas podia virar um problema sério em períodos de grande demanda ou quando a autorização ocorria perto do encerramento do expediente.

A ampliação para 24 horas dá mais flexibilidade para corrigir falhas sem afetar os controles fiscais.

Esse é o ponto de equilíbrio da mudança. O contribuinte ganha mais tempo para agir, enquanto o fisco mantém o critério objetivo de que a prestação do serviço ainda não pode ter sido iniciada.

Vejo essa medida também como parte de uma visão mais prática da administração tributária. Ela reconhece que os processos internos das empresas nem sempre são lineares e que a revisão de documentos eletrônicos pode exigir mais tempo, sem que isso represente risco automático ao controle do ICMS.

Como isso afeta escritórios contábeis e áreas administrativas?

O impacto vai além da transportadora que emite o documento. Escritórios contábeis, setores financeiros e áreas administrativas que acompanham emissão, conferência e regularização fiscal também sentem a mudança.

No dia a dia, eu vejo pelo menos três efeitos bem claros:

  • Mais tempo para detectar e tratar erros formais no documento eletrônico;
  • Menos pressão operacional nas primeiras horas após a autorização do CT-e;
  • Melhor encaixe do processo de revisão com a rotina interna das empresas.

Isso não elimina a necessidade de controle. Pelo contrário. Com um prazo maior, a empresa precisa ter processos bem definidos para identificar rapidamente quando um cancelamento ainda é possível e quando o transporte já avançou para outra fase.

É justamente nesse tipo de cenário que eu vejo valor em soluções de automação. A Robolabs, por exemplo, atua para retirar das equipes o peso do trabalho repetitivo e digital. Em tarefas fiscais que dependem de consulta, cruzamento de dados e alerta de prazo, a automação ajuda a reduzir falhas humanas e a dar mais clareza sobre o status de cada documento.

Painel com prazo de 24 horas para cancelamento fiscal A medida faz parte de um plano maior?
Sim. A Portaria SEFAZ nº 100/2026 faz parte de um plano de simplificação das tarefas ligadas ao ICMS no Mato Grosso. Esse contexto ajuda a entender por que a alteração do prazo não foi apenas um ajuste pontual, mas uma resposta a uma necessidade operacional concreta.

A norma integra um movimento de simplificação das rotinas relacionadas ao ICMS em Mato Grosso.

Quando eu observo esse tipo de iniciativa, penso no quanto pequenos ajustes normativos podem aliviar etapas que antes consumiam tempo e atenção desproporcionais. Não se trata de afrouxar regra. Trata-se de tornar a execução mais compatível com a rotina das empresas, sem perder o controle fiscal.

No caso do conhecimento de transporte eletrônico, isso é ainda mais sensível porque a emissão costuma acontecer dentro de operações que já envolvem prazo, logística e conferência documental em sequência.

Quais cuidados a empresa deve manter?

Mesmo com a ampliação para 24 horas, o contribuinte não deve interpretar a mudança como licença para adiar conferências. Na minha experiência, o melhor cenário continua sendo identificar erros o mais cedo possível.

Alguns cuidados continuam sendo muito úteis na rotina:

  • Conferir os dados do CT-e logo após a autorização;
  • Validar se a prestação do serviço ainda não começou antes de solicitar o cancelamento;
  • Registrar internamente o horário da autorização e o status da operação;
  • Alinhar equipe fiscal, operacional e administrativa sobre o novo prazo;
  • Adotar rotinas de monitoramento para evitar perda do período permitido.

Prazo maior não substitui conferência rápida e controle interno.

Eu gosto de insistir nesse ponto porque a janela de 24 horas ajuda muito, mas continua sendo uma janela limitada. Se a empresa não souber quando o documento foi autorizado, se o transporte já saiu, ou se houve início da prestação, o prazo por si só não resolve.

Para escritórios contábeis que atendem vários clientes, esse cuidado é ainda mais necessário. Quanto mais volume de emissão, maior a chance de um erro passar despercebido sem um fluxo claro de acompanhamento.

Dúvidas comuns sobre o novo prazo

Ao tratar do CT-e MT, algumas perguntas aparecem com frequência. Eu reuni as mais comuns de forma direta.

O prazo de cancelamento agora é de até 24 horas após a autorização de uso.

Isso vale para o Conhecimento de Transporte Eletrônico, modelo 57, no âmbito da regra alterada pela SEFAZ-MT.

Antes da mudança, o limite era de apenas 8 horas.

Essa comparação é a base para entender o ganho prático trazido pela nova portaria.

O cancelamento só pode ocorrer se o transporte ainda não tiver sido iniciado.

Se a prestação já começou, o cancelamento comum deixa de ser a medida adequada.

A Portaria SEFAZ nº 100/2026 entrou em vigor na data de sua publicação, em 13 de julho de 2026.

Esse ponto evita dúvidas sobre aplicação temporal da norma.

A alteração modificou o artigo 19 da Portaria SEFAZ nº 336/2012.

Esse é o dispositivo estadual diretamente afetado pela nova regra.

Eu percebo que, quando essas respostas ficam organizadas, a equipe trabalha com mais segurança e reduz discussões internas desnecessárias sobre o que pode ou não pode ser feito.

Equipe fiscal revisando documentos de transporte eletrônico O que fica de lição com essa mudança?
Para mim, a principal lição é simples: a legislação pode ajustar prazos sem perder firmeza no controle da operação. No caso de Mato Grosso, o novo limite de 24 horas para cancelamento do CT-e traz mais margem para correção de erro, mas preserva a condição que realmente importa, que é a não ocorrência do início do transporte.

Em resumo, o cenário ficou assim:

  • A SEFAZ-MT ampliou o prazo de cancelamento de 8 para 24 horas;
  • A Portaria SEFAZ nº 100/2026 oficializou a mudança;
  • O Estado publicou a norma em 13 de julho de 2026;
  • Houve alteração do artigo 19 da Portaria SEFAZ nº 336/2012;
  • A regra segue a cláusula décima quarta do Ajuste SINIEF nº 9/2007;
  • O cancelamento só cabe se a prestação do serviço ainda não começou;
  • Se o transporte já começou, o contribuinte deve aplicar outras soluções legais;
  • A medida integra um plano de simplificação das tarefas ligadas ao ICMS em Mato Grosso.

Eu acredito que esse tipo de atualização merece entrar rápido nos procedimentos internos das empresas. Quanto antes a equipe absorver a mudança, menor a chance de perder prazo por hábito antigo.

Se a sua operação ou o seu escritório quer acompanhar mudanças fiscais com menos trabalho manual e mais controle sobre rotinas repetitivas, vale conhecer melhor a Robolabs e ver como a automação pode apoiar o acompanhamento de prazos, conferências e fluxos ligados ao CT-e e a outras tarefas fiscais do dia a dia.

Robolabs e Makro System: O Futuro da Contabilidade em RPA e ERP Contabil

Acompanho a rotina de escritórios contábeis há muitos anos, e uma cena sempre se repete. A equipe chega cedo, abre várias telas, baixa arquivos, confere dados, refaz cadastros e corre contra prazos. No fim do dia, sobra pouco tempo para pensar no cliente, revisar estratégias ou gerar valor real. Foi justamente por observar esse cenário que passei a olhar com mais atenção para a união entre RPA e ERP contábil.

Quando falo dessa combinação, penso logo no que a Robolabs e a Makro System vêm tornando possível para o mercado. De um lado, entram as automações contábeis feitas sob medida. Do outro, entra um sistema robusto, online e preparado para a rotina do contador. Quando RPA e ERP trabalham juntos, o escritório deixa de gastar energia com tarefas repetitivas e passa a ganhar fôlego para crescer.

Isso faz ainda mais sentido para quem busca um software contábil para pequenos escritórios, ou uma solução parecida, prática e viável. Nem todo negócio precisa de estruturas pesadas. Muitas vezes, o que o pequeno escritório precisa é clareza, fluidez e menos retrabalho.

Por que essa união chama tanta atenção?

Vejo um movimento claro na contabilidade. O escritório que antes aceitava processos manuais como parte normal da profissão agora quer outro caminho. Ter rapidez, menos erro e quer uma operação mais leve. E isso não acontece só com boa vontade.

A parceria entre Robolabs e Makro System atende exatamente esse ponto. A Makro System oferece um sistema contábil online pensado para a operação diária do escritório. Já a Robolabs atua para retirar da frente o trabalho mecânico e digital, com robôs que executam etapas repetidas e padronizadas.

Menos clique. Mais decisão.

Na prática, isso significa que o ERP organiza a base da operação e o RPA faz o trabalho repetitivo circular sem depender de ação humana o tempo todo. Já vi equipes reduzirem gargalos simples, mas caros, apenas com essa mudança de lógica.

ERP organiza os dados do escritório; RPA executa tarefas repetitivas sobre esses dados.

O que é ERP contábil, de forma simples?

Gosto de explicar ERP de um jeito direto. Pense em um sistema central que reúne processos, informações e rotinas do escritório em um só ambiente. É ali que ficam cadastros, obrigações, lançamentos contábeis, relatórios e fluxo operacional.

Com esse recurso funcionando bem, ele deixa a equipe menos dependente de planilhas soltas, anotações paralelas e retrabalho. Por isso, um sistema contábil em nuvem tem chamado tanta atenção, principalmente entre empresas que precisam de mobilidade e acesso remoto.

No caso da Makro System, a proposta conversa muito com o presente do setor. Trata-se de um sistema contábil 100% em nuvem, com foco em acesso simples, centralização e rotina mais fluida. Isso ajuda escritórios que querem operar com mais controle, inclusive quando a equipe está distribuída.

  • Acesso aos dados de qualquer lugar com internet.
  • Menos dependência de máquinas locais.
  • Atualização contínua da base operacional.
  • Mais visão sobre tarefas, documentos e prazos.

Considero isso muito valioso na gestão contábil em tempos digitais, porque o escritório atual não trabalha mais preso a uma sala e a um servidor interno. Ele precisa responder rápido, acompanhar mudanças e manter segurança no fluxo das informações.

Um sistema contábil em nuvem reduz barreiras operacionais e dá mais mobilidade ao escritório.

O que é RPA e por que ele se encaixa tão bem na contabilidade?

RPA é a sigla para automação robótica de processos. Em termos simples, são robôs de software programados para repetir tarefas digitais que seguem regras claras. Costumo dizer que ele faz o que muita gente ainda faz manualmente no computador, só que com constância e sem desgaste humano.

Na contabilidade, isso serve para várias frentes. Importação de dados, conferência de arquivos, alimentação de sistemas, emissão de relatórios, leitura de padrões e atualização de rotinas são alguns exemplos.

É aqui que a Robolabs ganha destaque no meu ponto de vista. A empresa trabalha com colaboradores digitais personalizados, criados conforme o processo de cada cliente. Isso é muito diferente de tentar encaixar o escritório em uma automação genérica. O processo é que orienta a tecnologia, e não o contrário.

RPA faz sentido na contabilidade porque grande parte das tarefas digitais segue regras previsíveis e repetidas.

Quando penso em pequenos escritórios, esse ponto pesa ainda mais. Muitas vezes, a equipe é enxuta e qualquer minuto economizado faz diferença no fechamento do mês. Um robô que executa rotinas automatizadas pode liberar pessoas para revisão técnica, atendimento e crescimento da carteira.

Referência: https://makrosystem.com.br/blog/robolabs/

Como a parceria funciona na prática?

Vejo essa parceria como um encaixe muito natural. A Makro System entrega um sistema contábil completo e integrado para centralizar a operação. Nos da Robolabs entramos com os robôs para executar ações repetitivas dentro ou ao redor desse ambiente. O resultado é uma rotina mais limpa.

Imagine uma operação com recebimento de documentos, conferência, classificação, entrada em sistema e geração de etapas seguintes. Em vez de depender de vários movimentos manuais, o escritório passa a ter uma parte disso executada por automações contábeis. Dessa forma, temos uma equipe que atua onde o olhar humano faz diferença.

Percebi que essa combinação ajuda muito em três frentes:

  1. Redução de trabalho repetitivo.
  2. Padronização de tarefas operacionais.
  3. Melhor aproveitamento do tempo técnico da equipe.

Essa lógica é muito útil para quem busca um software para contabilidade online que não seja apenas um lugar para registrar dados, mas um ponto de apoio para um novo modo de operar. Com ERP e RPA juntos, o escritório deixa de usar tecnologia só para armazenar informação. Ele passa a usar tecnologia para fazer o trabalho andar.

A parceria entre Robolabs e Makro System une centralização de dados com execução automática de tarefas.

O que pequenos escritórios ganham com isso?

Na minha experiência, pequenos escritórios contábeis sentem primeiro o peso do acúmulo operacional. Uma carteira cresce um pouco, um novo cliente entra, uma obrigação muda e, de repente, a mesma equipe precisa entregar muito mais. É nesse ponto que um bom software contábil para pequenos escritórios deixa de ser desejo e vira necessidade real.

Mas não basta ter um sistema. É preciso ter um conjunto que funcione no dia a dia. Quando o ERP está na nuvem e as rotinas são automatizadas, o escritório pequeno ganha fôlego para respirar e agir com mais segurança.

  • Menos tempo gasto em tarefas de digitação e repetição.
  • Maior capacidade de atender mais empresas sem crescer na mesma proporção.
  • Mais consistência em processos padronizados.
  • Mais espaço para relacionamento com o cliente.

Eu gosto de destacar esse ponto porque ele toca na lucratividade. Se a equipe passa menos horas em tarefas operacionais e mais horas em atividades de valor, o escritório melhora sua margem. Não é uma promessa distante. É uma mudança operacional.

Lucro também nasce do tempo bem usado.

A proposta da Robolabs conversa muito com isso ao cobrar mensalidade fixa e transparente, sem custo de implantação. Para escritórios menores, previsibilidade pesa. E pesa bastante.

Makro System como base da operação contábil

Eu considero muito relevante quando um ERP nasce com aderência real ao dia a dia do contador. Um sistema contábil idealizado por contador tende a conversar melhor com a prática da profissão, com suas urgências e com sua linguagem operacional.

No caso da Makro System, essa percepção aparece na proposta de um sistema contábil online voltado para a rotina contábil de forma objetiva. Quando a plataforma está bem alinhada com a operação, a curva de adaptação costuma ser mais leve. Isso ajuda na adoção pela equipe.

Outro ponto que me chama atenção é o fato de ser um sistema contábil 100% em nuvem. Isso favorece escritórios que precisam de continuidade, acesso remoto e visão unificada. Hoje, falar em sistema local e fragmentado já soa como um atraso para muitos gestores.

Um ERP contábil em nuvem funciona melhor quando traduz a rotina real do escritório em processos simples.

Também vale notar que o mercado vem exigindo cada vez mais recursos de leitura de dados, cruzamento de informações e apoio analítico. Por isso, cresce o interesse por sistema contábil com inteligência artificial e por software contábil com IA. Quando esses recursos são bem aplicados, eles apoiam leitura de padrões, priorização de tarefas e organização da operação.

Robolabs e o papel das automações sob medida

Existe muita diferença entre automação genérica e automação sob medida. No primeiro caso, o escritório precisa se adaptar ao que foi criado. No segundo, a tecnologia acompanha o fluxo real da empresa. A Robolabs segue esse segundo caminho.

Isso importa porque nem todo escritório trabalha do mesmo jeito. Alguns têm forte volume fiscal. Outros concentram mais trabalho em departamento pessoal, financeiro ou conciliação. Ao criar robôs personalizados, a Robolabs aproxima o RPA do processo que já existe, desde que ele faça sentido e possa ser padronizado.

Automação sob medida gera mais aderência porque respeita o modo como o escritório realmente opera.

Outro aspecto interessante é o modelo de compartilhamento de processos robotizados. Quanto mais empresas usam o mesmo fluxo automatizado, maior tende a ser o retorno do investimento. Eu acho essa lógica inteligente, principalmente para nichos com tarefas parecidas.

Quando o objetivo da Robolabs é libertar humanos de serem robôs, isso não soa apenas como frase de efeito. Na prática, significa tirar pessoas do trabalho mecânico e colocá-las em atividades mais analíticas, humanas e estratégicas.


Como isso afeta a equipe no dia a dia?

No dia a dia, é interessante observar o impacto humano da tecnologia, não apenas o técnico. Quando tarefas manuais caem, a equipe sente. O clima muda. O profissional deixa de ser cobrado apenas por volume de lançamentos contábeis e passa a contribuir mais com revisão, interpretação e conversa com o cliente.

Em muitos escritórios, isso melhora inclusive a retenção de pessoas. Trabalhar apenas repetindo comandos gera desgaste. Trabalhar com mais contexto tende a gerar mais envolvimento.

Eu resumiria os efeitos assim:

  • A equipe cansa menos com tarefas operacionais repetidas.
  • O gestor acompanha melhor o fluxo de trabalho.
  • O cliente recebe respostas mais claras e mais rápidas.
  • O escritório consegue crescer com mais ordem.

Esse movimento ajuda a construir uma gestão contábil em tempos digitais que seja mais madura. Não basta digitalizar o antigo papel. É preciso rever como o trabalho nasce, circula e termina.

Transformação digital na contabilidade não é trocar papel por tela, e sim mudar a forma de executar o processo.

Quais tarefas podem entrar em rotinas automatizadas?

Nem tudo deve ser automatizado. Eu sempre repito isso. Mas muita coisa pode. E quando pode, vale testar com seriedade. Em geral, as melhores candidatas são tarefas repetidas, baseadas em regras, com alto volume e baixa variação.

Entre os exemplos mais comuns, eu destaco:

  • Captura e organização de documentos.
  • Importação de dados para o ERP.
  • Conferência de padrões em arquivos e cadastros.
  • Movimentações entre sistemas e portais.
  • Geração de relatórios periódicos.
  • Apoio em etapas ligadas a lançamentos contábeis.

Quando essas tarefas passam a rodar com robôs, o ERP deixa de ser só um repositório. Ele se transforma em centro de operação. E isso melhora muito a vida de quem procura um software contábil para pequenos escritórios sem querer cair em estruturas difíceis de manter.

Onde entra a inteligência artificial?

Eu percebo que muita gente mistura RPA com IA, mas os papéis são diferentes. RPA executa regras bem definidas. IA ajuda em leitura, classificação, previsão e identificação de padrões. Quando as duas frentes se aproximam de um bom ERP, o ganho operacional fica mais interessante.

Por isso, expressões como sistema contábil com inteligência artificial e software contábil com IA estão cada vez mais presentes nas conversas do setor. O ponto, para mim, não é usar a sigla da moda. É aplicar tecnologia onde ela resolve algo concreto.

IA apoia decisões e leituras; RPA executa tarefas; ERP centraliza a operação.

Em um cenário bem estruturado, a inteligência artificial pode ajudar a priorizar exceções, indicar padrões de erro, sugerir classificações e ampliar a visão do gestor. Já o robô cuida do caminho repetitivo. E o sistema em nuvem mantém tudo acessível e organizado.

Painel contábil com inteligência artificial e automações Como escolher a melhor combinação para o escritório?
Acredito que a melhor escolha começa com um diagnóstico honesto. O gestor precisa olhar para dentro e responder onde a equipe perde tempo, quais etapas geram retrabalho e quais processos são parecidos o bastante para virar automação.

Depois disso, sugiro observar alguns critérios:

  1. Se o ERP realmente atende a rotina contábil.
  2. Se o sistema é um sistema contábil em nuvem estável e acessível.
  3. Se há espaço para integrar automações contábeis sem complicar a operação.
  4. Se o custo é previsível para o porte do escritório.
  5. Se a solução ajuda o time a trabalhar melhor, e não apenas a trabalhar mais.

Finalmente, na minha visão, a combinação entre Robolabs e Makro System atende muito bem a esse conjunto. A Makro System oferece um software para contabilidade online com base sólida. A Robolabs entra retirando peso das tarefas repetidas por meio de rotinas automatizadas. Juntas, elas formam uma resposta muito coerente para escritórios que precisam crescer com mais ordem.

O futuro já começou

Afinal, durante muito tempo, falar de automação parecia assunto para operações muito grandes. Hoje, não é mais assim. O pequeno escritório também pode contar com um sistema contábil completo e integrado, operar em nuvem e adicionar robôs em processos que antes consumiam horas da equipe.

Penso que o futuro da contabilidade não será definido por quem trabalha mais horas. Será definido por quem monta melhor seu processo, escolhe bem sua base tecnológica e reserva o talento humano para o que realmente pede análise, julgamento e proximidade com o cliente.

O futuro da contabilidade pertence aos escritórios que unem tecnologia prática com trabalho humano de maior valor.

Enfim, se você quer dar esse próximo passo, vale conhecer melhor como a Robolabs, com suas soluções de RPA sob medida, e a Makro System, com seu sistema contábil online em nuvem, podem apoiar seu escritório. Essa pode ser a mudança que faltava para liberar sua equipe do trabalho mecânico e abrir espaço para uma contabilidade mais rentável, mais leve e mais humana.


Contabilidade e IA: 8 tarefas automatizadas que mudam o setor

A inteligência artificial já mudou o dia a dia dos escritórios de contabilidade no Brasil. Eu vejo isso com clareza quando observo rotinas que antes consumiam horas e hoje são feitas em minutos, com mais padrão e menos retrabalho. Atividades operacionais estão sendo assumidas por sistemas, robôs de processo e modelos que aprendem com dados. Com isso, o contador ganha espaço para atuar onde seu valor aparece mais: consultoria, planejamento tributário, gestão financeira e apoio à decisão.

A IA não reduz a relevância do contador. Ela aumenta o peso do seu julgamento.

Isso fica ainda mais visível no cenário da Reforma Tributária. Nos próximos anos, empresas terão de lidar com regras novas e antigas ao mesmo tempo. Na prática, isso pede leitura técnica, revisão de processos, análise de contratos e interpretação da legislação. A tecnologia ajuda nos cálculos e nas simulações. Mas decidir o melhor caminho continua sendo uma tarefa humana.

Em minhas pesquisas, notei um ponto recorrente: quando a empresa automatiza o trabalho repetitivo, a área contábil deixa de correr atrás do operacional o dia todo e passa a gerar orientação. É exatamente essa lógica que projetos como os da Robolabs colocam em prática ao criar colaboradores digitais sob medida para cada rotina. A proposta não é trocar pessoas por máquinas. É libertar humanos de tarefas mecânicas para que possam pensar.

O que já mudou na prática

Durante muito tempo, a contabilidade foi vista como uma área presa a tarefas manuais, prazos apertados e checagens sem fim. Eu já conversei com profissionais que passavam boa parte da semana apenas conferindo lançamentos, baixando arquivos, organizando notas e cruzando planilhas. Hoje, esse cenário começa a mudar de forma concreta.

A automação contábil desloca o foco do fazer repetitivo para o pensar estratégico.

Quando um escritório adota IA e RPA, ele consegue padronizar rotinas, acompanhar etapas em tempo real e reduzir falhas humanas em tarefas de grande volume. Isso vale tanto para escritórios contábeis quanto para áreas administrativas e financeiras de empresas que lidam com alto fluxo de documentos e eventos fiscais.

Menos digitação. Mais decisão.

Antes de detalhar as oito tarefas, vale dizer algo que considero muito honesto: nem tudo pode ser delegado à tecnologia. Há casos em que o sistema aponta uma inconsistência, mas só o contador entende o contexto. Há cenários em que a regra existe, mas sua aplicação depende da atividade da empresa, do contrato firmado e até do histórico fiscal. É aqui que o conhecimento técnico continua no centro.

8 tarefas automatizadas que já mudam o setor

Na prática, a transformação acontece em rotinas bem conhecidas da área contábil. A seguir, mostro as tarefas que mais vêm sendo automatizadas e por que isso já muda a operação dos escritórios.

1. Classificação de lançamentos contábeis

A classificação de lançamentos sempre exigiu atenção, consistência e tempo. Com IA, sistemas conseguem reconhecer padrões em históricos, contas e centros de custo, sugerindo enquadramentos com base em dados anteriores. Isso reduz o volume de lançamentos feitos do zero e acelera o fechamento.

A IA aprende com padrões de lançamentos e sugere classificações com base no histórico da operação.

Eu gosto de destacar que isso não elimina a validação humana. Um evento atípico, uma mudança societária ou uma despesa fora do padrão ainda pedem revisão técnica. Mesmo assim, o ganho em rotinas de alto volume é muito claro.

2. Organização de documentos fiscais

Notas fiscais, recibos, comprovantes, guias e anexos chegam por vários canais. E chegam sem ordem. Ferramentas com leitura inteligente de documentos conseguem captar dados, separar arquivos por tipo, identificar campos e encaminhar cada item para o fluxo correto.

Na rotina, isso reduz o trabalho de triagem manual e melhora o controle de pendências. Em operações com muitos clientes, esse tipo de recurso ajuda bastante. Soluções como as desenvolvidas pela Robolabs costumam fazer sentido aqui, porque a empresa modela o robô conforme o processo real do cliente, e não o contrário.

Documentos fiscais organizados em tela com painel contábil 3. Cruzamento de informações tributárias
Essa é uma das tarefas mais sensíveis. Cruzar dados de notas, apurações, cadastros, declarações e recolhimentos manualmente é lento e sujeito a falhas. Sistemas automatizados conseguem comparar bases distintas e apontar divergências com rapidez.

O cruzamento automático de dados tributários reduz erros e antecipa riscos de inconsistência.

Com a Reforma Tributária no horizonte, essa capacidade tende a ganhar ainda mais valor. Haverá convivência entre regimes, regras transitórias e novas exigências. Quanto maior a complexidade, mais útil se torna o apoio tecnológico para conferir volume de informação sem perder rastreabilidade.

4. Identificação de inconsistências e anomalias

Um lançamento fora do padrão. Uma alíquota aplicada de forma diferente. Um valor repetido. Um documento ausente. A IA pode encontrar esse tipo de desvio antes que ele vire problema maior. Em vez de esperar o erro aparecer no fechamento, a equipe recebe alertas durante o processo.

Isso muda a lógica do trabalho. Sai a revisão apenas corretiva e entra uma postura mais preventiva. Em minha visão, esse é um dos pontos mais valiosos da tecnologia na contabilidade atual.

5. Conciliação bancária

A conciliação bancária talvez seja uma das rotinas mais conhecidas quando se fala em robotização de processos. O sistema compara extratos com lançamentos internos, identifica correspondências e destaca o que ficou sem vínculo.

A conciliação bancária automatizada encurta o tempo de fechamento e melhora a confiabilidade dos saldos.

Quando a operação tem muitas contas, filiais ou movimentações diárias, o impacto é grande. E o contador passa a gastar menos tempo conferindo item por item e mais tempo entendendo exceções, ajustando políticas e orientando a gestão financeira.

6. Emissão de relatórios e indicadores

Outro avanço visível está na geração de relatórios gerenciais, fiscais e contábeis. Ferramentas conseguem consolidar dados, montar painéis e emitir documentos de forma programada. Com isso, a informação chega mais rápido para quem decide.

Não falo apenas de relatórios obrigatórios. Penso também em indicadores de caixa, tributos, despesas, margem e inadimplência. Quando essas informações são entregues com frequência e clareza, o contador ganha base para atuar de modo consultivo.

7. Monitoramento de processos em tempo real

O RPA não serve só para executar tarefas. Ele também acompanha o andamento das rotinas, registra etapas e sinaliza falhas em tempo real. Se um arquivo não foi recebido, se uma integração travou ou se um prazo está perto, o sistema pode avisar antes que o problema cresça.

Ferramentas de RPA ajudam a monitorar processos e detectar falhas enquanto a operação acontece.

Esse monitoramento dá mais previsibilidade para a área. Em vez de descobrir atrasos no fim do dia, a equipe age no momento em que o desvio ocorre. Eu vejo aqui um ganho direto de controle, algo muito valorizado em setores que lidam com conformidade.

8. Cálculos, simulações e apoio à apuração

A IA também ajuda em contas mais complexas, projeções tributárias e cenários financeiros. Ela pode testar hipóteses, comparar impactos e acelerar simulações que antes exigiam planilhas extensas. Isso vale para revisões de carga tributária, mudanças de regime e estudos de fluxo.

Mas existe um limite claro. O sistema calcula. O contador interpreta.

A máquina calcula. O contador decide.

Quando se fala em créditos tributários, revisão de contratos ou adaptação a novas exigências legais, a decisão não pode nascer só de um número. É preciso leitura técnica da lei, contexto da empresa, histórico de operação e avaliação de risco.

Onde o fator humano continua insubstituível

Há uma ideia simplista de que a IA vai absorver toda a contabilidade. Eu não concordo. O que ela absorve melhor são tarefas previsíveis, repetitivas e baseadas em regra. Já o trabalho que exige interpretação, responsabilidade técnica e leitura de cenário continua nas mãos do profissional.

Julgamento contábil, interpretação legal e decisão estratégica ainda dependem de pessoas.

Isso aparece com força em atividades como:

  • Planejamento tributário
  • Consultoria financeira
  • Auditoria
  • Compliance
  • Perícia contábil

Essas frentes pedem análise técnica, entendimento da legislação, visão de negócio e cuidado com detalhes que não cabem em uma regra fixa. Um mesmo dado pode ter impactos diferentes conforme o porte da empresa, o setor, o regime tributário e a forma como o contrato foi redigido.

Eu costumo pensar assim: a tecnologia entrega velocidade e consistência. O contador entrega sentido. Sem essa leitura, números viram apenas números.

Contador analisando dados com apoio de inteligência artificial Reforma Tributária e o novo peso estratégico da contabilidade
A Reforma Tributária muda o jogo. E muda por muitos anos. Não se trata apenas de aprender novos tributos ou novas siglas. Trata-se de conviver com períodos de transição, rever cadastros, ajustar sistemas, refazer rotinas e acompanhar mudanças constantes.

Em minha leitura, isso amplia o papel do contador dentro das empresas. Ele deixa de ser acionado apenas para cumprir obrigações e passa a ser ouvido para orientar caminhos. O uso correto de créditos tributários, a revisão de contratos, a adaptação a exigências futuras e a leitura de impacto no preço ou no caixa dependem de análise humana.

Com a Reforma Tributária, o contador ganha ainda mais espaço como intérprete da lei e orientador de decisões.

A IA pode ajudar em três frentes bem práticas:

  • Simular cenários de carga tributária
  • Comparar dados históricos com novas regras
  • Apontar divergências e riscos operacionais

Mas definir estratégia tributária não é só escolher o menor número. É verificar aderência legal, impacto contratual, risco fiscal e efeito no negócio. Nenhum sistema responde isso sozinho.

O perfil do contador já mudou

Quem trabalha na área sabe: o perfil exigido hoje não é o mesmo de alguns anos atrás. O conhecimento contábil e tributário continua sendo a base, claro. Só que agora ele precisa caminhar junto com domínio tecnológico.

O contador atual precisa entender números, tributos, dados e ferramentas digitais.

Isso envolve familiaridade com softwares, leitura de indicadores, BI, governança de dados e robotização de processos. Não estou dizendo que todo contador deve programar. Mas ele precisa compreender o fluxo digital da operação, saber validar informações e conversar com áreas técnicas sem perder a visão do negócio.

Eu já vi equipes mudarem bastante quando isso acontece. O profissional deixa de atuar apenas como executor de rotina e passa a desenhar processo, revisar regra, medir risco e propor melhorias. Nesse ponto, a tecnologia não afasta a contabilidade da estratégia. Faz o contrário.

A ascensão da contabilidade consultiva

Com menos tempo gasto em tarefas repetidas, cresce a contabilidade consultiva. E esse movimento faz muito sentido. Empresas querem mais do que guias emitidas e obrigações entregues. Elas querem orientação sobre tributos, expansão, conformidade, margem, caixa e decisões futuras.

O contador, então, passa a ocupar uma posição de parceiro de gestão. Ele apoia a empresa na leitura dos números, mostra riscos, sugere caminhos e ajuda a adaptar processos. A IA entra como apoio, dando mais velocidade ao tratamento das informações.

A contabilidade consultiva cresce porque a tecnologia libera tempo para análise e relacionamento com o cliente.

Na prática, esse avanço fica mais forte quando a base operacional está bem estruturada. É por isso que soluções personalizadas de RPA têm chamado atenção de escritórios e áreas financeiras. Quando o robô é criado para o processo real da empresa, como propõe a Robolabs, a equipe passa a trabalhar com menos interrupção e mais clareza sobre o que precisa de ação humana.

Painel de contabilidade consultiva com gráficos e reunião Tecnologia e humano vão atuar juntos
Eu acredito que essa é a visão mais madura sobre o futuro da contabilidade. Não é uma disputa entre humano e máquina. É uma atuação complementar. A IA faz processos rápidos e precisos. O contador interpreta, questiona, valida e assume a responsabilidade técnica.

Quando essa combinação funciona, o setor ganha muito. Há menos erro em rotinas operacionais, mais agilidade na entrega, mais controle de processo e mais espaço para orientação de valor. Ao mesmo tempo, preserva-se o que a tecnologia não entrega sozinha: senso crítico, leitura da legislação e entendimento da realidade de cada empresa.

O futuro da contabilidade está na soma entre inteligência artificial e inteligência humana.

Se a sua operação contábil ou financeira ainda perde tempo com tarefas manuais, talvez este seja o momento de rever o modelo. Conhecer o trabalho da Robolabs pode ser um bom próximo passo para entender como colaboradores digitais personalizados ajudam a tirar o peso do trabalho repetitivo e abrir espaço para uma contabilidade mais estratégica, técnica e humana.

CT-e: Novos Schemas da Nota Técnica 2026.002 e Como Adequar Seu Sistema

Quem trabalha com documento fiscal de transporte sabe como pequenas mudanças técnicas podem gerar grandes impactos na rotina. Eu já vi isso acontecer várias vezes. Por exemplo, basta um campo renomeado, um tipo básico ajustado ou até mesmo uma validação alterada para o cenário mudar. Tudo parece simples no papel, mas essas alterações podem afetar emissão, integração, rejeição e suporte em cadeia.

Nesta terça-feira, dia 14, o Portal do Conhecimento de Transporte Eletrônico publicou um novo pacote de schemas da Nota Técnica 2026.002. A atualização traz ajustes para padronização de campos e adequação da estrutura do documento fiscal eletrônico de transporte. Na prática, trata-se de mais um passo no processo contínuo de atualização dos DFes, com alinhamento de campos e nomes usados pelo sistema.

Os novos schemas da NT 2026.002 devem ser adotados para manter os sistemas compatíveis com as especificações divulgadas pelo Portal do CT-e.

Eu considero esse tipo de mudança um aviso claro para desenvolvedores, equipes de TI, transportadoras, escritórios contábeis e demais contribuintes que dependem dessa emissão nas operações do dia a dia. Quando o schema muda, não basta saber da notícia. É preciso agir com método.

Ao longo deste artigo, vou explicar o que mudou, por que isso afeta sua operação e como eu recomendo conduzir a adequação do sistema com menos risco. Também vou conectar esse tema à realidade da automação contábil, área em que empresas como a Robolabs vêm ajudando times a reduzir trabalho repetitivo e digital em processos fiscais.

O que foi publicado na Nota Técnica 2026.002

O novo pacote de schemas já está disponível para download no link oficial do Portal do CT-e e serve como base para implementação das mudanças previstas na Nota Técnica 2026.002. Esse ponto merece atenção. Não se trata só de um comunicado informativo. O pacote é a referência técnica que deve orientar ajustes em software, integrações e validações internas.

O pacote publicado faz parte da manutenção contínua dos documentos fiscais eletrônicos, com foco em alinhamento estrutural e padronização de nomenclaturas.

Na minha leitura, a intenção é clara: reduzir diferenças desnecessárias entre estruturas próximas, melhorar consistência dos dados e deixar a base técnica mais uniforme. Isso costuma ajudar tanto quem desenvolve quanto quem mantém aplicações fiscais em produção.

As alterações anunciadas se concentram em três frentes principais:

  • Padronização do grupo de pagamento antecipado na seção ide do CT-e OS em relação a outros modelos.
  • Alinhamento dos tipos básicos de Documentos Fiscais Eletrônicos, identificados como DFeTiposBasicos.
  • Mudança na nomenclatura da tag de chave de pagamento antecipado, conforme descrito no documento técnico.

Eu gosto de olhar para esse conjunto como uma correção de coerência estrutural. Não é uma virada de conceito do documento de transporte. É um ajuste fino. Mas ajuste fino mal tratado costuma virar problema operacional.

Schema novo pede revisão imediata.

Por que essas mudanças merecem atenção

Infelizmente, muita gente só reage quando surgem rejeições. Eu entendo essa atitude, porque a rotina é corrida. No entanto, essa postura costuma custar caro. Afinal, quando a equipe espera a falha aparecer em produção, o problema já saiu da esfera técnica e entrou na operação, no atendimento e até no fechamento contábil.

Alterações de schema afetam a forma como o sistema valida, monta e troca informações do documento eletrônico.

Isso impacta diferentes perfis de usuário. Para empresas desenvolvedoras de sistemas fiscais, a mudança mexe diretamente com manutenção de bibliotecas, regras de validação, geração de XML e compatibilidade entre versões. Para equipes de tecnologia internas, o trabalho envolve testes, homologação, revisão de integrações e atualização de ambientes. Para transportadoras e contribuintes emissores, o reflexo aparece na ponta, com risco de falhas de emissão ou inconsistências de dados.

Eu já acompanhei cenários em que um simples ajuste de nomenclatura gerou retrabalho em série. O XML era gerado, mas um sistema satélite não reconhecia mais o campo esperado. Resultado: chamados, atraso e desgaste entre áreas. É exatamente esse tipo de efeito que deve ser evitado agora.

As três mudanças do novo pacote

Vale separar cada mudança para entender seu efeito prático. Quando leio uma nota técnica, prefiro quebrar o conteúdo em partes menores. Isso deixa a avaliação mais objetiva e ajuda muito na hora de distribuir tarefas para time fiscal e time técnico.

Padronização do grupo de pagamento antecipado no CT-e OS

A primeira mudança trata da padronização do grupo de pagamento antecipado na seção ide do CT-e OS em relação a outros modelos. Em termos simples, o objetivo é aproximar a estrutura usada nesse tipo de documento da lógica já adotada em outros formatos de DFe.

A padronização do grupo de pagamento antecipado reduz diferenças estruturais entre modelos que já compartilham lógicas parecidas.

Eu vejo valor nisso porque padronização diminui ambiguidades. Quando campos semelhantes seguem nomes e estruturas coerentes, a manutenção fica mais previsível. Quem trabalha com integrações sabe disso. Quanto menor a quantidade de exceções, menor o risco de erro humano e técnico.

Para sistemas que tratam CT-e OS de forma apartada, esse é o momento de revisar mapeamentos e dependências. Não basta alterar o XML principal. É preciso verificar reflexos em APIs, importadores, validadores, logs e rotinas de auditoria.

Alinhamento dos DFeTiposBasicos

A segunda mudança envolve o alinhamento dos tipos básicos de Documentos Fiscais Eletrônicos, os chamados DFeTiposBasicos. Essa camada costuma parecer invisível para quem está fora do desenvolvimento, mas ela sustenta boa parte da consistência dos dados.

Quando os tipos básicos são alinhados, o sistema ganha mais coerência na validação e no tratamento das informações.

Na prática, eu recomendo olhar com cuidado para definições compartilhadas por múltiplos documentos, bibliotecas comuns e componentes reaproveitados entre projetos. Se a sua empresa usa uma base única para mais de um DFe, o efeito pode se espalhar além do documento de transporte.

Esse é um ponto que costuma conversar muito bem com automação. Na Robolabs, por exemplo, a lógica de remover trabalho manual passa por criar processos digitais mais consistentes. E consistência técnica começa em detalhes como esses tipos básicos bem alinhados.

Equipe técnica revisando XML em painel fiscal Mudança na nomenclatura da tag de chave de pagamento antecipado
A terceira mudança é a alteração da nomenclatura da tag de chave de pagamento antecipado, conforme o documento técnico. À primeira vista, pode parecer o ajuste mais simples dos três. Contudo, eu diria que ele merece atenção especial, justamente por parecer simples demais.

Renomear uma tag pode afetar:

  • Geradores de XML.
  • Validadores internos.
  • Leitores automáticos de documentos.
  • Integrações com módulos financeiros e fiscais.
  • Rotinas de armazenamento, busca e auditoria.

A mudança de nomenclatura exige revisão completa de mapeamentos para evitar quebra silenciosa em integrações.

Eu uso a expressão quebra silenciosa porque, em alguns casos, o erro não aparece como rejeição imediata. O sistema até processa o arquivo, mas deixa de ler um dado, perde vínculo ou grava a informação em lugar errado. Esse tipo de falha é traiçoeiro.

Quem precisa se adequar agora

As mudanças foram direcionadas a um público bem claro. Não estão restritas a software houses ou a grandes operações. Toda empresa que depende desse documento eletrônico nas rotinas de transporte precisa avaliar impacto.

Eu separaria os grupos mais afetados da seguinte forma:

  • Empresas desenvolvedoras de sistemas fiscais.
  • Equipes internas de tecnologia e sustentação.
  • Transportadoras emissoras.
  • Áreas administrativas e fiscais que acompanham emissão e integração.
  • Escritórios contábeis que apoiam clientes com rotinas eletrônicas.

Qualquer contribuinte que use CT-e em suas operações deve verificar a compatibilidade do sistema com os novos schemas.

Na minha experiência, escritórios contábeis às vezes imaginam que esse tema pertence só ao fornecedor do sistema. Não é bem assim. O contador e o gestor fiscal não precisam programar, claro. Mas precisam cobrar cronograma, validar impactos e acompanhar a adoção das novas regras.

Como eu faria a adequação do sistema

Quando surge uma atualização como essa, eu prefiro seguir uma sequência simples. Não é uma receita fixa, mas ajuda a reduzir improviso. O maior erro costuma ser mexer em produção antes de mapear dependências.

Minha recomendação prática seria esta:

  1. Baixar o pacote oficial de schemas e a documentação técnica correspondente.
  2. Comparar a versão nova com a estrutura atual usada no sistema.
  3. Identificar campos, grupos e tags afetados direta ou indiretamente.
  4. Ajustar geradores, validadores e integrações relacionadas.
  5. Executar testes em homologação com cenários reais de emissão.
  6. Registrar evidências dos testes e aprovar a subida para produção.
  7. Monitorar os primeiros documentos emitidos após a mudança.

Consultar a documentação técnica com atenção é o caminho mais seguro para adequar o sistema sem criar erros paralelos.

Eu também sugiro envolver mais de uma área. O técnico enxerga a estrutura. O fiscal enxerga a aderência da regra. O operacional enxerga o efeito no fluxo real. Quando esses três olhares se juntam, a chance de surpresa cai bastante.

Em projetos de automação, isso fica ainda mais claro. Na Robolabs, a ideia de tirar pessoas do trabalho repetitivo passa por desenhar processos bem amarrados, com menos dependência de correções manuais depois. Atualização fiscal pede exatamente essa disciplina.

Checklist para não deixar passar nada

Eu gosto de transformar atualização técnica em checklist. Isso evita a falsa sensação de que o trabalho terminou cedo demais. Abaixo, deixo um roteiro enxuto que pode servir de apoio para times de manutenção.

Antes da virada, vale confirmar:

  • Se o pacote novo foi baixado do link oficial e arquivado com controle de versão.
  • Se a NT 2026.002 foi lida pelos responsáveis por desenvolvimento e sustentação.
  • Se houve revisão do grupo de pagamento antecipado no CT-e OS.
  • Se os DFeTiposBasicos usados na aplicação foram confrontados com a nova referência.
  • Se a tag de chave de pagamento antecipado foi renomeada em todos os pontos afetados.
  • Se os testes cobriram emissão, importação, consulta, armazenamento e auditoria.
  • Se o suporte interno recebeu orientação para lidar com possíveis ocorrências após a implantação.

Checklist técnico bem feito reduz falhas de implantação e encurta o tempo de resposta da equipe.

Checklist de atualização fiscal ao lado de notebook Riscos de adiar a atualização

Eu sei que muitas equipes lidam com fila de demandas, fechamento, suporte e integração ao mesmo tempo. Ainda assim, adiar a adequação pode gerar um custo maior depois. E não falo só de rejeição.

Os riscos mais comuns incluem:

  • Incompatibilidade com as especificações vigentes do Portal do CT-e.
  • Falhas na emissão ou no processamento de documentos.
  • Leitura incorreta de campos por sistemas conectados.
  • Retrabalho manual para corrigir dados ou reprocessar arquivos.
  • Aumento de chamados internos e atraso em rotinas fiscais.

Adotar os novos schemas não é só uma boa prática, mas uma medida para manter conformidade técnica nas operações.

Eu diria que esse é o momento de agir antes da pressão. Quando a empresa se antecipa, ela escolhe o ritmo da mudança. Quando espera o problema aparecer, o ritmo passa a ser ditado pela urgência.

Antecipação evita retrabalho.

O que observar na governança do processo

Nem toda falha vem do XML em si. Muitas nascem da falta de governança. Já vi times alterando schema sem abrir registro de mudança, sem plano de teste e sem comunicação ao fiscal. Depois, ninguém sabe explicar onde a quebra começou.

Se eu estivesse conduzindo essa adaptação, daria atenção a quatro pontos:

  • Controle de versão dos arquivos e componentes alterados.
  • Registro formal dos impactos identificados.
  • Critérios claros de homologação e aceite.
  • Plano de contingência caso algo saia do esperado.

Adequação técnica sem governança gera risco oculto, mesmo quando o XML parece correto.

Esse cuidado faz diferença em empresas com maior volume de documentos, mas também ajuda operações menores. E, para escritórios contábeis que atendem vários clientes, um processo organizado reduz muito a chance de tratar cada caso no improviso.

Documentação, download e comunicação com a equipe

Como o pacote de schemas já está disponível para download no link oficial, eu recomendo que o responsável pela manutenção faça isso sem demora e distribua internamente a informação. Não adianta um analista saber e o restante do time seguir em versão antiga por falta de comunicação.

A documentação técnica precisa ser consultada com atenção pelos responsáveis pelo desenvolvimento e pela manutenção dos sistemas. Esse ponto foi reforçado justamente para garantir a correta adequação às novas regras.

O schema oficial deve ser tratado como referência prática para implementação, teste e validação das mudanças.

Na rotina real, eu vejo que a comunicação interna costuma ser o elo mais frágil. Por isso, vale transformar a publicação da NT em tarefa formal, com responsável, prazo e evidência de conclusão.

Tela com portal técnico de schemas de transporte Um recado extra para o público contábil

Embora a atualização tenha foco técnico, eu penso que o público contábil não deve tratar isso como tema distante. Escritórios e áreas financeiras convivem cada vez mais com dados estruturados, integração e conferência automatizada. Quanto mais digital é o processo, maior a necessidade de acompanhar mudanças de base.

É nesse ponto que a proposta da Robolabs faz sentido. Quando a empresa cria colaboradores digitais sob medida para tarefas repetitivas, ela ajuda o time humano a sair do trabalho mecânico e focar no que pede julgamento, contexto e decisão. Atualizações como a da NT 2026.002 mostram por que esse desenho de operação está ganhando espaço.

Também vale registrar duas informações úteis para quem acompanha o setor. Estão abertas as inscrições para o Congresso Online Brasileiro de Contabilidade, o CONBCON 2026. E, para quem navega no Portal Contábeis, o controle de preferências de cookies pode ser ajustado a qualquer momento pelo link disponível no rodapé.

Conclusão

O novo pacote de schemas da Nota Técnica 2026.002, publicado nesta terça-feira, dia 14, traz três ajustes objetivos, mas com impacto real na manutenção dos sistemas: a padronização do grupo de pagamento antecipado na seção ide do CT-e OS, o alinhamento dos DFeTiposBasicos e a mudança na nomenclatura da tag de chave de pagamento antecipado. Para mim, a mensagem é simples. Atualização técnica não pode ficar para depois.

Se a sua empresa emite documentos de transporte, desenvolve sistemas fiscais ou apoia rotinas contábeis e financeiras, este é o momento de revisar a documentação, baixar o pacote oficial e organizar a adequação com método. E, se você quer reduzir trabalho repetitivo e digital nessa jornada, vale conhecer melhor a Robolabs e entender como a automação sob medida pode apoiar sua operação com mais clareza e menos esforço manual.